ما هو المدى النقدي (Cash Runway) وكيف تحسبه؟
المدى النقدي (Cash Runway) هو تقدير للمدة التي يستطيع فيها النقد المتاح لديك الآن دعم عملك قبل أن ينفد، بناءً على المعدل الذي يستهلك به العمل النقد.
المعادلة البسيطة هي:
المدى النقدي = الرصيد النقدي الحالي ÷ صافي الحرق النقدي الشهري
إذا كان لدى شركة 900,000 جنيه نقدًا متاحًا، وتستهلك كل شهر 150,000 جنيه أكثر مما تُدخله، فإن مداها النقدي البسيط هو:
900,000 جنيه ÷ 150,000 جنيه = 6 أشهر
هذا مفيد، لكنه مجرد نقطة بداية. فالشركات الحقيقية نادرًا ما تحرق المبلغ نفسه تمامًا كل شهر.
احسب صافي الحرق النقدي أولًا
صافي الحرق النقدي هو المبلغ الذي تتجاوز به التدفقات النقدية الخارجة التدفقات النقدية الداخلة خلال فترة معيّنة.
الصيغة الشهرية البسيطة هي:
صافي الحرق النقدي = التدفقات النقدية الخارجة − التدفقات النقدية الداخلة
لنفترض أن شركة حصّلت 650,000 جنيه خلال الشهر، ودفعت 800,000 جنيه في الرواتب والموردين والإيجار والضرائب والمصروفات النقدية الأخرى.
صافي الحرق لديها هو:
800,000 جنيه − 650,000 جنيه = 150,000 جنيه
إذا كان النقد الافتتاحي 900,000 جنيه، فإن المدى النقدي المختصر هو ستة أشهر.
مثال توضيحي فقط. هذه الأرقام ليست معايير مرجعية للشركات الصغيرة والمتوسطة في مصر.
تتوقف المعادلة عن الفائدة عندما يكون الحرق غير مستقر
تفترض المعادلة البسيطة أن معدل الحرق الأخير مؤشر معقول لما سيحدث مستقبلًا.
وقد يفشل هذا الافتراض بسرعة.
فقد يكون لدى الشركة:
- دفعة ضريبية في الشهر القادم؛
- قسط تأمين سنوي مستحق خلال شهر؛
- موظف جديد يبدأ بعد شهرين؛
- ذروة مبيعات موسمية؛
- دفعة متأخرة من أحد العملاء؛
- إنفاق على معدات أو تجهيزات؛
- سداد قسط قرض؛
- عربون كبير أو دفعة مقدمة لمورد.
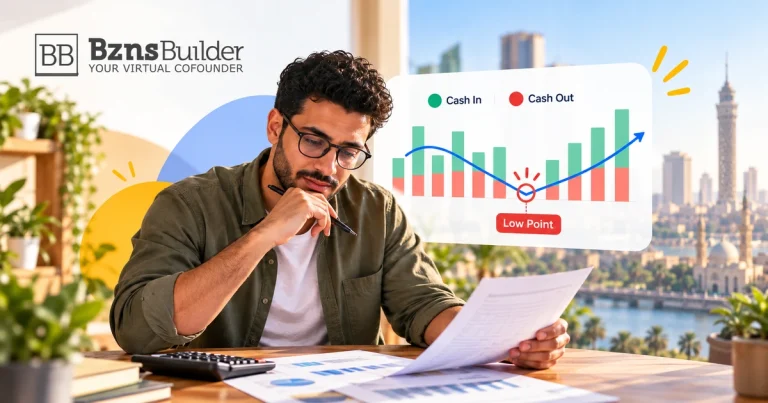
إذا تغيّر التدفق النقدي تغيّرًا ملموسًا من شهر لآخر، فإن رقم حرق متوسطًا واحدًا يُخفي التوقيت.
بالنسبة لهذه الشركة، السؤال الأقوى ليس «ما متوسط مداي النقدي؟» بل:
في أي شهر يصبح رصيدي النقدي المتوقع منخفضًا بشكل مقلق أو سالبًا؟
استخدم توقعات شهرية للحصول على مدى نقدي واقعي
تخيّل أن الشركة نفسها تبدأ بـ 900,000 جنيه.
| الشهر | صافي حركة النقد | النقد في نهاية الشهر |
|---|---|---|
| البداية | — | 900,000 جنيه |
| الشهر 1 | -100,000 جنيه | 800,000 جنيه |
| الشهر 2 | -180,000 جنيه | 620,000 جنيه |
| الشهر 3 | -250,000 جنيه | 370,000 جنيه |
| الشهر 4 | -80,000 جنيه | 290,000 جنيه |
| الشهر 5 | +50,000 جنيه | 340,000 جنيه |
يشير متوسط الحرق في الأشهر الأولى إلى تراجع الوضع النقدي، لكن الشركة لا ينفد نقدها فعليًا خلال هذه الأشهر الخمسة، بل تبدأ في التعافي في الشهر الخامس.
الآن غيّر افتراضًا واحدًا: عميل كان من المتوقع أن يدفع 200,000 جنيه في الشهر الرابع يدفع في الشهر السادس بدلًا من ذلك. ينخفض النقد في نهاية الشهر الرابع إلى 90,000 جنيه.
لم يتغير الحساب بسبب «معادلة مدى نقدي» مختلفة، بل تغيّر لأن التوقيت تغيّر.
ولهذا مكان المدى النقدي داخل التوقعات النقدية.
إذا كنت تُعدّ هذه التوقعات لأول مرة، فإن دليل التنبؤ بالأعمال: إعداد أول توقعات مالية دون بيانات تاريخية يقدّم نقطة بداية عملية.
المدى النقدي ليس هو الربح
قد يكون لدى شركة رابحة مدى نقدي قصير.
إذا أصدرت فواتير للعملاء اليوم وحصّلتها لاحقًا، فقد يظهر الربح قبل وصول النقد. وإذا اشتريت مخزونًا قبل بيعه، أو دفعت للموظفين قبل تحصيل الفواتير، أو قمت بمشتريات رأسمالية، فقد ينخفض النقد حتى عندما تكون الشركة رابحة.
وقد يحدث العكس أيضًا: يمكن لشركة أن تزيد نقدها مؤقتًا عبر قرض حتى وإن كانت عملياتها تخسر.
إذا كان هذا الفرق هو ما تواجهه، فإن مقال المبيعات ترتفع… فلماذا ينخفض النقد؟ يشرح مشكلة التوقيت بين الربح والنقد بتفصيل أكبر.
متى يجب على المؤسس إعادة حساب المدى النقدي؟
أعد الحساب عندما تتغير الصورة النقدية الأساسية تغيّرًا ملموسًا.
من المحفّزات المفيدة:
- الفوز بعقد كبير أو خسارته؛
- تغيّر توقيت سداد العملاء؛
- الموافقة على تعيين موظف جديد؛
- تغيّر الإيجار أو أسعار الموردين؛
- الحصول على تمويل؛
- بدء سداد أقساط القروض؛
- الالتزام بشراء أصل كبير؛
- مبيعات أعلى أو أقل من التوقعات بشكل ملموس.
بالنسبة لشركة ذات تدفقات نقدية متقلبة، تكون مراجعة التوقعات النقدية شهريًا عادةً أكثر فائدة من الاعتماد على رقم مدى نقدي ثابت واحد.
ماذا لو كان التدفق النقدي للشركة موجبًا؟
إذا كانت التدفقات النقدية الداخلة تتجاوز الخارجة باستمرار، فإن «المدى النقدي» بمعنى قسمة النقد على الحرق لم يعد يعطي عدد أشهر موجبًا ذا معنى، لأنه لا يوجد صافي حرق.
لكن هذا لا يعني أن المخاطر النقدية اختفت.
فقد تواجه شركة ذات تدفق نقدي موجب انخفاضًا مؤقتًا إذا جاءت دفعة كبيرة قبل تحصيلات العملاء. في هذه الحالة، راقب أدنى رصيد نقدي متوقع والشهر الذي يحدث فيه.
وغالبًا ما يكون هذا المقياس الأكثر فائدة في اتخاذ القرار للشركة الصغيرة والمتوسطة القائمة.
استخدم السيناريوهات قبل أن تلتزم
يصبح المدى النقدي أكثر فائدة عندما تختبر الافتراضات التي يمكن أن تغيّره.
أنشئ على الأقل سيناريو أساسيًا وسيناريو سلبيًا.
على سبيل المثال:
السيناريو الأساسي
- يدفع العملاء في المواعيد المتوقعة؛
- تتحقق المبيعات المخططة؛
- لا تظهر مصروفات كبيرة غير متوقعة.
السيناريو السلبي
- تنخفض المبيعات 15% لمدة ثلاثة أشهر؛
- يتأخر عميل رئيسي في السداد 30 يومًا؛
- ترتفع تكاليف الموردين 8%؛
- يبدأ موظف مخطط تعيينه في موعده رغم ذلك.
ثم قارن بين:
- أدنى رصيد نقدي؛
- شهر أدنى رصيد نقدي؛
- ما إذا كان النقد يصبح سالبًا؛
- حجم التمويل الإضافي أو إجراءات خفض التكاليف المطلوبة.
القيمة ليست في التنبؤ بمستقبل واحد دقيق، بل في معرفة الافتراضات التي تجعل العمل معرّضًا للخطر.
احسب مداك النقدي في بزنس بلدر
بزنس بلدر برنامج ذكاء اصطناعي لتخطيط الأعمال والتوقعات المالية للشركات الصغيرة والمتوسطة. يمكن لتوقعاته أن تحاكي الإيرادات والتكاليف المباشرة والموظفين والمصروفات والأصول والتمويل والتدفق النقدي عبر الزمن، بينما تتيح سيناريوهات «ماذا لو» للمؤسسين اختبار افتراضات بديلة مقارنةً بالسيناريو الأساسي.
يمكن استخدام قدرات بزنس بلدر في التوقعات المالية وسيناريوهات «ماذا لو» لمحاكاة المسار النقدي وراء قرار المدى النقدي. ولا نقدّم هنا ميزة منفصلة مخصصة للمدى النقدي.
تتيح لك التوقعات المالية الشهرية رؤية المسار النقدي بدلًا من الاعتماد فقط على اختصار متوسط معدل الحرق.
اعرف أثر القرار على نقدك قبل أن تلتزم. ابدأ تجربتك المجانية لمدة 7 أيام.
قائمة تحقق عملية للمدى النقدي
قبل أن تتصرف بناءً على رقم المدى النقدي، تحقّق مما يلي:
- هل الرصيد النقدي متاح فعلًا؟
- هل تستخدم التدفقات النقدية الداخلة والخارجة، لا الإيرادات والمصروفات المحاسبية؟
- هل فترة الحرق ممثِّلة للواقع؟
- هل الضرائب مشمولة؟
- هل أقساط سداد الديون مشمولة؟
- هل المدفوعات على المعدات والمدفوعات الرأسمالية الأخرى مشمولة؟
- هل تمت محاكاة تأخر سداد العملاء؟
- هل تمت محاكاة شروط السداد للموردين؟
- هل اختبرت سيناريو سلبيًا؟
- ما أدنى رصيد نقدي متوقع، وليس متوسط المدى النقدي فقط؟
المدى النقدي مقياس تحذيري مفيد، والتوقعات النقدية تحوّله إلى إطار لاتخاذ القرار.