كيف تحصل على تمويل لمشروعك الصغير
لتحصل على تمويل لمشروعك الصغير: حدّد المبلغ الذي تحتاجه بالضبط وفيمَ ستنفقه، واختر نوع التمويل المناسب لمشروعك، وجهّز ما تطلبه جهات التمويل: خطة عمل، وتوقعات مالية، وجدولًا يوضح أوجه استخدام التمويل. ثم اعرض طلبك، وتابع إنفاق المبلغ بعد استلامه. معظم الطلبات تُرفض لأن المبلغ غير واضح أو الأرقام غير مترابطة، لا لأن الفكرة ضعيفة.
التمويل المطلوب = ميزانية التأسيس أو التوسع − ما ستدفعه من مالك، مقرّبًا لأعلى إلى مبلغ تستطيع شرحه بندًا بندًا
أهم النقاط
- ابدأ بالمبلغ؛ فأول ما تسأله جهة التمويل: كم، ولماذا؟
- القرض له فائدة لكنك تحتفظ بملكية مشروعك، والمستثمر يأخذ حصة لكنه يشاركك المخاطرة.
- جدول أوجه استخدام التمويل وتوقعات مالية لثلاث سنوات يقنعان أكثر من عرض طويل.
الخطوة 1: تأكّد أنك تحتاج إلى تمويل خارجي
- فيمَ ستنفق المبلغ؟ سمِّ البنود: مخزون، معدات، تجهيز محل، توظيف.
- متى يعود المبلغ؟ يجب أن توضح توقعاتك الشهر الذي يتحمّل فيه تدفقك النقدي الأقساط.
- ماذا يحدث من دونه؟ إن أمكنك البدء بحجم أصغر والنمو من المبيعات، فقد يكون ذلك أرخص من قرض أو من التنازل عن حصة.
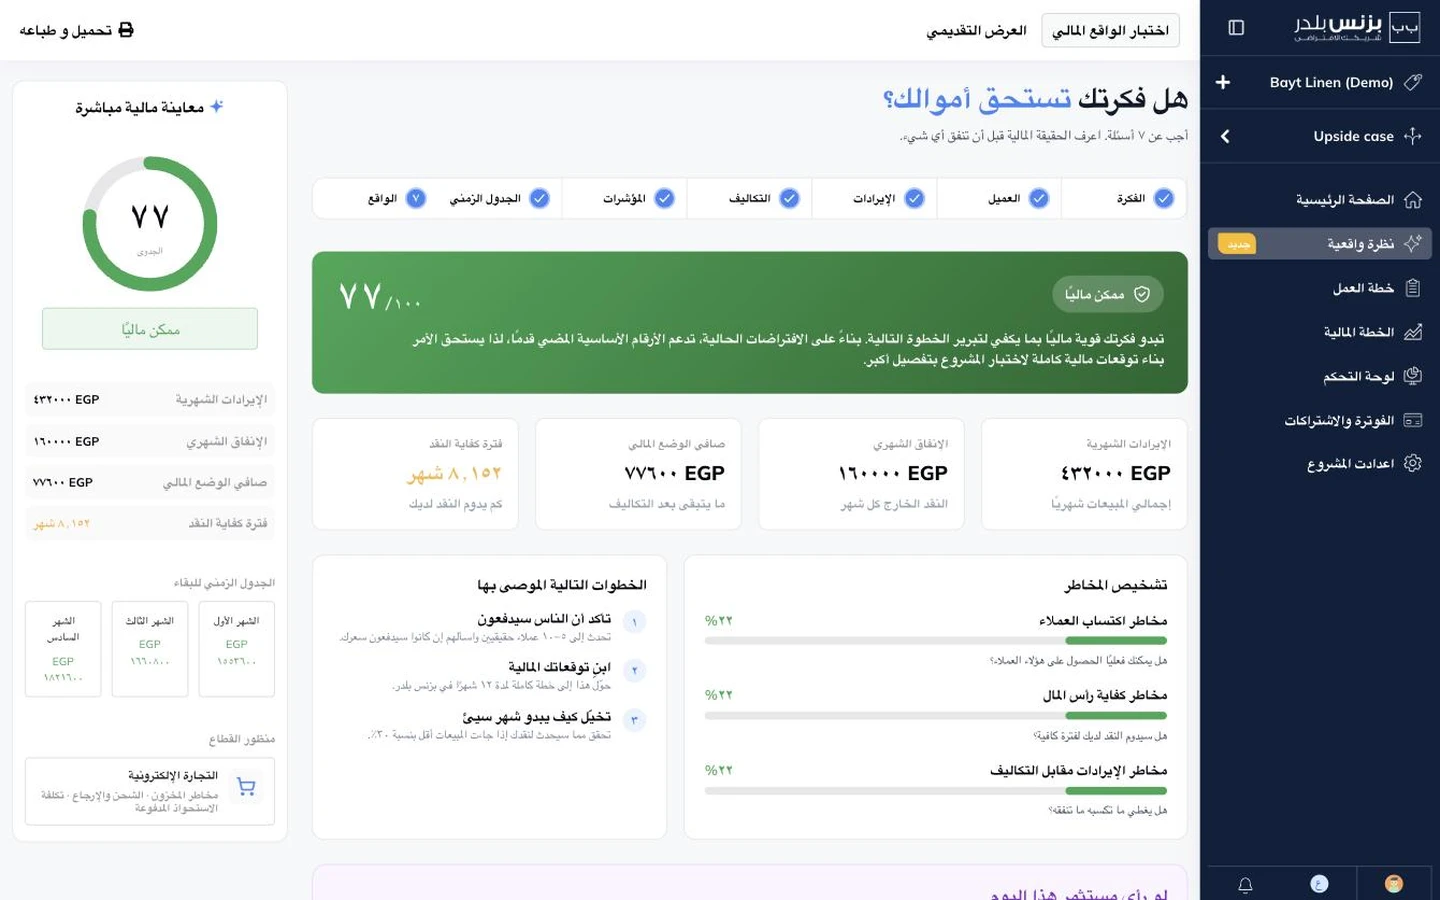
لست متأكدًا أن فكرتك تستحق الاقتراض؟ جرّب النظرة الواقعية: تقيّم ستة مؤشرات مقارنةً بمجالك، منها فترة كفاية النقد والجاهزية المالية، وتعطيك درجة جدوى من 100 قبل أن تطلب تمويلًا من أحد.
الخطوة 2: احسب المبلغ الذي تطلبه
مثال: المتجر الإلكتروني الصغير في دليل حساب تكاليف التأسيس يحتاج ميزانية تأسيس قدرها 500,500 جنيه. يملك المؤسس 200,000 جنيه تغطي التسجيل ومصروفات الشهر الأول والاحتياطي النقدي لأربعة أشهر، ويبقى منها 20,000 جنيه للطوارئ. الفجوة 300,500 جنيه، فيطلب 310,000 جنيه ويوضح أين ستذهب:
| أوجه استخدام التمويل | المبلغ | الموعد |
|---|---|---|
| المخزون الأول | 150,000 جنيه | الشهر 0 |
| الموقع وتصوير المنتجات | 40,000 جنيه | الشهر 0 |
| المعدات | 35,000 جنيه | الشهر 0 |
| الهوية والإطلاق | 30,000 جنيه | الشهران 0–1 |
| تأمين المخزن | 20,000 جنيه | الشهر 0 |
| احتياطي نقدي | 35,000 جنيه | محتفظ به |
| إجمالي المطلوب | 310,000 جنيه |
واختبر تكلفة التمويل أيضًا. تختلف الفوائد والرسوم وهوامش الربح من جهة لأخرى وتتغير مع الوقت، فاسأل كل جهة عن التكلفة السنوية الكاملة وأدخلها في توقعاتك. على قرض 310,000 جنيه يُسدَّد على سنتين، يكون القسط الشهري نحو 15,179 جنيه بتكلفة سنوية 16%، ونحو 16,390 جنيه بتكلفة 24%.
قالب مجاني: جدول أوجه استخدام التمويل وقائمة تجهيز ملف التمويل (Excel)
أدخل ميزانيتك ومساهمتك والمبلغ الذي تطلبه، فيحسب الملف الفجوة ونسبة كل بند ويتأكد أن البنود تساوي المبلغ المطلوب. وفي الورقة الثانية قائمة من 15 بندًا بما تطلبه جهات التمويل مع نسبة الإنجاز.
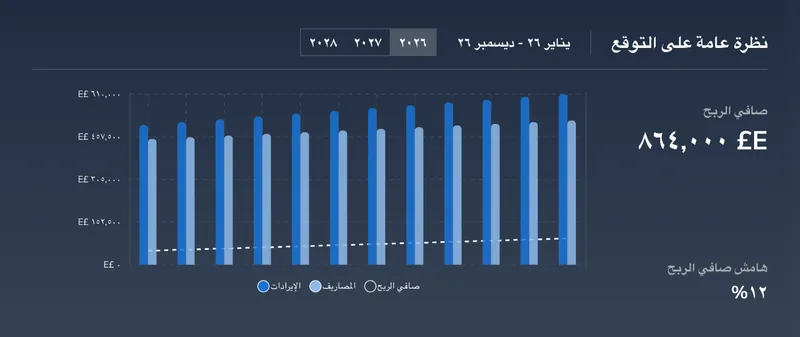
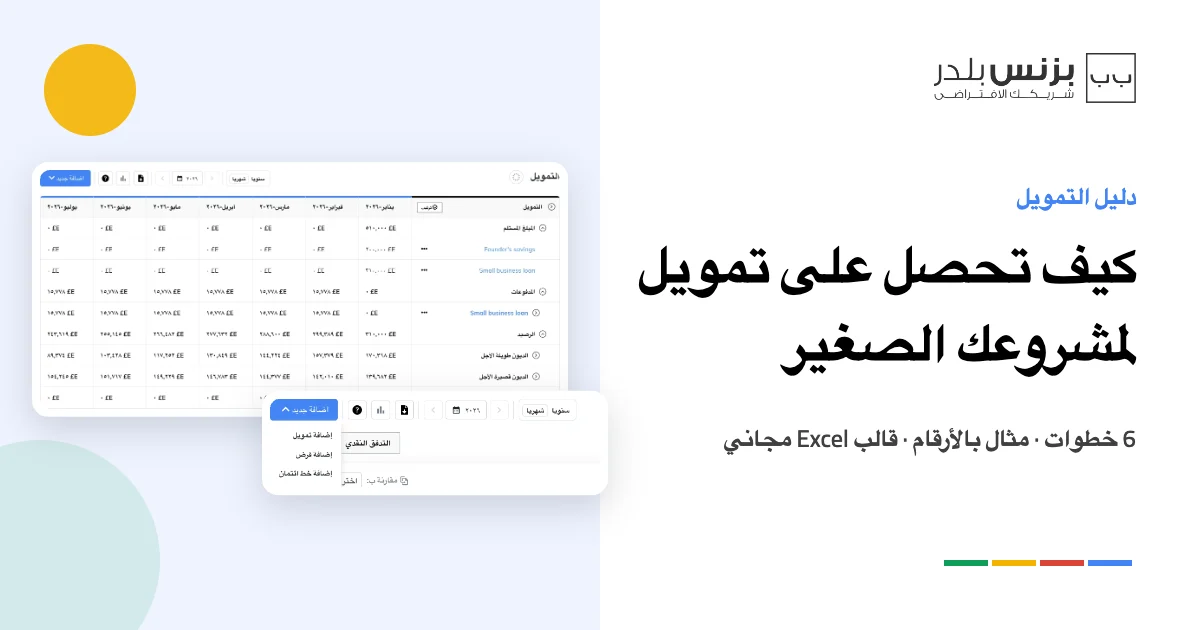
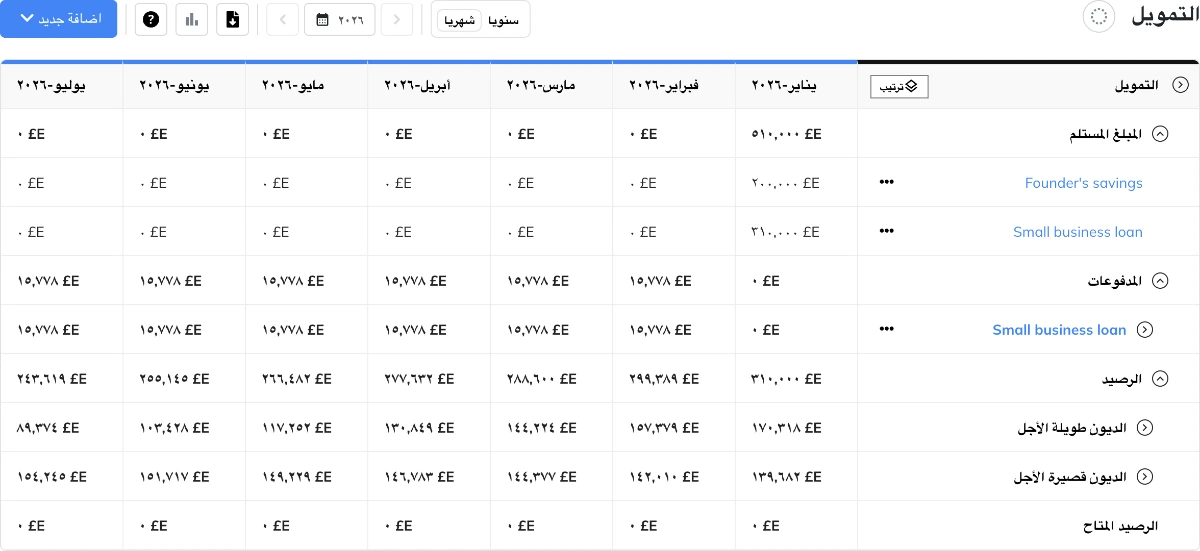
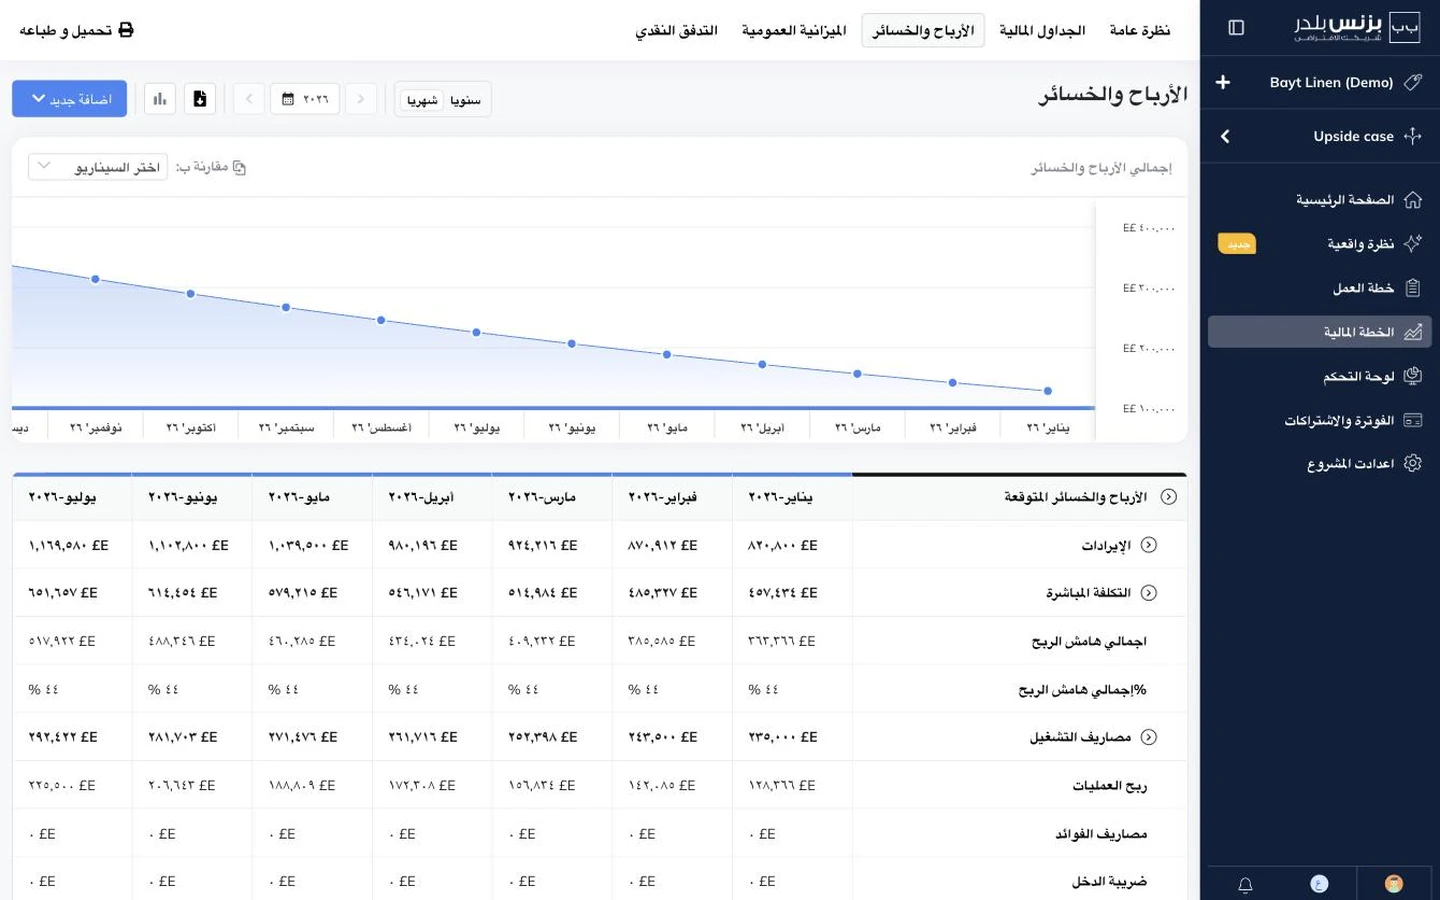
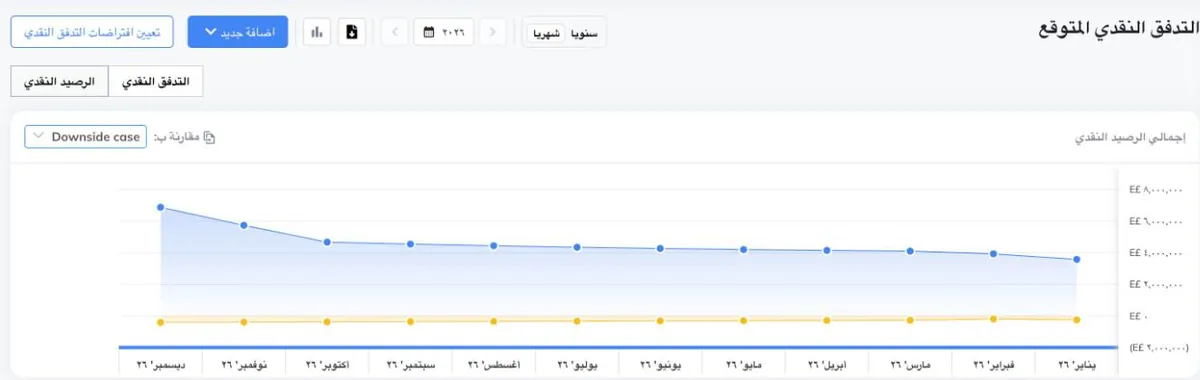
المبلغ الذي تطلبه يجب أن يخرج من توقعات مالية، لا من تخمين. تبني التوقعات المالية في بزنس بلدر قائمة الأرباح والخسائر والميزانية والتدفق النقدي شهرًا بشهر حتى 10 سنوات. أدخل القرض أو الاستثمار في قسم التمويل فتظهر الأقساط في القوائم الثلاث، وتعرف الشهر الذي يضيق فيه النقد قبل أن توقّع. وتساعدك اقتراحات التوقعات في الأرقام التي لست متأكدًا منها، وفي خطة «بناء» يعطيك منشئ التوقعات التلقائي والتوقعات المدعومة بالذكاء الاصطناعي مسودة أولى تعدّلها.
الخطوة 3: اختر نوع التمويل
التمويل نوعان رئيسيان: دَين (قرض أو حد ائتماني) تسدّده بفائدة أو بهامش ربح وتحتفظ بملكية مشروعك كاملة، ومشاركة في الملكية (مستثمر ملاك أو صندوق) يحصل فيها المستثمر على حصة مقابل المال وغالبًا الخبرة.
| المصدر | ما تتنازل عنه | السرعة | يناسب غالبًا |
|---|---|---|---|
| مدخراتك | مخاطرة شخصية | فوري | كل مؤسس، لجزء من الميزانية على الأقل |
| الأهل والأصدقاء | العلاقة إن تعثّر المشروع؛ اكتب الشروط | سريع | البداية والمبالغ الصغيرة |
| قرض أو تمويل بنكي | فائدة أو هامش ربح، وغالبًا ضمان أو كفيل | أسابيع | مشروع له تدفق نقدي منتظم أو أصول |
| برامج حكومية وجهات تنمية | أوراق وشروط أهلية | أسابيع إلى أشهر | المشروعات الصغيرة التي تنطبق عليها الشروط |
| ائتمان المورّد | مرونة أقل في السعر | سريع | التجارة والتجزئة لتمويل المخزون |
| مستثمرون ملاك أو صناديق | حصة من الملكية وجزء من القرار | أشهر | المشروعات سريعة النمو |
| منح ومسابقات | وقت التقديم والتقارير | أشهر | قطاعات بعينها أو مشروعات في بدايتها |
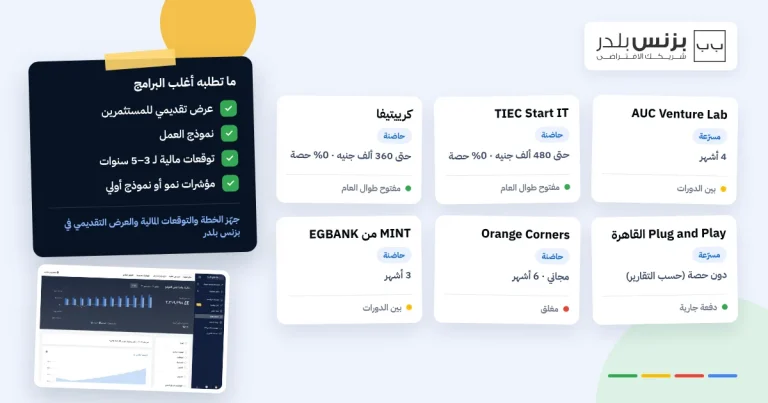
في مصر، تقدّم بعض الحاضنات والمسرّعات تمويلًا أو دعمًا دون أخذ حصة ملكية. اطّلع على دليل حاضنات ومسرّعات الأعمال في مصر.
لست متأكدًا أيها يناسبك؟ ابنِ كل خيار كـسيناريو «ماذا لو» في بزنس بلدر: سيناريو بقرض بنكي وآخر بمستثمر، وقارن الرصيد النقدي والأرباح والأقساط شهرًا بشهر، واختر بالأرقام لا بالحدس. خطة «إطلاق» تشمل سيناريو واحدًا، و«بناء» حتى 3، و«قرار» حتى 10.
جهات التمويل في مصر والسعودية والإمارات
هذه جهات رسمية تموّل المشروعات الصغيرة أو تضمن تمويلها. الشروط والمبالغ تتغير، فراجع الموقع الرسمي لكل جهة قبل التقديم.
| الجهة | الدولة | ما تقدمه | الموقع الرسمي |
|---|---|---|---|
| جهاز تنمية المشروعات المتوسطة والصغيرة ومتناهية الصغر | مصر | تمويل المشروعات الصغيرة ومتناهية الصغر عبر البنوك والجمعيات الشريكة | msmeda.org.eg |
| منشآت (الهيئة العامة للمنشآت الصغيرة والمتوسطة) | السعودية | برامج دعم وتمويل وتوجيه للمنشآت | monshaat.gov.sa |
| بنك التنمية الاجتماعية | السعودية | تمويل المنشآت الصغيرة ومتناهية الصغر وأصحاب الأعمال الحرة | sdb.gov.sa |
| بنك المنشآت الصغيرة والمتوسطة، ومنه برامج كفالة | السعودية | تمويل المنشآت، وضمان جزء من تمويل البنوك لها (برامج كفالة) | smebank.gov.sa |
| صندوق خليفة لتطوير المشاريع | الإمارات (أبوظبي) | تمويل ودعم رواد الأعمال المواطنين | khalifafund.ae |
| مؤسسة محمد بن راشد لتنمية المشاريع الصغيرة والمتوسطة (ضمن Dubai Founders HQ) | الإمارات (دبي) | دعم وبرامج للشركات الناشئة والمشاريع الصغيرة والمتوسطة | dubaifoundershq.com |
الخطوة 4: جهّز ما تطلبه جهات التمويل
- خطة عمل توضح المنتج والعميل وطريقة البيع — راجع كيف تكتب خطة عمل لمشروعك.
- توقعات مالية لثلاث سنوات للمبيعات والأرباح والتدفق النقدي، مع افتراضاتها.
- دراسة جدوى إن طلبتها الجهة — راجع كيف تعمل دراسة جدوى لمشروع صغير.
- جدول أوجه استخدام التمويل من الخطوة 2.
- السجل التجاري والبطاقة الضريبية أو ما يعادلهما، وإثبات الهوية، وبيانات أي ضمان أو كفيل.
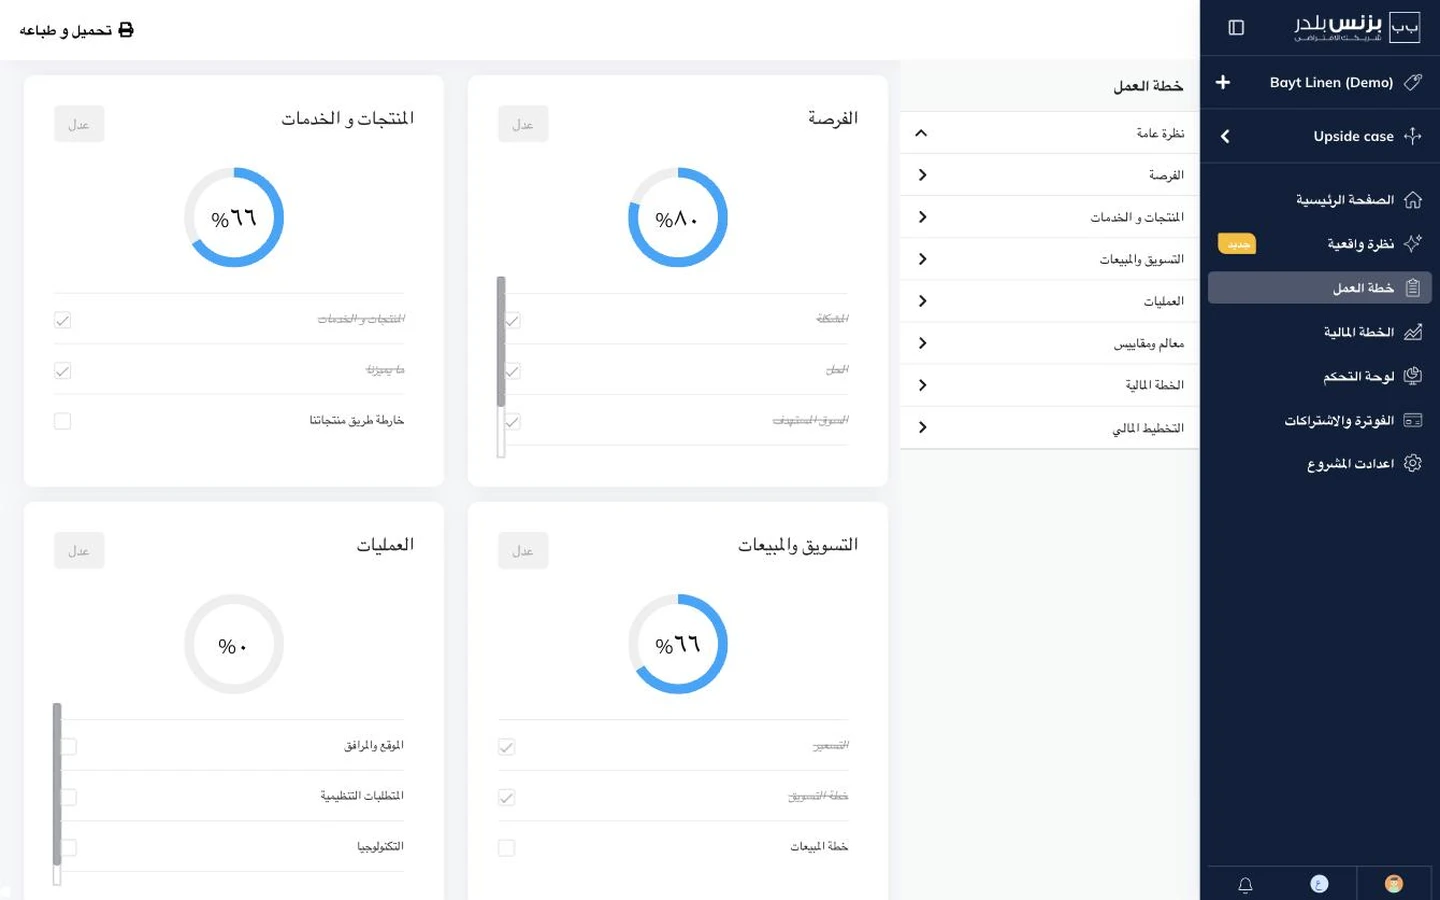
جهّز ملف التمويل كاملًا في مكان واحد. يأخذك إعداد خطة العمل الموجّه في بزنس بلدر قسمًا بقسم من الفرصة حتى الخطة المالية، وتملأ التوقعات المالية القسم المالي بالأرباح والخسائر والميزانية والتدفق النقدي التي تطلبها جهات التمويل. نزّل كل شيء بصيغة PDF أو Excel، أو في خطة «بناء» شارك رابطًا يرى منه البنك أو المستثمر أحدث أرقامك.
الخطوة 5: اعرض طلبك وتفاوض
ابدأ بالمبلغ وفيمَ سيُنفق ومتى يعود، ثم الدليل: مبيعات أولى، أو عملاء ملتزمون، أو سعر جرّبته. وجهّز إجابات الأسئلة المتكررة: ماذا لو قلّت المبيعات 30%؟ كيف ستسدّد؟ ولماذا أنت الفريق المناسب؟ ويجيب سيناريو «ماذا لو» في بزنس بلدر عن أول سؤالين بالأرقام: انسخ توقعاتك، وخفّض المبيعات 30%، وأرِ المموّل أن النقد ما زال يغطي الأقساط. وللعرض على المستثمرين راجع كيف تعرض مشروعك على المستثمرين، والتقديم في شارك تانك مصر.
الخطوة 6: أدِر التمويل بعد استلامه
- افصل المبلغ في حساب للمشروع، وأنفقه على بنود جدولك.
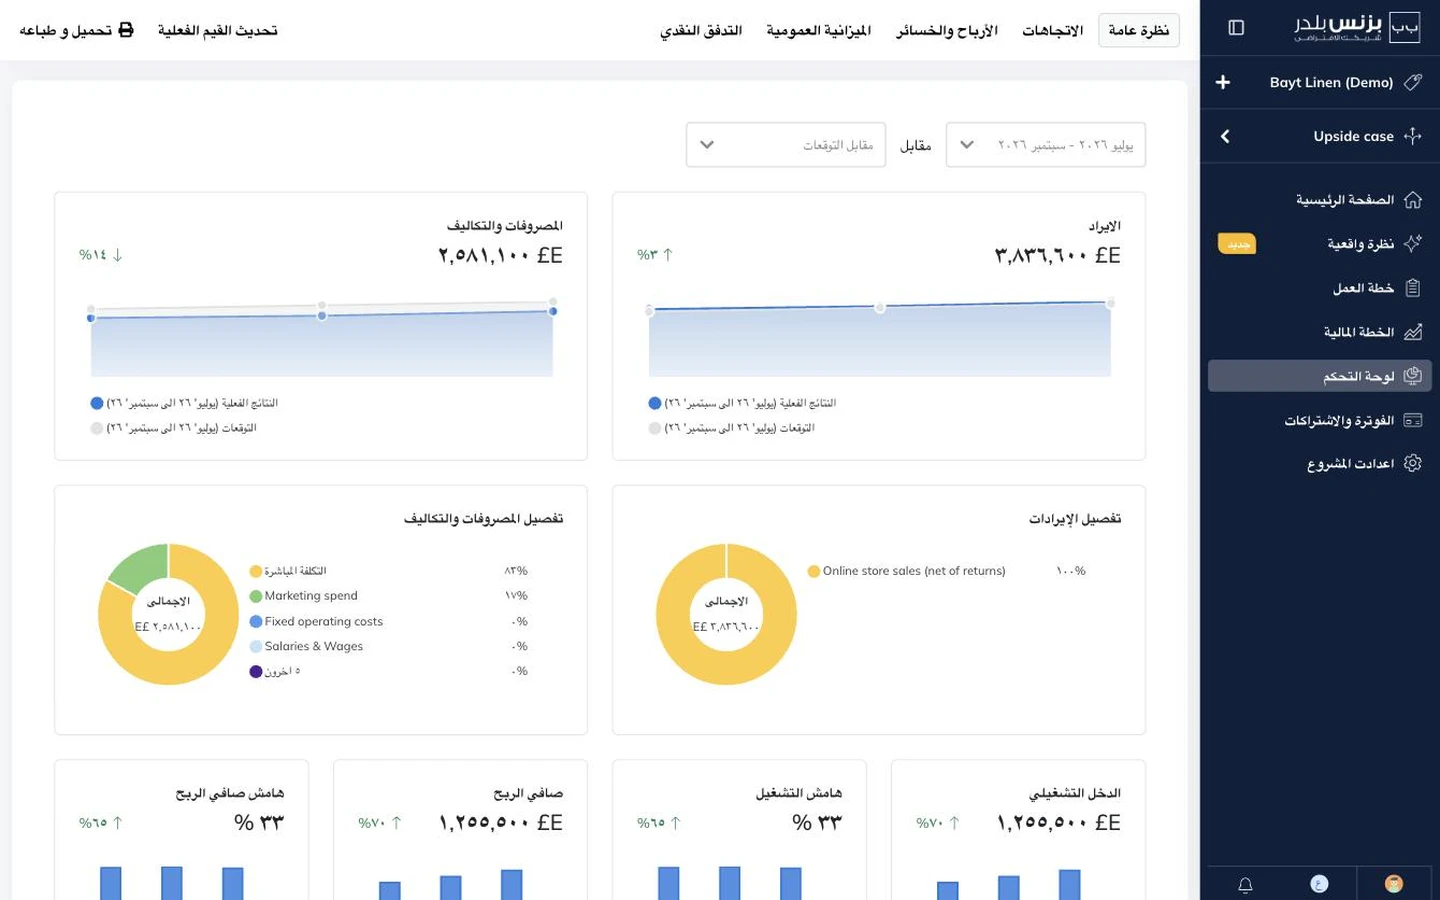
- قارن المخطط بالفعلي كل شهر، وحدّث التوقعات قبل أن ينخفض النقد لا بعده.
- راقب المدى النقدي: عدد الأشهر التي يكفيها نقدك — راجع المدى النقدي: كيف تحسبه.
- أرسل تقارير منتظمة للبنك أو المستثمر: ماذا أنفقت، وماذا حقق، وما الذي تغيّر.
- وظّف بحذر: أضف موظفين حين تدعم الإيرادات رواتبهم.
بعد وصول التمويل تتحول المهمة من التخطيط إلى القرار. تقارن لوحة الأداء في بزنس بلدر نتائجك الفعلية بالخطة التي حصلت بها على التمويل، فترى كل شهر أين تتقدّم وأين تتأخر، ويوضح تحليل الاتجاهات بنود الإيراد والتكلفة التي تتغير. وفي خطة «قرار» يجلب التكامل مع QuickBooks أرقامك الفعلية، والمتابعة اللحظية للأرباح والتدفق النقدي تجعل تقريرك للبنك أو المستثمر جاهزًا دائمًا.
كيف يأخذك بزنس بلدر من الفكرة إلى التمويل
يغطي بزنس بلدر رحلة التمويل كلها: اختبر الفكرة، وخطّط وتوقّع الأرقام، ثم أدِر مشروعك بالأرقام التي حصلت بها على التمويل.
| المرحلة | ما تفعله | مزايا بزنس بلدر |
|---|---|---|
| اختبر | تأكّد أن الفكرة تستحق المال | النظرة الواقعية: ستة مؤشرات ودرجة جدوى من 100 · لوحة الفكرة |
| خطّط | اكتب الخطة التي تقرؤها جهات التمويل | إعداد خطة عمل موجّه قسمًا بقسم، والخطة المالية جزء منها |
| توقّع | احسب المبلغ وأثبت قدرتك على السداد | التوقعات المالية حتى 10 سنوات (الأرباح والخسائر، الميزانية، التدفق النقدي) · قسم التمويل للقروض والاستثمار · اقتراحات التوقعات · سيناريوهات «ماذا لو» |
| شارك | أرسلها للبنك أو المستثمر | تنزيل بلا حدود بصيغة PDF وExcel · المشاركة عبر رابط (بناء) |
| قرّر | أدِر التمويل بعد استلامه | لوحة الأداء · تحليل الاتجاهات · متابعة لحظية للأرباح والتدفق النقدي والتكامل مع QuickBooks (قرار) |
أي خطة تناسب مرحلتك؟
| الخطة | الأنسب لها في رحلة التمويل |
|---|---|
| إطلاق | اختبار الفكرة وحساب ما تحتاجه: خطة موجّهة، وتوقعات 10 سنوات، وسيناريو «ماذا لو» واحد |
| بناء | الاستعداد لجمع التمويل أو التقدّم للقروض: حتى 3 سيناريوهات، ومنشئ التوقعات التلقائي، وتوقعات بالذكاء الاصطناعي، ولوحة أداء شهرية، والمشاركة عبر رابط |
| قرار | بعد التمويل، حين ترسل تقارير شهرية للبنك أو المستثمر: لوحة أداء لحظية، ومتابعة الأرباح والتدفق النقدي، وQuickBooks، وحتى 10 سيناريوهات |
كل الخطط تبدأ بتجربة مجانية لمدة 7 أيام. قارن الخطط.
الأسئلة الشائعة
كم أطلب تمويلًا لمشروعي؟
ميزانية التأسيس أو التوسع ناقص ما ستدفعه بنفسك، مقرّبًا لأعلى إلى مبلغ تشرحه بندًا بندًا، مع احتياطي نقدي للأشهر الأولى.
ما أسهل تمويل للمشروعات الصغيرة؟
المدخرات والأهل هما الأسرع عادة. ومن خارج ذلك، فائتمان المورّد وبرامج جهات التنمية والقروض الصغيرة غالبًا أسهل من المستثمرين، خاصة مع خطة وتوقعات مالية واضحة.
ما الفرق بين القرض والمستثمر؟
القرض تسدّده بأقساط وتحتفظ بملكيتك كاملة، والمستثمر لا تسدّد له أقساطًا لكنه يأخذ حصة من المشروع.
هل أحتاج دراسة جدوى للحصول على تمويل؟
كثير من جهات التمويل تطلب خطة عمل أو دراسة جدوى مع توقعات مالية. راجع ما تطلبه كل جهة على موقعها الرسمي.
ما المستندات المطلوبة عادة؟
خطة عمل أو دراسة جدوى، وتوقعات مالية، والسجل التجاري وما يعادله، وإثبات الهوية، وكشوف حساب إن كان المشروع قائمًا، وبيانات الضمان أو الكفيل إن طُلب.
ما جدول أوجه استخدام التمويل؟
جدول قصير يوضح فيمَ ستنفق المبلغ، وتكلفة كل بند، وموعد إنفاقه، فيرى المموّل أن طلبك مدروس لا تقديري.
هل يساعدني بزنس بلدر في تجهيز طلب التمويل؟
نعم. تختبر «النظرة الواقعية» إن كانت الفكرة تستحق المال، ويعطيك إعداد خطة العمل الموجّه والتوقعات المالية (الأرباح والخسائر والميزانية والتدفق النقدي) ما تطلبه جهات التمويل، مع إدخال القرض أو الاستثمار في قسم التمويل واختبار سيناريوهات «ماذا لو». وبعد التمويل تتابع لوحة الأداء نتائجك الفعلية مقابل الخطة. وخطة «بناء» مصمَّمة للمؤسسين المستعدين لجمع التمويل أو التقدّم للقروض. لكن بزنس بلدر لا يقدّم طلب التمويل نيابةً عنك.
اعرف كم تمويلًا تحتاج بالضبط
وشاهد فجوة النقد قبل أن تطلب.
- الأرباح والخسائر
- التدفق النقدي
- الميزانية