ما هو المدى النقدي (Cash Runway) وكيف تحسبه؟
المدى النقدي (Cash Runway) هو تقدير للمدة التي يستطيع فيها النقد المتاح لديك الآن دعم عملك قبل أن ينفد، بناءً على المعدل الذي يستهلك به العمل النقد. لحسابه، اقسم النقد الذي تستطيع استخدامه على صافي الحرق الشهري (النقد الخارج ناقص النقد الداخل). مثلًا: 900,000 جنيه نقدًا ÷ 150,000 جنيه صافي حرق شهري = 6 أشهر. استخدم حاسبة المدى النقدي المجانية أدناه لتجربة أرقامك.
أهم النقاط
- المدى النقدي = النقد المتاح ÷ صافي الحرق الشهري. يخبرك تقريبًا بعدد الأشهر المتبقية قبل أن ينفد النقد.
- استخدم صافي الحرق (النقد الخارج ناقص النقد الداخل)، لا إجمالي الإنفاق.
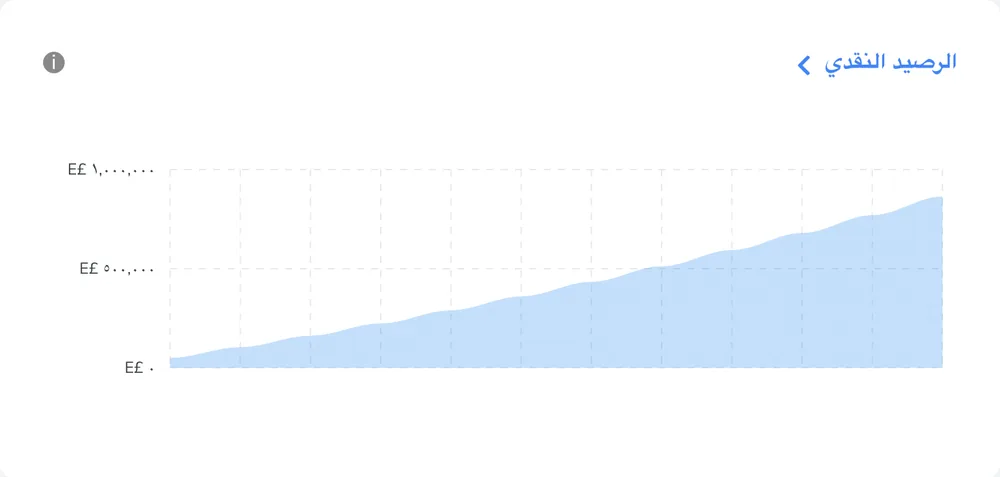
- إذا تغيّر التدفق النقدي كثيرًا من شهر لآخر، فالتوقعات الشهرية تُظهر أدنى نقطة نقدية فعلية أفضل من أي متوسط.
المعادلة البسيطة هي:
المدى النقدي = الرصيد النقدي الحالي ÷ صافي الحرق النقدي الشهري
إذا كان لدى شركة 900,000 جنيه نقدًا متاحًا، وتستهلك كل شهر 150,000 جنيه أكثر مما تُدخله، فإن مداها النقدي البسيط هو:
900,000 جنيه ÷ 150,000 جنيه = 6 أشهر
هذا مفيد، لكنه مجرد نقطة بداية. فالشركات الحقيقية نادرًا ما تحرق المبلغ نفسه تمامًا كل شهر.
حاسبة المدى النقدي المجانية
أدخل أرقامك الشهرية. تبدأ الحاسبة بأرقام المثال في هذا المقال.
يكفيك النقد نحو 6 أشهر. شاهد المسار شهرًا بشهر، واختبر أثر تعيين موظف أو تأخر عميل في بزنس بلدر.
ابدأ مجانًا لمدة 7 أيام · بدون بطاقة ائتمانتفترض الحاسبة أن النقد الداخل والخارج ثابتان كل شهر. الأشهر الحقيقية تختلف، فاستخدمها كفحص أولي ثم أعدّ توقعات شهرية. يتم الحساب في متصفحك، ولا يُرسل أو يُحفظ أي شيء تُدخله.
احسب صافي الحرق النقدي أولًا
صافي الحرق النقدي هو المبلغ الذي تتجاوز به التدفقات النقدية الخارجة التدفقات النقدية الداخلة خلال فترة معيّنة.
الصيغة الشهرية البسيطة هي:
صافي الحرق النقدي = التدفقات النقدية الخارجة − التدفقات النقدية الداخلة
لنفترض أن شركة حصّلت 650,000 جنيه خلال الشهر، ودفعت 800,000 جنيه في الرواتب والموردين والإيجار والضرائب والمصروفات النقدية الأخرى.
صافي الحرق لديها هو:
800,000 جنيه − 650,000 جنيه = 150,000 جنيه
إذا كان النقد الافتتاحي 900,000 جنيه، فإن المدى النقدي المختصر هو ستة أشهر.
مثال توضيحي فقط. هذه الأرقام ليست معايير مرجعية لأي سوق.
إجمالي الحرق مقابل صافي الحرق
يُستخدم مصطلح «معدل حرق النقد» لرقمين مختلفين، والمدى النقدي يعتمد على الثاني.
| المقياس | ماذا يحسب | في المثال | ماذا يخبرك |
|---|---|---|---|
| إجمالي الحرق | كل النقد الخارج في الشهر | 800,000 جنيه | حجم تكاليفك الشهرية |
| صافي الحرق | النقد الخارج ناقص النقد الداخل | 150,000 جنيه | سرعة انخفاض رصيدك البنكي. استخدمه لحساب المدى النقدي. |
قسمة النقد على إجمالي الحرق تُظهر مدى أقصر من الحقيقي، لأنها تتجاهل ما يدفعه لك العملاء.
تتوقف المعادلة عن الفائدة عندما يكون الحرق غير مستقر
تفترض المعادلة البسيطة أن معدل الحرق الأخير مؤشر معقول لما سيحدث مستقبلًا.
وقد يفشل هذا الافتراض بسرعة.
فقد يكون لدى الشركة:
- دفعة ضريبية في الشهر القادم؛
- قسط تأمين سنوي مستحق خلال شهر؛
- موظف جديد يبدأ بعد شهرين؛
- ذروة مبيعات موسمية؛
- دفعة متأخرة من أحد العملاء؛
- إنفاق على معدات أو تجهيزات؛
- سداد قسط قرض؛
- عربون كبير أو دفعة مقدمة لمورد.
إذا تغيّر التدفق النقدي تغيّرًا ملموسًا من شهر لآخر، فإن رقم حرق متوسطًا واحدًا يُخفي التوقيت.
بالنسبة لهذه الشركة، السؤال الأقوى ليس «ما متوسط مداي النقدي؟» بل:
في أي شهر يصبح رصيدي النقدي المتوقع منخفضًا بشكل مقلق أو سالبًا؟
استخدم توقعات شهرية للحصول على مدى نقدي واقعي
تخيّل أن الشركة نفسها تبدأ بـ 900,000 جنيه.
| الشهر | صافي حركة النقد | النقد في نهاية الشهر |
|---|---|---|
| البداية | — | 900,000 جنيه |
| الشهر 1 | −100,000 جنيه | 800,000 جنيه |
| الشهر 2 | −180,000 جنيه | 620,000 جنيه |
| الشهر 3 | −250,000 جنيه | 370,000 جنيه |
| الشهر 4 | −80,000 جنيه | 290,000 جنيه |
| الشهر 5 | +50,000 جنيه | 340,000 جنيه |
يشير متوسط الحرق في الأشهر الأولى إلى تراجع الوضع النقدي، لكن الشركة لا ينفد نقدها فعليًا خلال هذه الأشهر الخمسة، بل تبدأ في التعافي في الشهر الخامس.
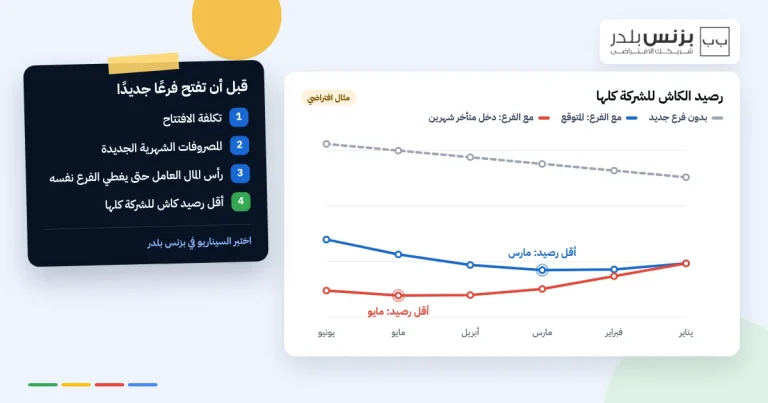
الآن غيّر افتراضًا واحدًا: عميل كان من المتوقع أن يدفع 200,000 جنيه في الشهر الرابع يدفع في الشهر السادس بدلًا من ذلك. ينخفض النقد في نهاية الشهر الرابع إلى 90,000 جنيه.
لم يتغير الحساب بسبب «معادلة مدى نقدي» مختلفة، بل تغيّر لأن التوقيت تغيّر.
ولهذا مكان المدى النقدي داخل التوقعات النقدية.
إذا كنت تُعدّ هذه التوقعات لأول مرة، فإن دليل التنبؤ بالأعمال: إعداد أول توقعات مالية دون بيانات تاريخية يقدّم نقطة بداية عملية.
كم شهرًا من المدى النقدي يكفي؟
لا يوجد رقم واحد صحيح للجميع. هذه قواعد تخطيط شائعة، وليست معايير مرجعية لأي سوق:
| وضعك | القاعدة الشائعة | السبب |
|---|---|---|
| شركة تحرق النقد | تحرّك عندما يقل المدى عن نحو 6 أشهر | خفض التكاليف أو رفع الأسعار أو ترتيب التمويل كلها تحتاج وقتًا لتُحدث أثرًا. |
| شركة ناشئة تخطط لجمع تمويل | 12 إلى 18 شهرًا بعد الجولة، وابدأ الجمع حين يتبقى 6 إلى 9 أشهر | جولة التمويل كثيرًا ما تستغرق عدة أشهر حتى تُغلق. راجع كيف تحصل على تمويل لمشروعك. |
| شركة رابحة بلا صافي حرق | راقب أدنى رصيد متوقع، واحتفظ بهامش يغطي بضعة أشهر من التكاليف الثابتة | تأخر التحصيل أو فاتورة كبيرة قد يسببان فجوة نقدية قصيرة. |
لم تفتتح مشروعك بعد؟ خطّط للمدى النقدي الأول ضمن ميزانية التأسيس: راجع كيف تحسب تكاليف تأسيس مشروع صغير.
المدى النقدي ليس هو الربح
قد يكون لدى شركة رابحة مدى نقدي قصير.
إذا أصدرت فواتير للعملاء اليوم وحصّلتها لاحقًا، فقد يظهر الربح قبل وصول النقد. وإذا اشتريت مخزونًا قبل بيعه، أو دفعت للموظفين قبل تحصيل الفواتير، أو قمت بمشتريات رأسمالية، فقد ينخفض النقد حتى عندما تكون الشركة رابحة.
وقد يحدث العكس أيضًا: يمكن لشركة أن تزيد نقدها مؤقتًا عبر قرض حتى وإن كانت عملياتها تخسر.
إذا كان هذا الفرق هو ما تواجهه، فإن مقال المبيعات ترتفع… فلماذا ينخفض النقد؟ يشرح مشكلة التوقيت بين الربح والنقد بتفصيل أكبر.
متى يجب على المؤسس إعادة حساب المدى النقدي؟
أعد الحساب عندما تتغير الصورة النقدية الأساسية تغيّرًا ملموسًا.
من المحفّزات المفيدة:
- الفوز بعقد كبير أو خسارته؛
- تغيّر توقيت سداد العملاء؛
- الموافقة على تعيين موظف جديد؛
- تغيّر الإيجار أو أسعار الموردين؛
- الحصول على تمويل؛
- بدء سداد أقساط القروض؛
- الالتزام بشراء أصل كبير؛
- مبيعات أعلى أو أقل من التوقعات بشكل ملموس.
بالنسبة لشركة ذات تدفقات نقدية متقلبة، تكون مراجعة التوقعات النقدية شهريًا عادةً أكثر فائدة من الاعتماد على رقم مدى نقدي ثابت واحد.
ماذا لو كان التدفق النقدي للشركة موجبًا؟
إذا كانت التدفقات النقدية الداخلة تتجاوز الخارجة باستمرار، فإن «المدى النقدي» بمعنى قسمة النقد على الحرق لم يعد يعطي عدد أشهر موجبًا ذا معنى، لأنه لا يوجد صافي حرق.
لكن هذا لا يعني أن المخاطر النقدية اختفت.
فقد تواجه شركة ذات تدفق نقدي موجب انخفاضًا مؤقتًا إذا جاءت دفعة كبيرة قبل تحصيلات العملاء. في هذه الحالة، راقب أدنى رصيد نقدي متوقع والشهر الذي يحدث فيه.
وغالبًا ما يكون هذا المقياس الأكثر فائدة في اتخاذ القرار للشركة الصغيرة والمتوسطة القائمة.
استخدم السيناريوهات قبل أن تلتزم
يصبح المدى النقدي أكثر فائدة عندما تختبر الافتراضات التي يمكن أن تغيّره.
أنشئ على الأقل سيناريو أساسيًا وسيناريو سلبيًا.
على سبيل المثال:
السيناريو الأساسي
- يدفع العملاء في المواعيد المتوقعة؛
- تتحقق المبيعات المخططة؛
- لا تظهر مصروفات كبيرة غير متوقعة.
السيناريو السلبي
- تنخفض المبيعات 15% لمدة ثلاثة أشهر؛
- يتأخر عميل رئيسي في السداد 30 يومًا؛
- ترتفع تكاليف الموردين 8%؛
- يبدأ موظف مخطط تعيينه في موعده رغم ذلك.
ثم قارن بين:
- أدنى رصيد نقدي؛
- شهر أدنى رصيد نقدي؛
- ما إذا كان النقد يصبح سالبًا؛
- حجم التمويل الإضافي أو إجراءات خفض التكاليف المطلوبة.
القيمة ليست في التنبؤ بمستقبل واحد دقيق، بل في معرفة الافتراضات التي تجعل العمل معرّضًا للخطر.
احسب مداك النقدي في بزنس بلدر
بزنس بلدر برنامج ذكاء اصطناعي لتخطيط الأعمال والتوقعات المالية للشركات الصغيرة والمتوسطة. تغطي توقعاته الإيرادات والتكاليف المباشرة والموظفين والمصروفات والأصول والتمويل والتدفق النقدي شهرًا بشهر، وتتيح سيناريوهات «ماذا لو» اختبار افتراضات بديلة مقارنةً بالسيناريو الأساسي.
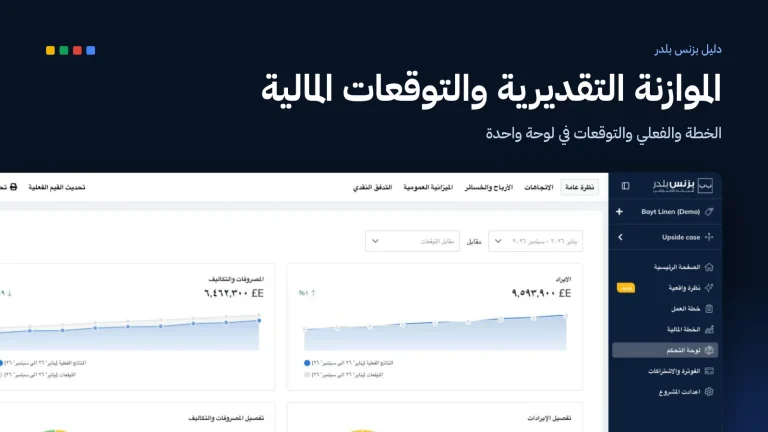
بهذا ترى المسار النقدي وراء رقم المدى النقدي، لا المتوسط فقط. تُظهر لك التوقعات المالية الشهرية الشهر الذي يكون فيه النقد في أدنى مستوى، وأثر تعيين موظف أو تغيير سعر أو تأخر عميل في السداد.
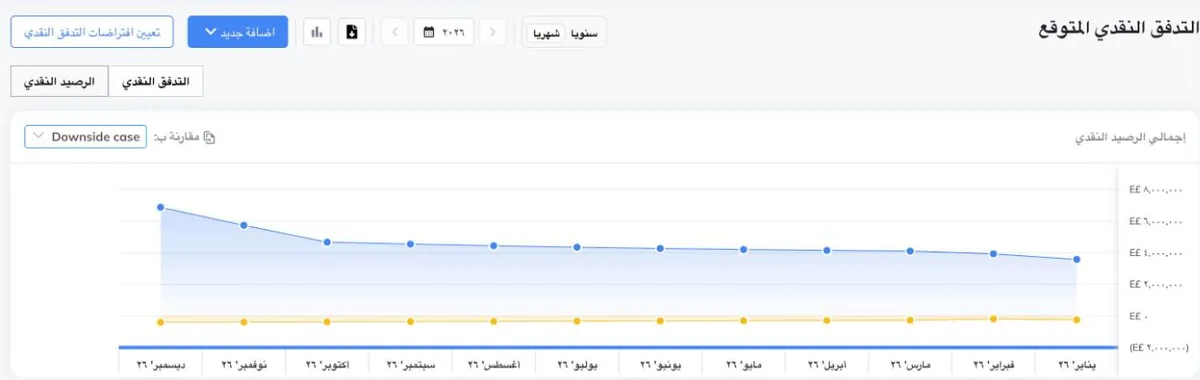
تعرّف على مقارنة السيناريوهات في بزنس بلدر ←
اعرف أثر القرار على نقدك قبل أن تلتزم. ابدأ تجربتك المجانية لمدة 7 أيام.
قائمة تحقق عملية للمدى النقدي
قبل أن تتصرف بناءً على رقم المدى النقدي، تحقّق مما يلي:
- هل الرصيد النقدي متاح فعلًا؟
- هل تستخدم التدفقات النقدية الداخلة والخارجة، لا الإيرادات والمصروفات المحاسبية؟
- هل فترة الحرق ممثِّلة للواقع؟
- هل الضرائب مشمولة؟
- هل أقساط سداد الديون مشمولة؟
- هل المدفوعات على المعدات والمدفوعات الرأسمالية الأخرى مشمولة؟
- هل تمت محاكاة تأخر سداد العملاء؟
- هل تمت محاكاة شروط السداد للموردين؟
- هل اختبرت سيناريو سلبيًا؟
- ما أدنى رصيد نقدي متوقع، وليس متوسط المدى النقدي فقط؟
المدى النقدي مقياس تحذيري مفيد، والتوقعات النقدية تحوّله إلى إطار لاتخاذ القرار.
وإذا كنت تكتب خطة عمل، فالمدى النقدي جزء من الخطة المالية في خطوات كتابة خطة عمل لمشروع صغير.
الأسئلة الشائعة
ما المدى النقدي الجيد؟
يعتمد على طبيعة العمل. من القواعد الشائعة أن تتحرك عندما يقل المدى عن نحو ستة أشهر، وأن تستهدف الشركات الناشئة 12 إلى 18 شهرًا بعد جمع التمويل. أما الشركة الرابحة التي لا تحرق النقد فتراقب أدنى رصيد نقدي متوقع بدلًا من ذلك.
ما الفرق بين معدل حرق النقد والمدى النقدي؟
معدل حرق النقد هو مقدار النقد الذي تخسره كل شهر. أما المدى النقدي فهو عدد الأشهر التي يكفيها نقدك الحالي بهذا المعدل: النقد مقسومًا على صافي الحرق الشهري.
كيف أحسب المدى النقدي إذا كانت أشهري غير متساوية؟
أعدّ توقعات نقدية شهرية: النقد الافتتاحي، زائد النقد الداخل المتوقع، ناقص النقد الخارج المتوقع، لكل شهر. ينتهي مداك الحقيقي في أول شهر يقل فيه الرصيد الختامي عن الصفر، أو عن الحد الأدنى الذي تريد الاحتفاظ به.
هل المدى النقدي هو نفسه المدى المالي؟
غالبًا نعم، ويُستخدم المصطلحان بالمعنى نفسه. يضيف البعض حدود الائتمان غير المستخدمة إلى المدى المالي؛ إن فعلت ذلك فاذكره بوضوح، لأن المال المقترض يجب سداده.
كم مرة يجب أن أعيد حساب المدى النقدي؟
شهريًا على الأقل، وكلما حدث تغيير كبير: الفوز بعقد أو خسارته، تعيين موظف جديد، تمويل جديد، أو تغيّر موعد سداد العملاء.
هل يمكن أن ينفد النقد من شركة رابحة؟
نعم. إذا كان العملاء يدفعون بعد أن تدفع أنت للموردين والموظفين، أو إذا اشتريت مخزونًا ومعدات مقدمًا، فقد ينفد النقد بينما تُظهر قائمة الدخل ربحًا.
اعرف كم شهرًا يكفيك النقد
ويتحدّث المدى النقدي مع كل تغيير في خطتك.
- الأرباح والخسائر
- التدفق النقدي
- السيناريوهات