إدارة التدفق النقدي والتنبؤ به للشركات الصغيرة
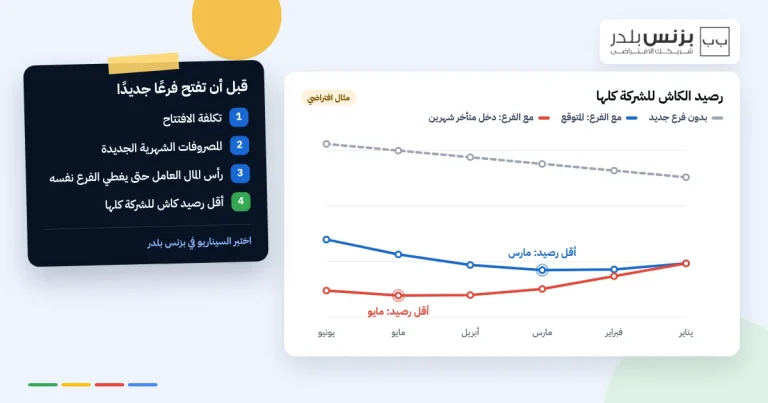
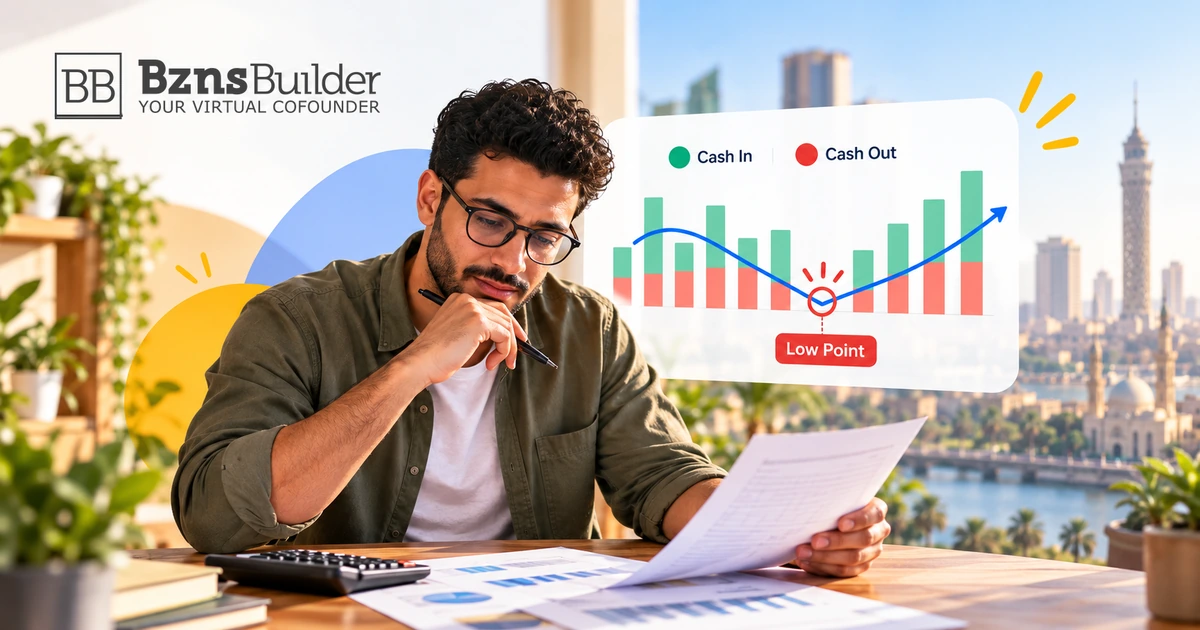
إدارة التدفق النقدي هي التحكم في توقيت دخول المال إلى شركتك وخروجه منها. والتنبؤ بالتدفق النقدي يدعمها: لكل أسبوع أو شهر قادم، النقد الافتتاحي + النقد الداخل − النقد الخارج = النقد الختامي. أهم رقم في هذه التوقعات هو أدنى رصيد متوقع، لأنه المكان الذي قد يتركك فيه تعيين موظف أو طلب مخزون أو تأخر عميل دون نقد كافٍ. استخدم الأداة المجانية أدناه لتعرف أدنى نقطة لديك.
أهم النقاط
- ضع النقد في الشهر الذي يدخل فيه أو يخرج، لا في شهر إصدار الفاتورة أو تسجيل التكلفة.
- تابع الرصيد الختامي المتجدد وحدّد أدنى نقطة فيه.
- اختبر القرارات الكبيرة مقابل هذه النقطة، وحدّث التوقعات كل شهر.
إدارة التدفق النقدي ليست مجرد معرفة حجم المال الموجود في البنك اليوم.
السؤال المفيد يتطلع إلى الأمام:
متى سيدخل النقد، ومتى سيخرج، وما أدنى رصيد يُرجَّح أن تصل إليه الشركة قبل أن يتغير هذا النمط؟
هنا يصبح التنبؤ بالتدفق النقدي جزءًا من الإدارة اليومية. فالتوقعات تحوّل المقبوضات والمدفوعات المتوقعة إلى وضع نقدي متجدد، ويمكنك بعد ذلك استخدام هذه الرؤية لتقرر ما إذا كان تعيين موظف أو طلب مخزون أو دفعة لمورد أو التزام تسويقي أو خطة نمو يتناسب مع توقيت النقد في شركتك.
إذا نظرت إلى الخلف فقط، فستعرف ما حدث. وإذا توقعت إلى الأمام، فستستطيع أن تقرر ما تفعله بعد ذلك.
إدارة التدفق النقدي والتنبؤ به مهمتان مختلفتان
إدارة التدفق النقدي هي العمل المستمر للتحكم في توقيت دخول المال إلى الشركة وخروجه منها.
أما التنبؤ بالتدفق النقدي فهو الرؤية المستقبلية التي تدعم هذا العمل، إذ يقدّر التدفقات النقدية الداخلة والخارجة المتوقعة خلال الأسابيع أو الأشهر القادمة ويُظهر الرصيد النقدي الناتج.
وأنت تحتاج إلى الاثنين.
التوقعات دون إجراءات إدارية مجرد جدول بيانات، وإدارة النقد دون توقعات غالبًا ما تكون رد فعل.
ولهذا أيضًا لا يجب التعامل مع الأرباح والمبيعات والنقد كأنها شيء واحد.
فقد تظهر عملية البيع في إيراداتك قبل أن يدفع العميل، وقد تؤثر تكلفة ما في الربح بشكل مختلف عن تاريخ خروج النقد فعلًا من البنك. لذلك قد يأتي شهر رابح بجوار وضع نقدي يزداد ضيقًا.
إذا كانت فجوة التوقيت هذه هي المشكلة التي تواجهها، فاقرأ المبيعات ترتفع… فلماذا ينخفض النقد؟ لتشخيص أعمق.
وللصورة الأوسع للإدارة المالية بعيدًا عن النقد، راجع إدارة الشؤون المالية للشركات الصغيرة: كيف تديرها بفعالية.
ابنِ رؤية نقدية تستطيع إدارتها فعلًا
لا تحتاج التوقعات النقدية المفيدة إلى أن تبدأ معقدة، بل إلى أن تضع النقد الصحيح في الفترة الصحيحة.
1. ابدأ بالنقد الافتتاحي
استخدم النقد الذي تتوقع أن يكون متاحًا في بداية الفترة.
يصبح هذا نقطة انطلاق التوقعات. وهو ليس الإيرادات ولا الربح ولا قيمة الفواتير غير المدفوعة، بل النقد المتاح للشركة.
2. ضع التدفقات الداخلة حيث يُتوقع وصول النقد
توقّع التحصيلات بناءً على التوقيت، لا على المبيعات فقط.
إذا كنت تتوقع إصدار فاتورة لعميل في يناير وتحصيلها في فبراير، فمكان النقد هو توقعات فبراير.
وبحسب طبيعة العمل، قد تشمل التدفقات الداخلة مقبوضات العملاء أو حصيلة التمويل أو مساهمات المالك أو أي مقبوضات نقدية حقيقية أخرى. المهم هو استخدام الفترة التي يُتوقع أن يصبح فيها المال متاحًا.
3. ضع التدفقات الخارجة حيث يُتوقع خروج النقد
افعل الشيء نفسه مع المدفوعات.
الرواتب والموردون والإيجار والمخزون وأقساط القروض والمعدات والالتزامات النقدية الأخرى مكانها الفترة التي تتوقع أن تدفعها فيها.
وهنا تظهر كثير من القرارات التشغيلية. فمصروفان بالتكلفة الإجمالية نفسها قد يُحدثان ضغطًا مختلفًا تمامًا إذا كان أحدهما يجب دفعه فورًا والآخر موزعًا على عدة أشهر.
4. احسب الرصيد الختامي المتجدد
لكل فترة:
صافي التدفق النقدي = التدفقات النقدية الداخلة − التدفقات النقدية الخارجة
ثم:
النقد الختامي = النقد الافتتاحي + صافي التدفق النقدي
وتبدأ الفترة التالية بالنقد الختامي للفترة السابقة.
هذا الرصيد المتجدد أهم من النظر إلى تدفقات شهر واحد بمعزل عن غيره، لأنه يُظهر أين تتجمع عدة قرارات لتصنع نقطة نقدية منخفضة.
مثال توضيحي: حدّد أدنى نقطة نقدية
لنأخذ مثالًا افتراضيًا: شركة تبيع للشركات في مصر تبدأ يناير بـ 600,000 جنيه نقدًا.
هذه الأرقام توضيحية فقط، وليست معيارًا مرجعيًا لأي سوق.
| الشهر | النقد الافتتاحي | النقد الداخل | النقد الخارج | صافي التدفق النقدي | النقد الختامي |
|---|---|---|---|---|---|
| يناير | 600,000 جنيه | 400,000 جنيه | 500,000 جنيه | −100,000 جنيه | 500,000 جنيه |
| فبراير | 500,000 جنيه | 450,000 جنيه | 550,000 جنيه | −100,000 جنيه | 400,000 جنيه |
| مارس | 400,000 جنيه | 650,000 جنيه | 575,000 جنيه | 75,000 جنيه | 475,000 جنيه |
| أبريل | 475,000 جنيه | 700,000 جنيه | 600,000 جنيه | 100,000 جنيه | 575,000 جنيه |
تنهي الشركة أبريل بـ 575,000 جنيه، وهذا الرقم وحده قد يجعل التوقعات تبدو مريحة.
لكن الرقم الأكثر فائدة هو أدنى رصيد نقدي متوقع: 400,000 جنيه في نهاية فبراير.
هذه هي النقطة التي يجب اختبار الالتزامات قصيرة الأجل مقابلها.
قد تبدو عملية شراء جديدة ممكنة مقارنةً بنقد أبريل، لكنها قد تكون أقل راحة بكثير إذا استحق دفعها قبل النقطة المنخفضة في فبراير.
أداة مجانية: اعرف أدنى نقطة نقدية لديك
أدخل النقد الافتتاحي والنقد الذي تتوقع دخوله وخروجه كل شهر. تبدأ الأداة بأرقام المثال أعلاه.
أدنى نقطة نقدية لديك 400,000 جنيه في الشهر 2. اختبر مقابلها في بزنس بلدر أثر تعيين موظف أو طلب مخزون أو تأخر عميل، شهرًا بشهر.
ابدأ مجانًا لمدة 7 أيام · بدون بطاقة ائتماناستخدم النقد الذي تتوقع تحصيله ودفعه فعلًا في كل شهر، لا الفواتير أو الربح المحاسبي. يتم الحساب في متصفحك، ولا يُرسل أو يُحفظ أي شيء تُدخله.
تغيير واحد في التوقيت قد يغيّر القرار
الآن غيّر افتراضًا واحدًا.
لنفترض أن 150,000 جنيه من النقد المتوقع في فبراير حُصّلت في مارس بدلًا من ذلك.
ولا شيء آخر يتغير.
تنخفض التدفقات الداخلة في فبراير من 450,000 جنيه إلى 300,000 جنيه، وترتفع في مارس من 650,000 جنيه إلى 800,000 جنيه.
ويصبح النقد الختامي المعدّل:
- يناير: 500,000 جنيه
- فبراير: 250,000 جنيه
- مارس: 475,000 جنيه
- أبريل: 575,000 جنيه
بنهاية مارس يعود رصيد الشركة إلى 475,000 جنيه كما في التوقعات الأصلية، وتنهي أبريل عند 575,000 جنيه أيضًا.
لكن أدنى نقطة نقدية تغيّرت من 400,000 جنيه إلى 250,000 جنيه.
لم يغيّر تأخير تحصيل 150,000 جنيه الرصيد النهائي في مارس أو أبريل، لكنه غيّر حجم السيولة التي احتاجتها الشركة للوصول إليه.
ولهذا فإدارة التدفق النقدي مسألة توقيت بقدر ما هي مسألة مبالغ.
حوّل التوقعات إلى قرارات تشغيلية
بمجرد أن تتضح النقطة المنخفضة، اسأل عن سببها وعن القرارات التي تؤثر فيها.
| الأداة | ماذا تفعل | أثرها على أدنى نقطة |
|---|---|---|
| حصّل أسرع | اطلب دفعات مقدمة، أصدر الفواتير في موعدها، قصّر مهلة السداد، تابع الفواتير المتأخرة | يصل النقد قبل الشهر الأضعف، فتصبح النقطة المنخفضة أقل عمقًا |
| ادفع وفق الشروط المتفق عليها | اربط مدفوعات الموردين بمواعيد استحقاقها الفعلية، وتفاوض على الشروط مسبقًا | توزّع التدفقات الخارجة بدل تكدّسها في شهر واحد |
| وقّت التعيينات والمشتريات الكبيرة | ابدأ التكلفة بعد أدنى نقطة، أو قسّمها على مراحل | تُبعد تكلفة ثابتة جديدة عن أضيق الأشهر |
| احتفظ بمخزون أقل | اطلب أقرب إلى موعد البيع، خاصة الأصناف بطيئة الحركة | نقد أقل مجمّد في انتظار البيع. راجع كيف يؤثر المخزون في التدفق النقدي. |
| رتّب التمويل مبكرًا | جهّز حد ائتمان قبل أن تُظهر التوقعات فجوة | يغطي النقطة المنخفضة دون بحث متسرع في اللحظة الأخيرة |
تحصيلات العملاء
إذا كانت مدفوعات العملاء تصل متأخرة عن المتوقع، فحدّث توقيت التحصيل بدلًا من ترك الافتراض الأصلي دون تغيير.
ثم اسأل: ماذا يحدث لأدنى رصيد نقدي إذا استمر التأخير؟
توقيت الموردين والمدفوعات
اربط مدفوعات الموردين بمواعيد استحقاقها الفعلية.
ولا تفترض أن تأخير الدفع هو الحل الصحيح تلقائيًا. الهدف هو فهم الالتزامات التي تُحدث الضغط النقدي، ثم تقييم بدائل واقعية تجاريًا.
التوظيف
التعيين ليس مجرد رقم راتب سنوي، بل يغيّر النقد من الشهر الذي تبدأ فيه التكلفة، وقد يجلب تكاليف أخرى مرتبطة به.
قبل الالتزام، أدخل التوقيت في التوقعات وافحص الأشهر التي تلي بدء التعيين.
المخزون
قد يستهلك المخزون النقد قبل تحصيل البيع المرتبط به.
توقّع موعد شراء المخزون وموعد بيعه وموعد وصول نقد العميل. وقد تكون الفجوة بين هذه الأحداث أهم من هامش الربح الإجمالي عندما تكون السيولة ضيقة.
الإنفاق الاختياري والاستثمار
يجب اختبار الحملات التسويقية والمعدات وتكاليف التوسع والاستثمارات الأخرى مقابل الرصيد النقدي المتجدد، لا مقابل الربح السنوي المتوقع فقط.
السؤال ليس ببساطة: «هل تستطيع الشركة دفع ثمن هذا؟»
بل:
«ماذا يحدث لأدنى رصيد نقدي متوقع إذا التزمنا بهذا الآن؟»
استخدم أكثر من سيناريو للقرارات المهمة
قد تمنحك التوقعات الواحدة راحة زائفة لأنها تُخفي مدى اعتماد النتيجة على مجموعة واحدة من الافتراضات.
في القرارات الجوهرية، احتفظ بسيناريو أساسي واختبر بديلًا واقعيًا واحدًا على الأقل.
قد تغيّر:
- توقيت التحصيل؛
- حجم المبيعات؛
- موعد التعيين؛
- توقيت شراء المخزون؛
- مصروفًا تشغيليًا كبيرًا؛
- توقيت التمويل.
الهدف ليس إنتاج أسوأ سيناريو دراماتيكي.
بل معرفة الافتراضات التي تغيّر النقد بشكل جوهري وتلك التي لا تغيّره.
قد يترك سيناريو ما الربح السنوي دون تغيير تقريبًا، ومع ذلك يُحدث نقطة نقدية أدنى بكثير. وهذا الفرق مهم إذا وقعت الفواتير أو الرواتب أو التزامات الموردين داخل هذه الفجوة.
إذا كنت تبدأ التوقعات الأوسع من الصفر، فإن التنبؤ بالأعمال: إعداد أول توقعات مالية دون بيانات تاريخية يغطي الإعداد الأشمل للتوقعات.
لتعرف كم يكفيك النقد إذا استمرت الفجوة، استخدم حاسبة المدى النقدي.
أبقِ التوقعات حيّة
تفقد التوقعات النقدية قيمتها عندما تصبح وثيقة تُبنى مرة واحدة ثم يتوقف تحديثها.
في كل مراجعة:
- استبدل الفترات المنقضية بالنتائج الفعلية.
- قارن التحصيلات المتوقعة بما وصل فعلًا.
- قارن المدفوعات المتوقعة بما خرج فعلًا.
- ابحث في الفروق الجوهرية في التوقيت أو المبالغ.
- حدّث الافتراضات المستقبلية.
- مدّد التوقعات ليظل لديك رؤية للمستقبل.
الأمر لا يتعلق بجعل كل توقعات دقيقة تمامًا.
بل بجعلها مفيدة بما يكفي لكشف التغيرات مبكرًا وتحسين القرار التالي.
إذا كان عميل يدفع باستمرار متأخرًا عن الافتراض، فيجب أن تتعلم التوقعات ذلك.
وإذا غيّر مورد شروطه، فحدّث التوقيت.
وإذا تأجل التعيين شهرين، فانقل التكلفة.
يجب أن تتبع التوقعات العمل، لا أن تجبر العمل على اتباع نموذج قديم.
إذا كنت تحتاج إلى هيكل شهري جاهز، ابدأ بـ توقعات التدفق النقدي لـ 12 شهرًا.
أخطاء شائعة في التنبؤ بالتدفق النقدي
التعامل مع الفاتورة كأنها نقد
الفاتورة تخبرك بما هو مستحق، أما توقعاتك النقدية فيجب أن تُظهر متى تتوقع وصول المال.
توقع المبيعات دون توقيت السداد
قد يزيد نمو الإيرادات الضغط النقدي عندما تُدفع تكاليف التنفيذ قبل أن يدفع لك العملاء.
إغفال المدفوعات غير المنتظمة
التأمين السنوي وشراء المعدات ومدفوعات التمويل والبنود غير الشهرية الأخرى قد تُحدث انخفاضًا نقديًا حادًا إذا غابت عن التوقعات.
النظر إلى الربح فقط
الربح مهم، لكنه لا يخبرك بتوقيت المقبوضات والمدفوعات النقدية. استخدم الربح والنقد معًا.
استخدام سيناريو واحد فقط
يجب أن تساعدك التوقعات على اختبار القرارات، لا مجرد توثيق الافتراض الحالي.
ترك التوقعات تتقادم
قد تكون التوقعات القديمة أسوأ من عدم وجود توقعات، لأنها تبدو دقيقة بينما تصف عملًا لم يعد موجودًا.
أين يأتي دور بزنس بلدر
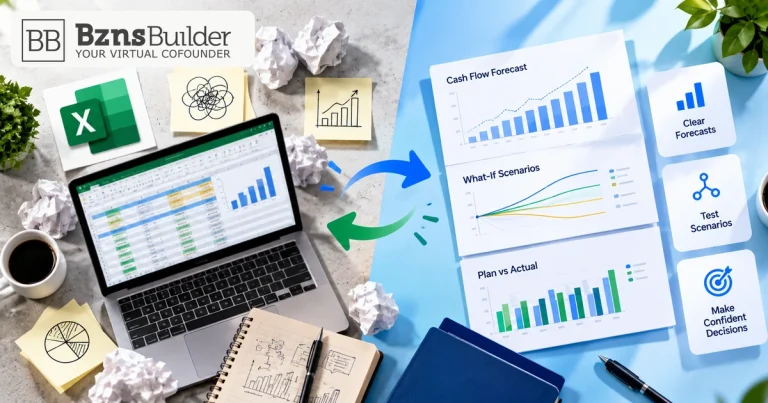
يمكنك بناء هذه الرؤية النقدية يدويًا في جدول بيانات.
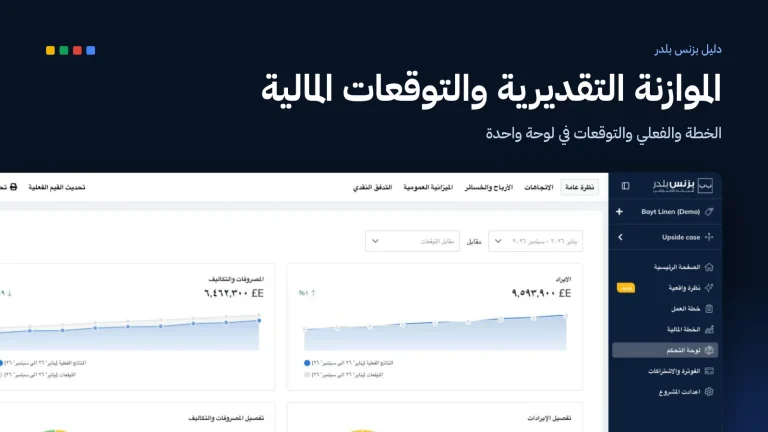
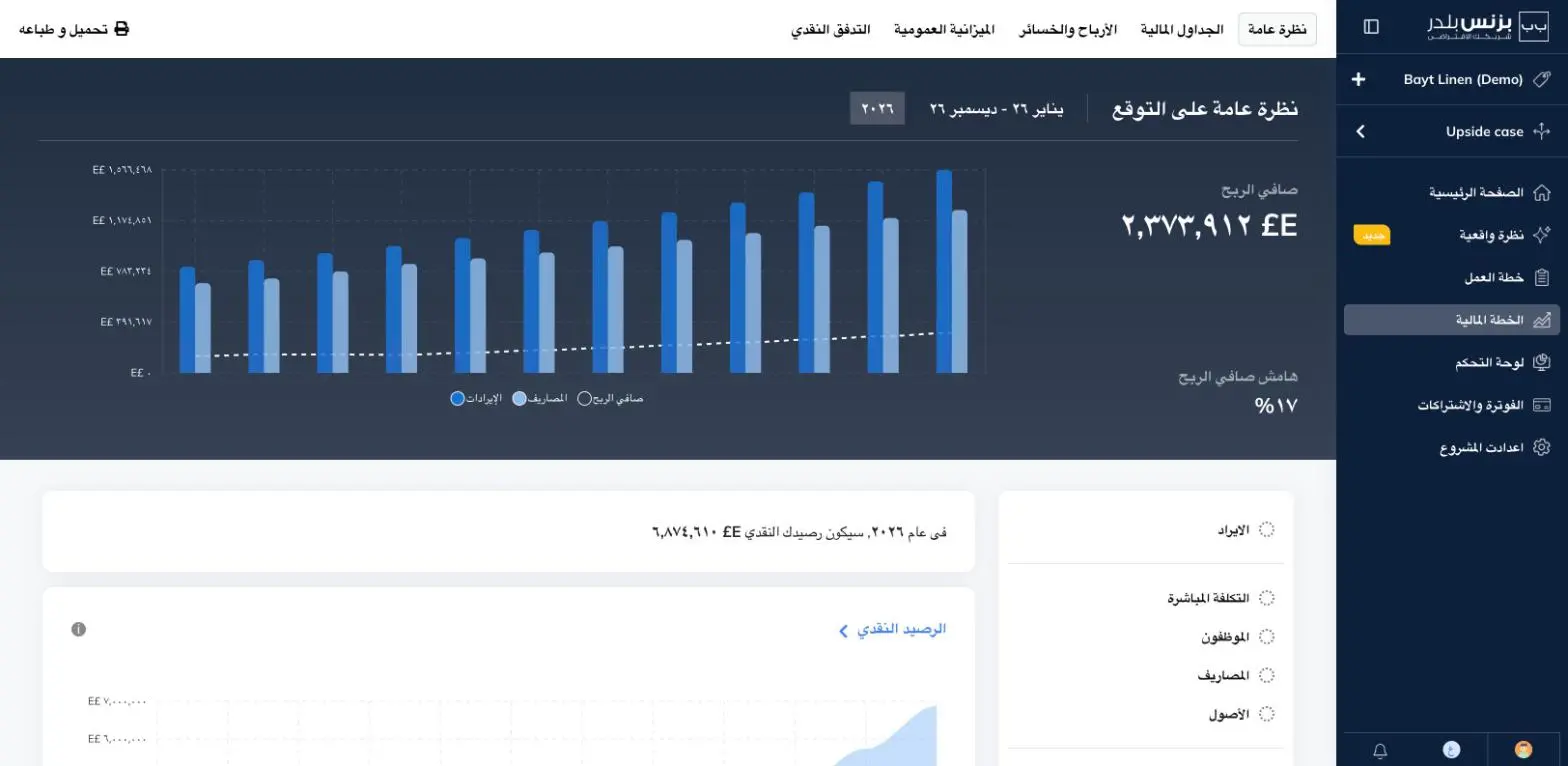
ينقل بزنس بلدر منطق القرار نفسه إلى توقعات مالية مترابطة، إذ يُعدّ توقعات تشمل قائمة الدخل والميزانية العمومية والتدفق النقدي، ويتيح لك مقارنة افتراضات بديلة عبر سيناريوهات «ماذا لو». كما يمكنه متابعة الأداء الفعلي مقارنةً بالخطة بمرور الوقت.
الجزء المفيد ليس إنتاج تقرير آخر، بل القدرة على تغيير افتراض ما ورؤية كيف يتحرك النقد والربح المتوقعان معًا قبل أن تلتزم بالقرار.
تعرّف على المزيد حول التوقعات المالية والسيناريوهات في بزنس بلدر.
تعرّف على التوقعات المالية في بزنس بلدر ←
اعرف أضعف شهر نقدي لديك قبل أن تلتزم. ابدأ تجربتك المجانية لمدة 7 أيام.
أدِر النقطة المنخفضة، لا رصيد اليوم فقط
تبدأ الإدارة الجيدة للتدفق النقدي بعادة واحدة: توقف عن السؤال فقط عن رصيد البنك اليوم.
واسأل عمّا يُرجَّح أن يصبح عليه الرصيد بعد الالتزامات الجارية بالفعل.
ابنِ التوقعات حول مواعيد دخول النقد وخروجه المتوقعة، وحدّد أدنى رصيد متوقع، واختبر القرارات المهمة مقابله، ثم حدّث النموذج عندما يتغير الواقع.
لن تزيل التوقعات عدم اليقين.
لكنها تمنحك مكانًا أوضح لاتخاذ القرار.
الأسئلة الشائعة
ما هي إدارة التدفق النقدي؟
هي العمل المستمر للتحكم في توقيت دخول المال إلى الشركة وخروجه منها: تحصيل مستحقات العملاء، وتوقيت المدفوعات، والتأكد من وجود نقد كافٍ في كل لحظة، لا في نهاية الشهر فقط.
ما هي توقعات التدفق النقدي؟
تقدّر توقعات التدفق النقدي النقد الذي تتوقع تحصيله ودفعه في كل أسبوع أو شهر قادم، والرصيد الختامي الناتج، فتُظهر متى سيضيق النقد قبل أن يحدث ذلك.
إلى أي مدى يجب أن تتنبأ الشركة الصغيرة بتدفقها النقدي؟
تحتفظ شركات صغيرة كثيرة بتوقعات شهرية لـ 12 شهرًا قادمة للتخطيط، وبرؤية أسبوعية لـ 13 أسبوعًا عندما يكون النقد ضيقًا. وكحد أدنى، انظر إلى الأمام بما يكفي لتغطية دفعاتك الكبيرة القادمة.
هل أتنبأ بالتدفق النقدي أسبوعيًا أم شهريًا؟
التوقعات الشهرية تكفي لمعظم التخطيط. انتقل إلى الأسبوعية عندما يقترب رصيدك من الصفر، أو عندما تتوزع مواعيد الرواتب والموردين بشكل غير منتظم داخل الشهر، أو عندما تدير فجوة قصيرة الأجل.
ما الفرق بين توقعات التدفق النقدي والموازنة؟
تحدد الموازنة الإيرادات والإنفاق المخطط لفترة ما، بينما تتابع توقعات التدفق النقدي متى يتحرك النقد فعلًا وكم سيكون رصيدك. قد تلتزم بالموازنة ويظل النقد ينقصك إذا تأخر العملاء في السداد.
هل يمكنني التنبؤ بالتدفق النقدي في Excel؟
نعم، جدول البيانات يكفي لتوقعات بسيطة، لكن تحديثه واختبار السيناريوهات فيه يصبحان أصعب مع نمو الشركة. توضح مقارنتنا بين برامج التدفق النقدي وExcel متى يحين وقت الانتقال.
توقّع نقدك شهرًا بشهر
اعرف موقفك النقدي قبل أي قرار.
- الأرباح والخسائر
- التدفق النقدي
- السيناريوهات