كيف تحسب نقطة التعادل لشركة صغيرة
نقطة التعادل هي مستوى المبيعات الذي تغطي عنده إيراداتك التكاليف الثابتة والمتغيرة المدرجة في نموذجك. عند هذه النقطة يكون الربح التشغيلي صفرًا: أنت تغطي هذه التكاليف، لكنك لم تبدأ بعد في تحقيق ربح منها.
بالنسبة لمنتج أو خدمة بسيطة، ابدأ بهذه المعادلات:
هامش المساهمة للوحدة = سعر بيع الوحدة − التكلفة المتغيرة للوحدة
وحدات التعادل = التكاليف الثابتة ÷ هامش المساهمة للوحدة
وإذا أردت الإجابة بالمبالغ بدلًا من الوحدات:
نسبة هامش المساهمة = هامش المساهمة للوحدة ÷ سعر بيع الوحدة
إيرادات التعادل = التكاليف الثابتة ÷ نسبة هامش المساهمة
هذه الحسابات مفيدة، لكنها تجيب عن سؤال واحد فقط: كم أحتاج أن أبيع لأغطي التكاليف في هذا النموذج؟
ولا تجيب عن سؤال آخر لا يقل أهمية للمؤسس: هل سيكون لديّ نقد كافٍ في الوقت المناسب لمواصلة العمل؟
ولهذا مكان نقطة التعادل داخل التوقعات المالية، لا بمعزل عنها.
1. ابدأ بالفصل بين التكاليف الثابتة والمتغيرة
لا تنجح المعادلة إلا إذا كانت المدخلات منطقية.
التكاليف الثابتة هي التكاليف التي لا تتغير مباشرةً مع كل وحدة إضافية تبيعها خلال الفترة التي تحاكيها، مثل الإيجار والمستوى الأساسي للرواتب والتأمين واشتراكات البرمجيات.
التكاليف المتغيرة ترتفع مع ارتفاع المبيعات أو الإنتاج. وبحسب طبيعة العمل، قد تشمل المواد والتغليف والتوصيل ورسوم المعاملات ووقت المقاولين من الباطن أو أي تكلفة أخرى ترتبط مباشرةً بكل عملية بيع.
بعض التكاليف مختلطة. ففاتورة المرافق مثلًا قد تتضمن رسمًا شهريًا أدنى إضافةً إلى جزء مرتبط بالاستهلاك. وحيثما أمكن، افصل الجزأين الثابت والمتغير بدلًا من وضع التكلفة كلها في خانة واحدة.
والفترة مهمة أيضًا. إذا كنت تحسب نقطة التعادل الشهرية، فاستخدم تكاليف ثابتة شهرية واقتصاديات وحدة تخص الفترة نفسها.
إذا كان سعر البيع لديك لا يزال قابلًا للتغيير، فابدأ بفهم علاقة السعر بالتكلفة وبالقيمة لدى العميل. ويُعدّ دليل بزنس بلدر حول تسعير المنتجات والخدمات رفيقًا مفيدًا لهذا الحساب.
2. احسب هامش المساهمة
يخبرك هامش المساهمة بالمبلغ المتبقي من كل عملية بيع بعد خصم التكلفة المتغيرة لتقديمها.
تخيّل شركة خدمات صغيرة تعمل مع الشركات (B2B). يُباع كل مشروع مكتمل بمبلغ 50,000 جنيه، وتبلغ تكاليف التنفيذ المتغيرة لكل مشروع 20,000 جنيه.
مثال توضيحي:
- سعر البيع لكل مشروع: 50,000 جنيه
- التكلفة المتغيرة لكل مشروع: 20,000 جنيه
- هامش المساهمة لكل مشروع: 30,000 جنيه
إذن:
50,000 جنيه − 20,000 جنيه = 30,000 جنيه هامش مساهمة لكل مشروع
ونسبة هامش المساهمة هي:
30,000 جنيه ÷ 50,000 جنيه = 60%
هذه الـ 60% هي الحصة المتبقية من كل جنيه مبيعات لتغطية التكاليف الثابتة، ثم تتحول إلى ربح بعد تغطيتها.
3. احسب وحدات التعادل وإيرادات التعادل
لنفترض الآن أن الشركة نفسها لديها 180,000 جنيه تكاليف تشغيل ثابتة شهريًا.
وحدات التعادل هي:
180,000 جنيه ÷ 30,000 جنيه = 6 مشروعات شهريًا
وإيرادات التعادل هي:
180,000 جنيه ÷ 60% = 300,000 جنيه شهريًا
الإجابتان تحكيان القصة نفسها من زاويتين مختلفتين: ستة مشروعات بسعر 50,000 جنيه لكل منها تحقق إيرادات قدرها 300,000 جنيه.
عند هذا المستوى:
- الإيرادات = 300,000 جنيه؛
- التكاليف المتغيرة = 6 × 20,000 جنيه = 120,000 جنيه؛
- هامش المساهمة = 180,000 جنيه؛
- التكاليف الثابتة = 180,000 جنيه؛
- الربح التشغيلي في النموذج = 0 جنيه.
إذا كانت «الوحدة» لديك يجب أن تكون عددًا صحيحًا، كمنتج أو طلب أو مشروع أو عميل، فقرّب النتيجة النظرية للأعلى لا للأسفل. فالمعادلة التي تعطي 6.2 مشروع لا تعني أن ستة مشروعات تكفي.
4. ما الذي تخبرك به نقطة التعادل فعلًا
نقطة التعادل حدّ فاصل، وليست حكمًا على العمل بأكمله.
وفق افتراضاتك:
- تحت نقطة التعادل: لا يكفي هامش المساهمة لتغطية التكاليف الثابتة في النموذج؛
- عند نقطة التعادل: تُغطّى هذه التكاليف ويكون الربح التشغيلي صفرًا؛
- فوق نقطة التعادل: تساهم كل وحدة إضافية في الربح التشغيلي، بشرط ثبات هيكل السعر والتكلفة.
هذا مفيد في التسعير وتخطيط الطاقة الاستيعابية وأهداف المبيعات. ومفيد أيضًا عندما تفكر في تعيين موظف جديد أو فتح موقع أو خط منتجات جديد أو أي تكلفة أخرى تغيّر قاعدة التكاليف الثابتة.
لكن نقطة التعادل تظل سؤالًا في الاقتصاديات المحاسبية، ولا تخبرك تلقائيًا بحجم النقد الموجود في البنك.
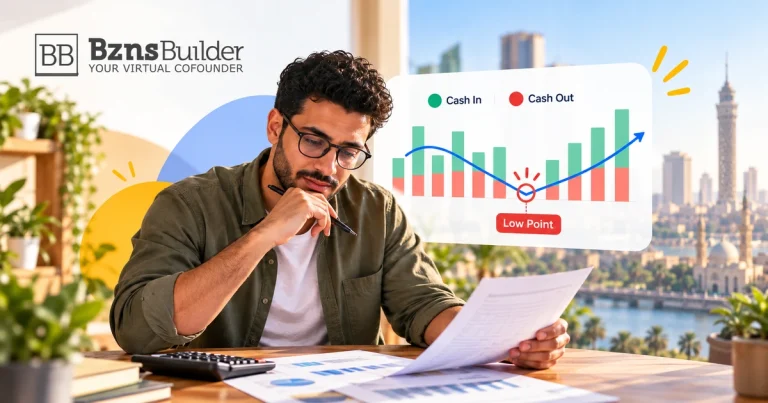
5. لماذا قد تصل إلى نقطة التعادل ويظل النقد غير كافٍ؟
لنفترض أن شركة الخدمات في مثالنا أنجزت ستة مشروعات خلال شهر. في النموذج التشغيلي، هذه هي نقطة التعادل تمامًا.
أضف الآن افتراضًا واحدًا عن توقيت النقد: يدفع العملاء 30% في شهر إنجاز العمل و70% في الشهر التالي.
بالنسبة للمشروعات الستة:
- الإيرادات المنجزة: 300,000 جنيه؛
- النقد المحصّل في الشهر نفسه: 30% × 300,000 جنيه = 90,000 جنيه؛
- تكاليف التشغيل المتغيرة والثابتة المدفوعة في الشهر: 120,000 جنيه + 180,000 جنيه = 300,000 جنيه.
قبل احتساب النقد الافتتاحي أو المستحقات القديمة أو ائتمان الموردين أو التمويل أو أي حركات نقدية أخرى، يواجه ذلك الشهر عجزًا في التوقيت قدره 210,000 جنيه.
لذلك يمكن أن تكون الشركة عند نقطة التعادل في نموذج الربح، وتظل بحاجة إلى نقد لسد الفجوة بين تنفيذ العمل وسداد الفواتير وتحصيل مستحقاتها.
وهذا هو السبب نفسه الذي يجعل شركة رابحة تشعر بنقص النقد عندما تنمو المستحقات، أو يُشترى المخزون قبل بيعه، أو تستحق مدفوعات كبيرة قبل وصول نقد العملاء. إذا كان هذا الفرق هو المشكلة التي تواجهها، فاقرأ المبيعات ترتفع… فلماذا ينخفض النقد؟.
يجب أن تتضمن التوقعات النقدية الحقيقية الصورة كاملة: النقد الافتتاحي، والمستحقات والالتزامات القائمة، والضرائب، والإنفاق الرأسمالي، وحركات القروض، وأي تدفقات نقدية أخرى ذات صلة. ورقم 210,000 جنيه أعلاه مبسّط عمدًا لإظهار أثر التوقيت، وليس توقعًا نقديًا كاملًا للشركة.
6. تتغير نقطة التعادل عندما تتغير محركات العمل
نقطة التعادل لديك ليست ثابتة إلى الأبد. غيّر السعر أو التكلفة المباشرة أو التكلفة الثابتة وستتغير الإجابة.
إليك ما يحدث للشركة التوضيحية نفسها:
| السيناريو | السعر / المشروع | التكلفة المتغيرة / المشروع | هامش المساهمة | وحدات التعادل | إيرادات التعادل النظرية |
|---|---|---|---|---|---|
| الأساسي | 50,000 جنيه | 20,000 جنيه | 30,000 جنيه | 6.0 | 300,000 جنيه |
| سعر أقل بنسبة 10% | 45,000 جنيه | 20,000 جنيه | 25,000 جنيه | 7.2 ← 8 مشروعات كاملة | 324,000 جنيه |
| ارتفاع التكلفة المتغيرة | 50,000 جنيه | 24,000 جنيه | 26,000 جنيه | 6.92 ← 7 مشروعات كاملة | ≈ 346,154 جنيه |
هنا تتحول نقطة التعادل إلى أداة لاتخاذ القرار بدلًا من حساب يُجرى مرة واحدة.
إذا خفّضت سعرك للفوز بالأعمال، فكم مشروعًا إضافيًا يجب أن تنفّذ؟ وإذا ارتفعت تكاليف الموردين أو المقاولين من الباطن، فإلى أي مدى يتحرك حدّ المبيعات؟ وإذا أضفت 60,000 جنيه أخرى من التكاليف الثابتة الشهرية، فما حجم المبيعات الذي يغطيها الآن؟
هذه أسئلة عن محركات العمل. والنموذج القوي يتيح لك تغيير الافتراضات ورؤية النتيجة، بدلًا من التعامل مع رقم تعادل واحد كأنه دائم.
7. ضع نقطة التعادل داخل التوقعات المالية
حساب نقطة التعادل لقطة ثابتة، أما التوقعات فتضيف عنصر الزمن.
وهذا مهم لأن المؤسسين نادرًا ما ينتقلون من «تحت نقطة التعادل» إلى «فوقها بارتياح» في قفزة واحدة نظيفة. فالمبيعات تتصاعد تدريجيًا، والأسعار تتغير، والتكاليف ترتفع على مراحل، والعملاء يتأخرون في السداد، وقد تُدفع المعدات أو العرابين قبل وصول الإيرادات الإضافية.
بمجرد أن تعرف نقطة التعادل، أدرجها في توقعات شهرية:
- توقّع عدد الوحدات أو المشروعات أو العملاء الذي تتوقعه بواقعية كل شهر.
- طبّق افتراضات سعر البيع والتكلفة المتغيرة.
- أضف التكاليف الثابتة التي تبدأ في كل شهر.
- حاكِ موعد سداد العملاء فعليًا وموعد خروج مدفوعات الموردين والرواتب وغيرها من البنك.
- راقب الربح ورصيد النقد في نهاية كل شهر معًا.
- شغّل سيناريو سلبيًا بمبيعات أقل أو سعر أقل أو تكلفة أعلى أو تحصيل أبطأ.
إذا لم يكن لديك نموذج استشرافي بعد، فابدأ بدليل بزنس بلدر حول إعداد أول توقعات مالية.
8. قائمة تحقق المؤسس لنقطة التعادل
قبل أن تستخدم النتيجة في اتخاذ قرار، تحقّق من البنود العشرة كلها:
- الفترة: هل التكاليف الثابتة شهرية أم ربع سنوية أم سنوية؟
- التكاليف الثابتة: هل أدرجت التكاليف التي تبقى حتى لو كانت المبيعات صفرًا؟
- الوحدة: هل وحدتك ذات معنى: منتج أو طلب أو مشروع أو ساعة أو عميل؟
- السعر: هل سعر البيع واقعي بعد الخصومات؟
- التكلفة المتغيرة: هل تشمل التكاليف التي ترتفع فعلًا مع كل وحدة؟
- هامش المساهمة: هل حسبت المبلغ لكل وحدة والنسبة معًا؟
- التعادل: هل حسبت الوحدات والإيرادات؟
- الوحدات الكاملة: إذا كانت الوحدات غير قابلة للتجزئة، هل قرّبت للأعلى؟
- السيناريوهات: هل اختبرت ما يحدث عند تغيّر السعر أو الحجم أو التكلفة؟
- النقد: هل توقعت توقيت التحصيلات والمدفوعات وتحققت من أدنى رصيد نقدي؟
إذا لم تستطع الإجابة عن البند العاشر، فأنت تعرف حدّ الربح، لكنك لا تعرف بعد ما إذا كان الطريق إليه في متناولك ماليًا.
9. حاكِ الافتراضات في بزنس بلدر
بزنس بلدر برنامج ذكاء اصطناعي لتخطيط الأعمال والتوقعات المالية للشركات الصغيرة والمتوسطة.
يمكنك إعداد توقعات مالية حول إيراداتك وتكاليفك المباشرة وموظفيك ومصروفاتك ومحركات عملك الأخرى، ثم استخدام سيناريوهات «ماذا لو» لاختبار افتراضات مختلفة. يتيح لك ذلك النظر إلى ما هو أبعد من رقم تعادل واحد، ورؤية أثر أي تغيير على التوقعات الأوسع، بما في ذلك الربح والتدفق النقدي.
لا حاجة لاعتبار نقطة التعادل ميزة خاصة كي تستفيد من الحساب: احسب الاقتصاديات، وضع الافتراضات في التوقعات، ثم اختبر القرارات التي قد تغيّرها.
تعرّف على المزيد حول التوقعات المالية والسيناريوهات.
ابنِ توقعاتك وشاهد كيف تؤثر قراراتك في النقد. ابدأ تجربتك المجانية لمدة 7 أيام.
القرار أكبر من المعادلة
تجيب نقطة التعادل عن سؤال محدد: ما مستوى المبيعات الذي يغطي تكاليف التشغيل في هذا النموذج؟
أما توقعات التدفق النقدي فتجيب عن سؤال مختلف: هل تستطيع الشركة تمويل توقيت هذه المبيعات والتكاليف دون أن ينفد نقدها؟
والمؤسس الذي يتخذ قرارًا حقيقيًا يحتاج إلى الإجابتين معًا.