قائمة المركز المالي (الميزانية العمومية): شكلها وعناصرها ومثال محلول
قائمة المركز المالي، المعروفة أيضًا باسم الميزانية العمومية، تبيّن ما يملكه مشروعك (الأصول) وما عليه (الالتزامات) وحصة المالك (حقوق الملكية) في تاريخ محدد. وتقوم على معادلة لا تتغير: الأصول = الالتزامات + حقوق الملكية.
الخلاصة في 5 نقاط
- الميزانية صورة في لحظة، وقائمة الدخل فيلم عن فترة.
- الأصول = الالتزامات + حقوق الملكية، وإذا لم يتساوَ الطرفان فهناك خطأ.
- في مثالنا ارتفعت أصول المحل من 260,000 جنيه إلى 415,000 جنيه خلال سنة.
- صافي الربح ينتقل من قائمة الدخل إلى «الأرباح المحتجزة» في الميزانية.
- منها تحسب رأس المال العامل ونسبة التداول بسرعة.
ما هي قائمة المركز المالي؟
هي إحدى القوائم المالية الأربع، وتجيب عن سؤال: ماذا يملك المشروع، وكيف تم تمويله، في هذا اليوم بالتحديد؟ لذلك يُكتب في رأسها تاريخ واحد، مثل «كما في 31 ديسمبر»، بينما تُكتب فترة في رأس قائمة الدخل.
هل الميزانية العمومية هي نفسها قائمة المركز المالي؟
نعم. «الميزانية العمومية» هو الاسم التقليدي (ترجمة Balance Sheet)، و«قائمة المركز المالي» هو الاسم الذي تستخدمه المعايير الدولية (Statement of Financial Position)، وهو المستخدم في السعودية. المحتوى واحد.
ما هي المعادلة الميزانية؟
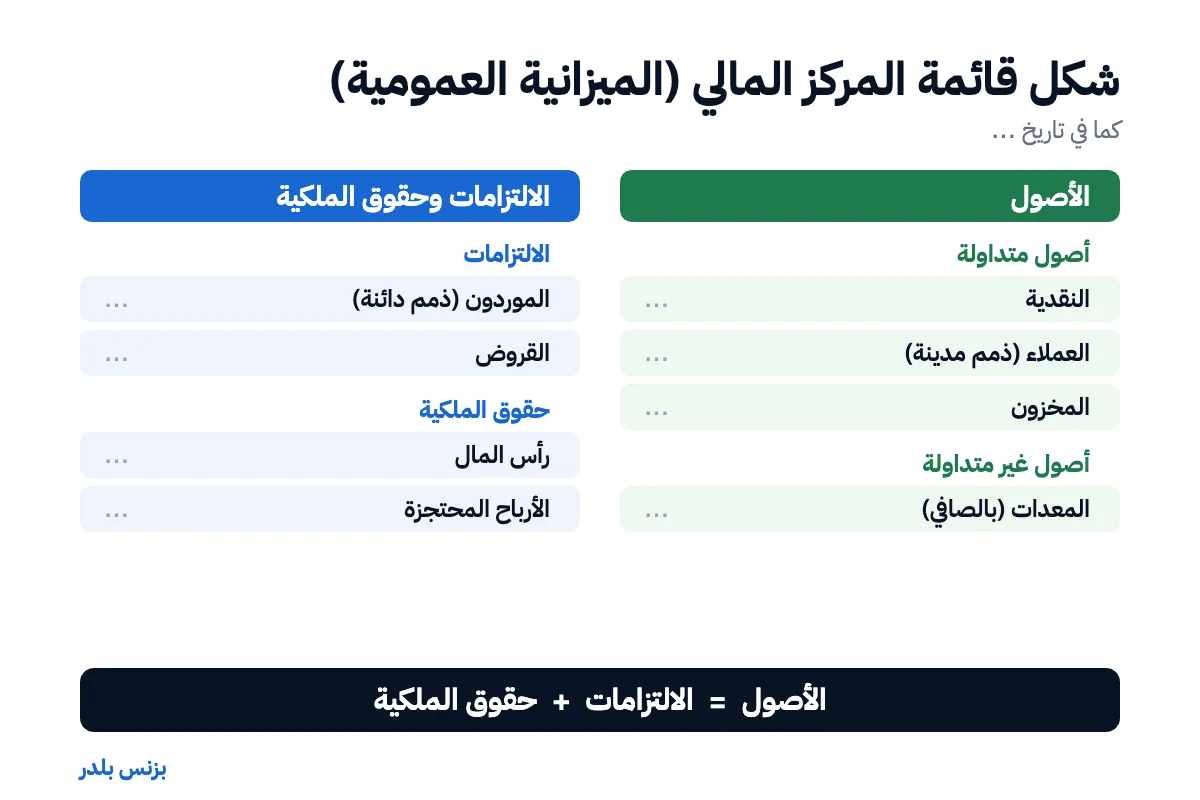
الأصول = الالتزامات + حقوق الملكية
كل أصل يملكه المشروع مُوِّل إما بدَين (التزامات) أو بأموال المالك وأرباحه المحتجزة (حقوق الملكية). لذلك يتساوى الطرفان دائمًا.
ما عناصر الميزانية العمومية؟
| القسم | أمثلة | ملاحظة |
|---|---|---|
| الأصول المتداولة | النقدية، العملاء (الذمم المدينة)، المخزون | تتحول إلى نقد خلال سنة |
| الأصول غير المتداولة | المعدات، الأثاث، السيارات (بالصافي بعد الإهلاك) | تُستخدم لأكثر من سنة |
| الالتزامات المتداولة | الموردون (الذمم الدائنة)، أقساط تستحق خلال سنة | تُدفع خلال سنة |
| الالتزامات غير المتداولة | قروض طويلة الأجل | تُستحق بعد أكثر من سنة |
| حقوق الملكية | رأس المال، الأرباح المحتجزة | حصة المالك في المشروع |
مثال محلول: ميزانية المحل أول السنة وآخرها
نفس المحل الصغير في مثال قائمة الدخل وقائمة التدفقات النقدية. خلال السنة ربح 120,000 جنيه، وسحب المالك 20,000 جنيه، واشترى معدات بـ60,000 جنيه بقرض 40,000 جنيه.
| البند | أول السنة | آخر السنة |
|---|---|---|
| النقدية | 35,000 | 95,000 |
| العملاء (ذمم مدينة) | 50,000 | 80,000 |
| المخزون | 75,000 | 100,000 |
| المعدات (بالصافي) | 100,000 | 140,000 |
| إجمالي الأصول | 260,000 | 415,000 |
| الموردون (ذمم دائنة) | 40,000 | 55,000 |
| قرض | 0 | 40,000 |
| رأس المال | 150,000 | 150,000 |
| الأرباح المحتجزة | 70,000 | 170,000 |
| إجمالي الالتزامات وحقوق الملكية | 260,000 | 415,000 |
المبالغ بالجنيه المصري.
من أين جاءت الأرقام؟
- الأرباح المحتجزة: 70,000 + صافي ربح 120,000 − سحوبات 20,000 = 170,000.
- المعدات: 100,000 + شراء 60,000 − إهلاك 20,000 = 140,000.
- النقدية: ارتفعت 60,000، وتفاصيل الحركة في قائمة التدفقات النقدية.
هل ميزانيتك متوازنة؟
كيف تقرأ الميزانية كصاحب مشروع؟
| المؤشر | المعادلة | في المثال (آخر السنة) |
|---|---|---|
| رأس المال العامل | الأصول المتداولة − الالتزامات المتداولة | 275,000 − 55,000 = 220,000 |
| نسبة التداول | الأصول المتداولة ÷ الالتزامات المتداولة | 5.0 |
| نسبة السيولة السريعة | (النقدية + العملاء) ÷ الالتزامات المتداولة | 3.2 |
| الدَّين إلى حقوق الملكية | القروض ÷ حقوق الملكية | 0.13 |
نسبة التداول 5.0 تعني أن المحل يغطي التزاماته القصيرة بسهولة، لكنها تكشف أيضًا أن جزءًا كبيرًا من أمواله محبوس في مخزون ومبالغ عند العملاء. لهذا راجع أثر المخزون على التدفق النقدي، واقرأ كيف تحسب رأس المال العامل لقرار مثل فتح فرع جديد.
لماذا لا تتوازن ميزانيتك؟
- صافي الربح لم يُنقل للأرباح المحتجزة أو نُقل مرتين.
- سحوبات المالك سُجلت كمصروف بدل خصمها من حقوق الملكية.
- الإهلاك سُجل في قائمة الدخل ولم يُخصم من قيمة المعدات.
- قرض استُلم نقدًا ولم يُسجَّل كالتزام.
ما الفرق بين الميزانية العمومية وقائمة الدخل؟
| قائمة الدخل | قائمة المركز المالي | |
|---|---|---|
| السؤال | هل ربحنا خلال الفترة؟ | ماذا نملك وماذا علينا الآن؟ |
| الزمن | فترة (شهر، سنة) | تاريخ واحد |
| السطر الأخير | صافي الربح | الأصول = الالتزامات + حقوق الملكية |
| الرابط بينهما | صافي الربح | يضاف إلى الأرباح المحتجزة |
والقائمة الثالثة التي تكمل الصورة هي قائمة التدفقات النقدية. ترى الثلاث معًا في دليل القوائم المالية.
نموذج قائمة المركز المالي Excel (مجاني)ميزانية أول السنة وآخرها بالمعادلات، مع فحص التوازن. بدون بريد إلكتروني.
تريد ميزانية تقديرية متوازنة لمشروعك؟ جرّب بزنس بلدر مجانًا 7 أيام (بدون بطاقة ائتمان).
أسئلة شائعة عن الميزانية العمومية
ما هي قائمة المركز المالي؟
قائمة مالية تبيّن أصول المشروع والتزاماته وحقوق ملكيته في تاريخ محدد، وتقوم على المعادلة: الأصول = الالتزامات + حقوق الملكية.
هل الميزانية العمومية هي قائمة المركز المالي؟
نعم، هما اسمان لنفس القائمة. «قائمة المركز المالي» هو اسم المعايير الدولية والمستخدم في السعودية، و«الميزانية العمومية» الاسم التقليدي الشائع في مصر.
ما هي المعادلة الميزانية؟
الأصول = الالتزامات + حقوق الملكية. كل ما يملكه المشروع مُوَّل إما بدين أو بأموال المالك وأرباحه المحتجزة.
ما عناصر قائمة المركز المالي؟
الأصول المتداولة وغير المتداولة، والالتزامات المتداولة وغير المتداولة، وحقوق الملكية (رأس المال والأرباح المحتجزة).
لماذا لا تتوازن الميزانية؟
غالبًا بسبب عدم نقل صافي الربح إلى الأرباح المحتجزة، أو تسجيل سحوبات المالك كمصروف، أو نسيان خصم الإهلاك من الأصول، أو عدم تسجيل قرض كالتزام.
هل يوجد نموذج ميزانية عمومية Excel؟
نعم، يمكنك تحميل نموذج قائمة المركز المالي Excel مجانًا من هذه الصفحة دون بريد إلكتروني، وفيه المثال المحلول وفحص للتوازن.
ميزانية تقديرية متوازنة دائمًا
بزنس بلدر يبني قائمة المركز المالي من توقعاتك ويربطها بقائمة الدخل والتدفقات النقدية تلقائيًا.
- متوازنة تلقائيًا
- بالعربية
- تصدير PDF وExcel
عن الأرقام والمصادر: كل أرقام المثال افتراضية لغرض الشرح. المراجع: معيار المحاسبة الدولي IAS 1 ومعيار IFRS 18 (مؤسسة IFRS)، ومعيار المحاسبة المصري رقم 1، والمعيار الدولي للمنشآت الصغيرة والمتوسطة IFRS for SMEs (القسم 4) المعتمد من الهيئة السعودية للمراجعين والمحاسبين.