قائمة الدخل: شكلها وبنودها ومثال محلول + نموذج Excel
قائمة الدخل (وتُسمّى أيضًا قائمة الأرباح والخسائر) هي القائمة المالية التي تبيّن إيرادات مشروعك ومصروفاته خلال فترة محددة، مثل شهر أو سنة، وتنتهي برقم واحد: صافي الربح أو الخسارة. معادلتها المختصرة: الإيرادات − التكاليف والمصروفات = صافي الربح.
الخلاصة في 5 نقاط
- قائمة الدخل تقيس الربحية خلال فترة، أما الميزانية فتقيس الوضع في تاريخ محدد.
- ترتيبها ثابت: المبيعات، ثم تكلفة المبيعات، فمجمل الربح، فالمصروفات التشغيلية، فالربح التشغيلي، ثم صافي الربح.
- في مثالنا يبيع محل صغير بـ900,000 جنيه ويحقق صافي ربح 120,000 جنيه (هامش 13.3%).
- صافي الربح لا يساوي النقد في البنك: نفس المحل ربح 120,000 جنيه لكن نقديته زادت 60,000 جنيه فقط.
- حمّل نموذج Excel مجانيًا بنفس المثال، بدون بريد إلكتروني.
ما هي قائمة الدخل؟
قائمة الدخل واحدة من القوائم المالية الأربع الأساسية، وتجيب عن سؤال واحد: هل ربح المشروع أم خسر خلال هذه الفترة، ولماذا؟ تُسجَّل فيها الإيرادات عند تحقيقها والمصروفات عند استحقاقها، حتى لو لم يدخل النقد أو يخرج بعد. لذلك هي تختلف عن قائمة التدفقات النقدية التي تتبع حركة النقد الفعلية.
يستخدمها صاحب المشروع ليعرف أي منتج أو مصروف يأكل الربح، ويطلبها البنك والمستثمر قبل التمويل، وتدخل في الخطة المالية ودراسة الجدوى كقائمة تقديرية للسنوات القادمة.
ما شكل قائمة الدخل وما بنودها؟
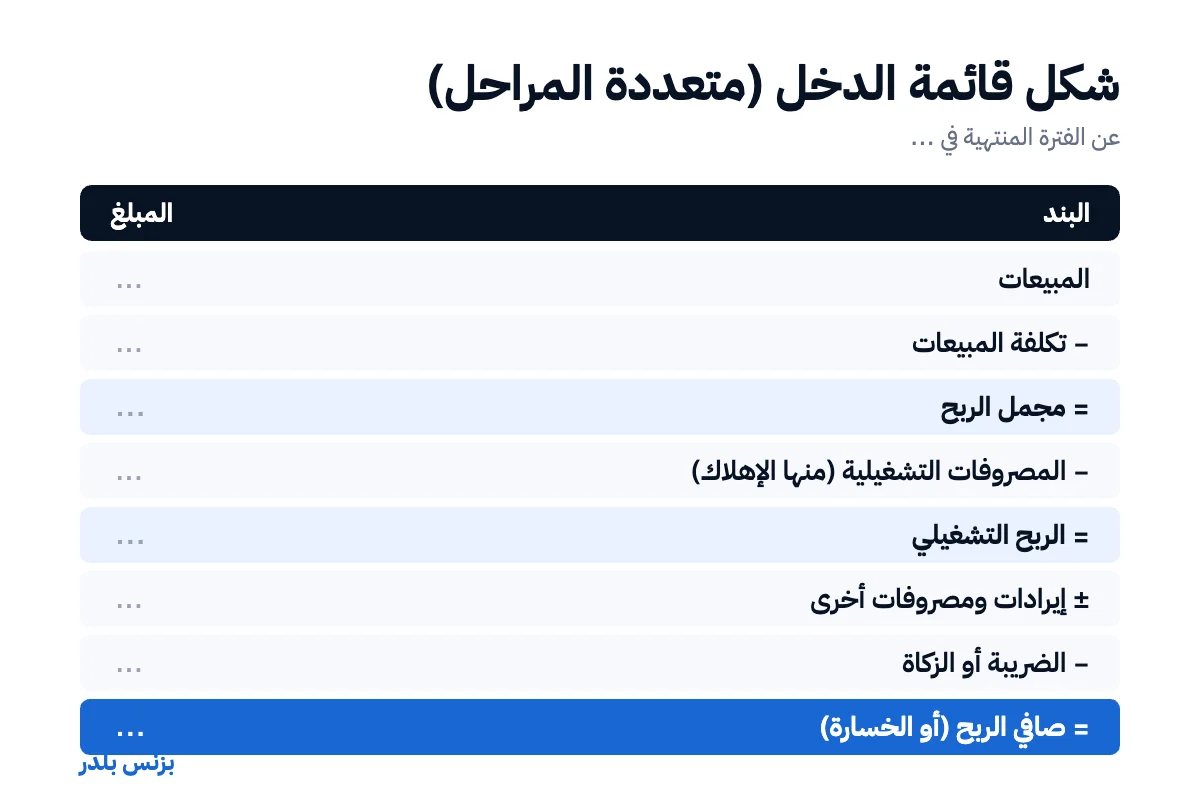
الشكل الأكثر استخدامًا للمشروعات الصغيرة هو قائمة الدخل متعددة المراحل، لأنها تُظهر الربح على ثلاث درجات: مجمل الربح، ثم الربح التشغيلي، ثم صافي الربح.
| البند | ماذا يعني؟ |
|---|---|
| المبيعات (الإيرادات) | كل ما بعته خلال الفترة، بعد المرتجعات والخصومات. |
| − تكلفة المبيعات | تكلفة البضاعة أو الخامات التي بعتها فعلًا، لا كل ما اشتريته. |
| = مجمل الربح | ما يتبقى لتغطية مصروفات التشغيل. |
| − المصروفات التشغيلية | الإيجار والرواتب والتسويق والمرافق والإهلاك. |
| = الربح التشغيلي | ربح النشاط الأساسي قبل التمويل والضرائب. |
| ± إيرادات ومصروفات أخرى | مثل فوائد القروض أو أرباح بيع أصل. |
| − الضريبة أو الزكاة | حسب بلدك ونوع الشركة. |
| = صافي الربح (أو الخسارة) | السطر الأخير: ما ربحه المالك فعلًا عن الفترة. |
ما معادلة قائمة الدخل؟
مجمل الربح = المبيعات − تكلفة المبيعات
الربح التشغيلي = مجمل الربح − المصروفات التشغيلية
صافي الربح = الربح التشغيلي ± البنود الأخرى − الضريبة أو الزكاة
كل هامش ربح = الربح المعني ÷ المبيعات × 100.
مثال محلول: قائمة دخل محل تجاري صغير لسنة كاملة
نستخدم هنا نفس المحل الصغير في مثال قائمة التدفقات النقدية، حتى تتطابق القوائم كلها. كل الأرقام افتراضية لغرض الشرح.
| البند | المبلغ (بالجنيه المصري) |
|---|---|
| المبيعات | 900,000 |
| تكلفة المبيعات | (540,000) |
| مجمل الربح (40%) | 360,000 |
| الإيجار | (72,000) |
| الرواتب | (96,000) |
| مصروفات أخرى (كهرباء وتسويق وغيرها) | (22,000) |
| إهلاك المعدات | (20,000) |
| الربح التشغيلي (16.7%) | 150,000 |
| الضريبة (20% افتراضية للشرح فقط) | (30,000) |
| صافي الربح (13.3%) | 120,000 |
كيف قرأنا الأرقام؟ من كل 100,000 جنيه مبيعات، يتبقى 40,000 جنيه بعد تكلفة البضاعة، ثم 16,500 جنيه تقريبًا بعد مصروفات التشغيل، ثم نحو 13,500 جنيه صافي ربح.
سطر الضريبة في المثال افتراضي. النسبة الفعلية تختلف حسب البلد ونوع الشركة: في السعودية مثلًا تُحسب الزكاة على كثير من المنشآت بدل ضريبة الدخل. راجع هيئة الزكاة والضريبة والجمارك أو مصلحة الضرائب المصرية أو محاسبك.
كيف تقرأ هوامش الربح في قائمة الدخل؟
| الهامش | المعادلة | في المثال | ماذا يخبرك؟ |
|---|---|---|---|
| هامش مجمل الربح | مجمل الربح ÷ المبيعات | 40% | هل التسعير يغطي تكلفة البضاعة بهامش كافٍ؟ |
| هامش الربح التشغيلي | الربح التشغيلي ÷ المبيعات | 16.7% | هل مصروفات التشغيل تحت السيطرة؟ |
| هامش صافي الربح | صافي الربح ÷ المبيعات | 13.3% | كم يبقى لك من كل جنيه أو ريال مبيعات؟ |
الهوامش نسب مئوية، فلا تتغير مع العملة. قارنها بنفس الهامش في السنة السابقة أو في خطتك، لا بأرقام عامة من الإنترنت. لو أردت أن ترى أثر تغيير السعر على هذه الهوامش، جرّب حاسبة أثر رفع الأسعار على الربح.
احسب هوامشك في ثوانٍ
إذا كان مشروعك خدميًا
في المشروعات الخدمية (استشارات، صالون، عيادة، وكالة تسويق) لا يوجد مخزون، فيتغير سطران فقط:
- تكلفة المبيعات تصبح تكلفة تقديم الخدمة: أجور من يقدّم الخدمة مباشرة، والمواد المستهلكة معها.
- المصروفات الإدارية (الإيجار، المحاسب، التسويق) تبقى في المصروفات التشغيلية.
الشكل والمعادلات وهوامش الربح كما هي.
ما الفرق بين قائمة الدخل وقائمة الدخل الشامل؟
قائمة الدخل الشامل تبدأ من صافي الربح وتضيف بنودًا لا تمر بالأرباح العادية، مثل فروق إعادة تقييم بعض الأصول أو فروق ترجمة العملات الأجنبية. معظم المشروعات الصغيرة لا تملك هذه البنود، فيكون الدخل الشامل مساويًا لصافي الربح. الشركات الكبيرة التي تطبق المعايير الدولية تعرض القائمتين وفق معيار المحاسبة الدولي IAS 1، والذي يحل محله المعيار IFRS 18 للفترات التي تبدأ من 1 يناير 2027، ويضيف مجاميع فرعية إلزامية مثل «الربح التشغيلي».
لماذا لا يساوي صافي الربح النقد في البنك؟
في مثالنا حقق المحل صافي ربح 120,000 جنيه، لكن رصيده النقدي ارتفع 60,000 جنيه فقط (من 35,000 جنيه إلى 95,000 جنيه). السبب أن جزءًا من الربح تحوّل إلى مخزون أكبر ومبالغ لم يحصّلها من العملاء بعد، وأن المحل اشترى معدات. هذا الفرق تشرحه قائمة التدفقات النقدية بالتفصيل، ويشرحه دليل لماذا ترتفع المبيعات وينخفض النقد؟
أخطاء شائعة عند إعداد قائمة الدخل
- تسجيل كل المشتريات كتكلفة مبيعات: تكلفة المبيعات هي تكلفة ما بِيع فقط؛ الباقي مخزون في الميزانية.
- نسيان الإهلاك: شراء معدات بـ60,000 جنيه لا يُسجَّل كله مصروفًا في سنة واحدة.
- خلط المصروفات الشخصية بمصروفات المشروع.
- تسجيل سحوبات المالك كمصروف: السحوبات توزيع من الربح، لا مصروف.
- تسجيل القرض كإيراد: القرض التزام في الميزانية؛ الفائدة فقط مصروف.
كيف تُعدّ قائمة دخل تقديرية لمشروع جديد؟
قبل الافتتاح لا توجد أرقام فعلية، فتبني قائمة دخل تقديرية من افتراضات: كم ستبيع شهريًا، وبأي سعر، وما تكلفة الوحدة، وما المصروفات الثابتة. ابدأ من التوقعات المالية دون بيانات تاريخية، وراجع نقطة التعادل لتعرف أقل مبيعات تغطي المصروفات. هذه القائمة هي قلب دراسة الجدوى وخطة العمل.
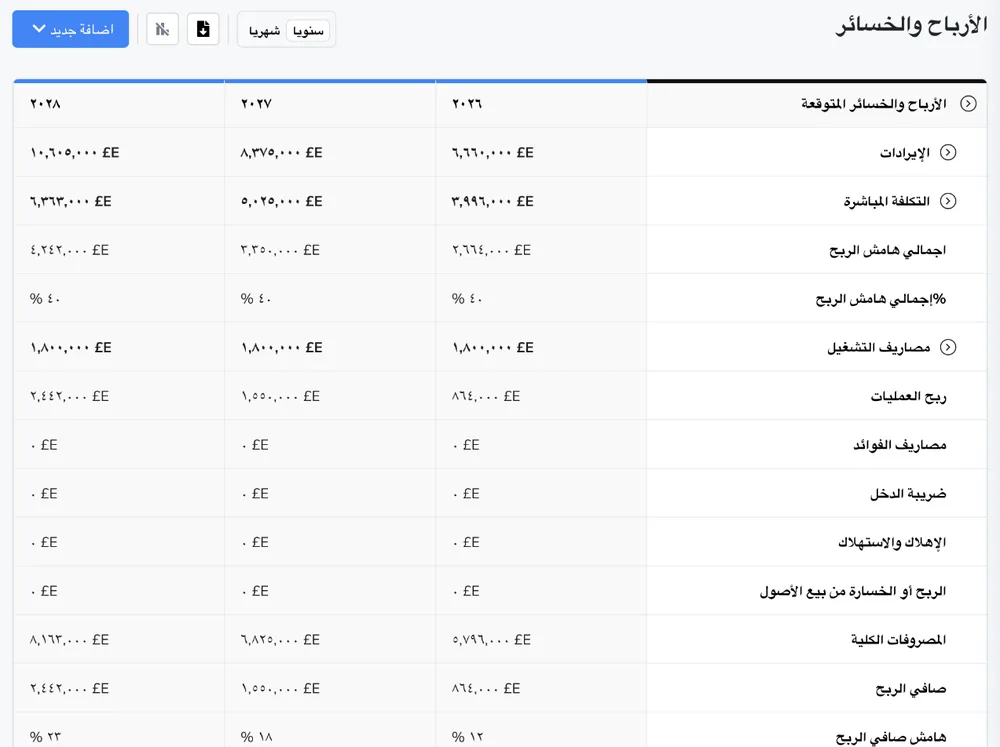
نموذج قائمة الدخل Excel (مجاني)نفس المثال بالمعادلات، مع خانة لتغيير العملة. بدون بريد إلكتروني.
تريد قائمة دخل تقديرية لمشروعك بدل المثال؟ جرّب بزنس بلدر مجانًا 7 أيام (بدون بطاقة ائتمان).
أسئلة شائعة عن قائمة الدخل
ما هي قائمة الدخل؟
قائمة الدخل قائمة مالية تبيّن إيرادات المشروع ومصروفاته خلال فترة محددة، وتنتهي بصافي الربح أو الخسارة. معادلتها: الإيرادات − التكاليف والمصروفات = صافي الربح.
هل قائمة الدخل هي نفسها قائمة الأرباح والخسائر؟
نعم، الاسمان لنفس القائمة. «قائمة الأرباح والخسائر» أو P&L شائع في الإدارة اليومية، و«قائمة الدخل» هو الاسم الشائع في المعايير والكتب.
ما عناصر قائمة الدخل؟
المبيعات، وتكلفة المبيعات، ومجمل الربح، والمصروفات التشغيلية (ومنها الإهلاك)، والربح التشغيلي، والإيرادات والمصروفات الأخرى، والضريبة أو الزكاة، وصافي الربح.
ما الفرق بين قائمة الدخل وقائمة المركز المالي؟
قائمة الدخل تقيس الربح خلال فترة، وقائمة المركز المالي (الميزانية العمومية) تبيّن الأصول والالتزامات وحقوق الملكية في تاريخ واحد. صافي الربح ينتقل من قائمة الدخل إلى الأرباح المحتجزة في الميزانية.
هل تظهر الزكاة أو الضريبة في قائمة الدخل؟
نعم، تظهر قبل صافي الربح مباشرة. نوعها ونسبتها يختلفان حسب البلد ونوع الشركة، لذلك راجع الجهة الرسمية في بلدك أو محاسبك.
هل يوجد نموذج قائمة دخل Excel جاهز؟
نعم، يمكنك تحميل نموذج قائمة الدخل Excel مجانًا من هذه الصفحة دون تسجيل بريد إلكتروني. يحتوي على المثال المحلول بالمعادلات، ويمكنك استبدال الأرقام بأرقام مشروعك.
ابنِ قائمة دخل تقديرية لمشروعك
أدخل افتراضاتك مرة واحدة، واحصل على قائمة الدخل والميزانية والتدفقات النقدية مترابطة، بالعربية.
- قوائم مالية مترابطة
- سيناريوهات «ماذا لو»
- تصدير PDF وExcel
عن الأرقام والمصادر: كل أرقام المثال افتراضية لغرض الشرح، وليست متوسطات للسوق أو نصيحة ضريبية. المراجع: معيار المحاسبة الدولي IAS 1 «عرض القوائم المالية» ومعيار IFRS 18 (مؤسسة IFRS)، ومعيار المحاسبة المصري رقم 1 (الهيئة العامة للرقابة المالية)، والمعيار الدولي للمنشآت الصغيرة والمتوسطة IFRS for SMEs (القسم 5).