الربح والتدفق النقدي: لماذا ترتفع المبيعات وينخفض النقد؟
الربح والتدفق النقدي: الربح هو ما يتبقى بعد خصم تكاليف تحقيق إيراداتك خلال فترة معينة، أما التدفق النقدي فهو المال الذي يدخل حسابك البنكي ويخرج منه فعلًا. لذلك قد ترتفع المبيعات وينخفض النقد في الوقت نفسه: عندما يدفع العملاء بعد أن تكون قد دفعت للمورّدين والموظفين وثمن البضاعة، يخرج نقد النمو قبل أن يصل نقد المبيعات. وتظهر هذه الفجوة في قائمة التدفقات النقدية، لا في قائمة الدخل.
أهم النقاط
- البيع الآجل يضيف إلى الإيرادات والربح الآن، لكنه لا يضيف نقدًا إلا عندما يدفع العميل.
- تتسع الفجوة بين ما تدفعه وما تحصّله كلما نمت المبيعات، ولهذا قد يستنزف النمو السريع السيولة.
- ابدأ البحث في أربعة أماكن: شروط سداد العملاء، وشروط المورّدين، والمخزون، وتكاليف التنفيذ.
- عالج السبب داخل توقعات مالية: اختبر افتراضات التحصيل والمورّدين والنمو قبل أن تقرر.
زيادة المبيعات لا تعني تلقائيًا زيادة النقد في البنك في الوقت نفسه.
قد تُتمّ عملية بيع اليوم وتُحصّل ثمنها بعد أسابيع. لكن النقد اللازم لتنفيذ هذه الصفقة، من مخزون وموردين وتوصيل وموظفين وتكاليف تشغيل أخرى، قد يخرج قبل ذلك بكثير.
لذلك إذا كانت مبيعاتك ترتفع بينما رصيدك البنكي ينخفض، فلا تشخّص المشكلة من رقم المبيعات وحده.
تتبّع التوقيت:
متى تمّت عملية البيع؟ ومتى يدفع العميل فعليًا؟ وما النقد الذي يجب أن يخرج قبل وصول هذه الدفعة؟
هذه الفجوة قد تفسّر لماذا يبدو العمل أقوى تجاريًا بينما يتحرك وضعه النقدي في الاتجاه المعاكس.
لماذا قد تتحرك المبيعات والنقد في اتجاهين متعاكسين
البيع لا يعني دائمًا تحصيل النقد
لنفترض أنك أصدرت فاتورة لعميل بقيمة 100,000 جنيه اليوم.
لقد تمّت عملية البيع. لكن إذا كان العميل سيدفع لاحقًا، فلن يكون في حسابك البنكي 100,000 جنيه بعد.
ويزداد أثر هذا الفرق كلما زادت المبيعات.
إذا حققت مبيعات بقيمة 400,000 جنيه هذا الشهر و600,000 جنيه الشهر القادم، فخط المبيعات يرتفع بوضوح. لكن إذا لم يُحصَّل جزء كبير من هذه الفواتير بعد، فقد تبدو حركة النقد مختلفة تمامًا.
المال الناقص لم يختفِ بالضرورة؛ بل إن توقيته مختلف.
وبالنسبة لأي شركة تبيع للشركات، فالسؤال المفيد ليس افتراض مدة سداد قياسية، بل الاعتماد على شروط السداد وسلوك التحصيل الفعلي لعملائك أنت.
الربح والنقد يجيبان عن سؤالين مختلفين
المبيعات والأرباح والنقد مترابطة، لكنها ليست قابلة للتبادل.
يأخذ حساب الربح في الاعتبار الإيرادات والتكاليف المرتبطة بتشغيل العمل وفق المعالجة المحاسبية المعتمدة.
أما النقد فيجيب عن سؤال أكثر إلحاحًا: ما الأموال التي دخلت إلى العمل وخرجت منه فعليًا؟
ولهذا لا يمكن تشخيص الرصيد البنكي من رقم المبيعات وحده.
قد يشهد شهرٌ ما تسجيل مبيعات أكبر بينما لا يزال جزء كبير من أموال العملاء مستحقًا. وفي الوقت نفسه، قد تكون الرواتب وفواتير الموردين والإيجار وتكاليف التوصيل والالتزامات الأخرى قد دُفعت بالفعل.
أنت بحاجة إلى الرؤيتين معًا.
إليك الفرق بين الربح والتدفق النقدي في لمحة:
| الربح | التدفق النقدي | |
|---|---|---|
| ماذا يقيس؟ | الإيرادات ناقص تكاليف تحقيقها خلال الفترة | المال الذي دخل الحساب البنكي وخرج منه فعلًا |
| متى يُحتسب البيع الآجل؟ | عند إتمام البيع | عندما يدفع العميل |
| أين تراه؟ | قائمة الدخل (الأرباح والخسائر) | قائمة التدفقات النقدية والرصيد البنكي |
| بضاعة اشتريتها ولم تُبَع | ليست تكلفة بعد؛ تصبح تكلفة بضاعة مباعة عند بيعها | نقد خارج عندما تدفع للمورّد |
| السؤال الذي يجيب عنه | هل نموذج العمل يحقق ربحًا؟ | هل تستطيع الشركة سداد التزاماتها في موعدها؟ |
يمكن أن تكون الشركة رابحة وتعاني نقصًا في السيولة في الوقت نفسه. هذا ليس تناقضًا، بل فرق في التوقيت.
لماذا تُظهر قائمة الدخل ربحًا بينما ينقص النقد؟
تسجّل قائمة الدخل البيع عند إتمامه حتى لو لم يُحصَّل بعد، أما قائمة التدفقات النقدية فتسجّل النقد عند دخوله وخروجه فعلًا. لذلك قد يكون الشهر رابحًا في الأولى وسالب النقد في الثانية.
عندما ترتفع المبيعات وينخفض النقد، ابحث في الأنشطة التشغيلية: ارتفاع مستحقات العملاء (الذمم المدينة) أو المخزون يقلّل النقد التشغيلي حتى لو ارتفع الربح.
الفرق بين القائمتين في لمحة:
| قائمة الدخل | قائمة التدفقات النقدية | |
|---|---|---|
| ماذا تعرض؟ | الإيرادات والتكاليف والربح خلال الفترة | النقد الذي دخل الشركة وخرج منها فعلًا خلال الفترة |
| متى يُسجَّل البيع؟ | عند إتمام البيع، حتى لو لم يدفع العميل بعد | عند تحصيل النقد من العميل |
| شراء المخزون | يصبح تكلفة عندما تُباع البضاعة | نقد خارج عند الدفع للمورّد |
| شراء معدات أو الحصول على قرض | تظهر المعدات على شكل إهلاك على مدى سنوات، ولا يظهر من القرض إلا فوائده | يظهر المبلغ كاملًا في الأنشطة الاستثمارية أو التمويلية |
| السؤال الذي تجيب عنه | هل العمل مربح؟ | هل لدينا نقد يكفي لسداد الالتزامات في موعدها؟ |
بأرقام المثال أدناه: في فبراير تسجّل الشركة مبيعات بقيمة 500,000 جنيه، وتكاليف تنفيذ مباشرة بقيمة 250,000 جنيه وتكاليف تشغيل أخرى بقيمة 150,000 جنيه، فتُظهر قائمة الدخل ربحًا تشغيليًا تقريبيًا قدره 100,000 جنيه. لكنها لم تحصّل من عملائها سوى 125,000 جنيه، فيبلغ صافي النقد التشغيلي في قائمة التدفقات النقدية 275,000 جنيه بالسالب. الشهر نفسه رابح في قائمة، وسالب النقد في الأخرى.
لشرح القائمة كاملة بأقسامها الثلاثة والطريقة المباشرة وغير المباشرة ومثال محلول، اقرأ قائمة التدفقات النقدية: شرح مبسّط ومثال محلول.
أين يذهب النقد مع نمو المبيعات
توقيت سداد العملاء أحد التفسيرات، لكنه ليس الوحيد.
السؤال الأشمل هو: ماذا يحدث بين إتمام الصفقة وتحصيل ثمنها؟
العملاء يدفعون بعد إتمام البيع
عندما تبيع بالآجل، يحدث البيع وتحصيل النقد في وقتين مختلفين.
ومع زيادة المبيعات، قد تزيد أيضًا المبالغ المستحقة لك على العملاء.
تخيّل أن عملاءك كانوا مدينين لك بمبلغ 300,000 جنيه، وبعد فترة من النمو أصبحوا مدينين لك بمبلغ 600,000 جنيه.
هذه الـ300,000 جنيه الإضافية من النشاط المسجَّل ليست مثل 300,000 جنيه إضافية موجودة في حسابك البنكي.
الرقم الذي يجب فحصه ليس المبيعات فقط، بل أيضًا متى تتحول هذه المبيعات إلى نقد محصَّل.
تنفق المال قبل أن يدفع العميل
انظر الآن إلى الجانب الآخر من الصفقة.
ما الذي يتعيّن على عملك دفعه قبل أن يسدّد العميل فاتورته؟
بحسب طبيعة العمل، قد يشمل ذلك:
- المواد أو تكاليف التنفيذ المباشرة؛
- عمالة أو طاقة تشغيلية إضافية؛
- تكاليف التوصيل والتشغيل؛
- المتعاقدين؛
- البرمجيات أو المعدات اللازمة لتنفيذ العمل.
قد يُحدث التوقيت ضغطًا نقديًا حتى عندما تكون الصفقة نفسها منطقية تجاريًا.
إذا أنفقت 150,000 جنيه لتنفيذ عمل هذا الشهر بينما يدفع العميل بعد شهرين، فعلى عملك تمويل هذه الفجوة من مصدر ما في الأثناء.
المشكلة ليست بالضرورة في البيع.
بل في تسلسل حركة النقد المحيطة به.
المخزون قد يستهلك النقد قبل أن يولّد البيع نقدًا
يضيف المخزون طبقة أخرى للشركات التي تحتفظ بسلع مادية.
قد تضطر إلى شراء المنتج قبل بيعه، ثم تبيعه قبل أن يدفع العميل.
وبذلك قد يخرج النقد في بداية الدورة ولا يعود إلا بعد فترة طويلة.
هذا لا ينطبق على كل الشركات؛ فشركة استشارات بلا مخزون لها دورة نقدية تختلف عن موزّع يحتاج إلى تجديد مخزونه باستمرار.
الفكرة هي تحديد الالتزامات النقدية التي تنطبق على نموذج التشغيل الخاص بك.
توقيت سداد الموردين قد يقلّص الفجوة أو يوسّعها
شروط سداد العملاء ليست سوى نصف معادلة التوقيت.
فلدى مورديك أيضًا شروط سداد.
لنفترض أن عملاءك يدفعون بعد 60 يومًا بينما يطلب مورّدوك الدفع فورًا. في هذه الحالة أنت تموّل جزءًا كبيرًا من دورة التشغيل بنفسك.
وإذا سمح لك الموردون بالدفع لاحقًا، يتحرك جزء من هذه الفجوة.
لذلك لا تحلّل مستحقات العملاء بمعزل عن غيرها.
قارن بين:
متى يصل نقد العملاء؟
و:
متى يجب أن يخرج نقد الموردين والتشغيل؟
يُظهر هذا الفرق ما إذا كان توقيت دخول النقد وخروجه يساهم في المشكلة.
مثال توضيحي: مبيعات ترتفع ونقد آخر الشهر ينخفض
مثال توضيحي فقط. جميع الأرقام وافتراضات التوقيت أدناه افتراضية، وليست معايير أو متوسطات أو ادعاءات عن الشركات الصغيرة والمتوسطة في أي سوق.
لنأخذ شركة تبيع للشركات في مصر، تبدأ شهر يناير برصيد نقدي قدره 900,000 جنيه.
ترتفع المبيعات كل شهر.
يوضّح المثال كيف يمكن أن ينخفض النقد خلال فترة نمو المبيعات قبل أن تبدأ تحصيلات العملاء المتأخرة في اللحاق. ولا يفترض أن الرصيد النقدي سيستمر في الانخفاض إلى ما لا نهاية.
في هذا المثال:
- يُحصَّل 25% من مبيعات كل شهر خلال شهر البيع نفسه؛
- ويُحصَّل 75% بعد شهرين؛
- تساوي تكاليف التنفيذ المباشرة 50% من المبيعات المسجّلة وتُدفع خلال الشهر؛
- وتبلغ تكاليف التشغيل النقدية الأخرى 150,000 جنيه شهريًا.
| الشهر | المبيعات المسجّلة | النقد المحصَّل من العملاء | نقد التنفيذ المباشر | نقد التشغيل الآخر | النقد آخر الشهر |
|---|---|---|---|---|---|
| يناير | 400,000 جنيه | 100,000 جنيه | 200,000 جنيه | 150,000 جنيه | 650,000 جنيه |
| فبراير | 500,000 جنيه | 125,000 جنيه | 250,000 جنيه | 150,000 جنيه | 375,000 جنيه |
| مارس | 600,000 جنيه | 450,000 جنيه | 300,000 جنيه | 150,000 جنيه | 375,000 جنيه |
| أبريل | 700,000 جنيه | 550,000 جنيه | 350,000 جنيه | 150,000 جنيه | 425,000 جنيه |
ترتفع المبيعات من 400,000 جنيه في يناير إلى 700,000 جنيه في أبريل.
لكن الرصيد البنكي ينخفض بشدة في البداية.
لماذا؟
في يناير تسجّل الشركة مبيعات بقيمة 400,000 جنيه، لكنها لا تحصّل خلال الشهر سوى 100,000 جنيه. وفي المقابل يخرج 350,000 جنيه لتغطية تكاليف التنفيذ والتشغيل الأخرى.
ويحقق فبراير رقم مبيعات أكبر، لكن معظم نقد العملاء لهذا الشهر سيصل لاحقًا أيضًا.
وبحلول مارس، تبدأ تحصيلات المبيعات السابقة في اللحاق، فيتوقف النقد عن الانخفاض رغم أن الشركة لا تزال تموّل تكاليف التنفيذ الحالية.
هذا الانعكاس جزء من درس التوقيت: انخفاض النقد أثناء النمو لا يخبرك وحده ما إذا كان الضغط سيستمر. عليك تتبّع موعد وصول المتحصلات المتأخرة ومقارنتها بالنقد المطلوب للمبيعات الحالية.
لا شيء في هذا المثال يقول إن النمو جيد أو سيئ.
بل يوضّح أن الإجابة تعتمد على التوقيت.
الرقم التالي الذي يجب أن يدرسه هذا المؤسس ليس هدف مبيعات الشهر القادم فحسب، بل العلاقة بين توقيت التحصيل والنقد اللازم لتنفيذ تلك المبيعات.
وللشرح الكامل لأقسام القائمة والطريقة المباشرة وغير المباشرة، اقرأ قائمة التدفقات النقدية: شرح مبسّط ومثال محلول.
كيف تشخّص ما يحدث في عملك
لا تحتاج إلى البدء بنموذج معقّد للتدفق النقدي.
ابدأ بتتبّع الأموال وراء المبيعات التي تراها بالفعل.
1. تتبّع نقد العملاء
اختر شهرًا حديثًا ارتفعت فيه المبيعات.
واسأل:
- متى سُجّلت هذه المبيعات؟
- كم حُصّل منها فعليًا؟
- متى يُتوقَّع تحصيل الباقي من العملاء؟
- هل زادت المبالغ المستحقة لك على العملاء مع زيادة المبيعات؟
لا تتوقف عند تاريخ الفاتورة.
تابع الصفقة حتى يصل المال إلى حساب الشركة.
2. تتبّع النقد اللازم لتنفيذ هذه المبيعات
بعد ذلك، اكتب ما كان يجب دفعه قبل التحصيل.
قد يشمل ذلك التكاليف المباشرة، أو مصروفات تشغيل إضافية، أو طاقة تشغيلية إضافية، أو مخزونًا.
ولكل تكلفة، اسأل متى خرج النقد فعليًا.
الهدف هو ربط البيع بالالتزام النقدي الذي ترتّب عليه.
3. قارن توقيت العملاء بتوقيت الموردين
ضع الآن الجانبين على خط زمني واحد.
إذا كان العميل يدفع خلال 60 يومًا بينما يجب الدفع للمورّد خلال 15 يومًا، فهناك فجوة مدتها 45 يومًا على عملك تمويلها.
وإذا منحك المورّد وقتًا أطول، تتغيّر الفجوة.
افعل ذلك بشروطك الفعلية بدلًا من الاعتماد على عُرف مفترض في القطاع.
4. اسقط النمط نفسه على المستقبل
هذا هو السؤال الذي يحوّل التشخيص إلى قرار:
إذا استمرت المبيعات في النمو بافتراضات سداد العملاء والتكاليف نفسها، فماذا يحدث للنقد؟
لا تفترض أن زيادة المبيعات ستحل المشكلة تلقائيًا.
ولا تفترض أيضًا أنه يجب إبطاء النمو.
ابدأ بإسقاط النمط الحالي.
إذا تدهور الوضع النقدي مع ارتفاع المبيعات، فأنت تعرف الآن أي الافتراضات تحتاج إلى فحص أدق.
وإذا كنت بحاجة إلى بناء هذا التوقع من الصفر، فاطّلع على التنبؤ بالأعمال: إنشاء أول توقّع مالي لك دون بيانات تاريخية.
ماذا تغيّر بعد تحديد مشكلة التوقيت
لا يوجد حل واحد يناسب الجميع، لأن مشكلات التوقيت المختلفة تتطلب قرارات مختلفة.
إذا كانت المشكلة في التحصيل من العملاء، فافحص الافتراضات المتعلقة بموعد وصول نقدهم.
وإذا كانت في الالتزام بنقد كبير قبل التحصيل، فادرس توقيت هذه الالتزامات التشغيلية وحجمها.
وإذا كان المخزون هو سبب الفجوة، فانظر إلى توقيت المشتريات مقارنةً بالمبيعات والتحصيل.
وإذا كانت شروط الموردين جزءًا من المشكلة، فانمذج أثر توقيتات سداد مختلفة حيثما تتوفر لك شروط بديلة تجاريًا.
وإذا كان استمرار نمو المبيعات يزيد الاحتياج النقدي، فانمذج معدل النمو هذا بدلًا من اتخاذ قرار تلقائي بتسريعه أو تقليصه.
التسلسل هو:
حدّد آلية التوقيت. انمذج أثرها. قارن البدائل.
بهذا يتحول عَرَض الرصيد البنكي إلى افتراضات يمكنك اختبارها قبل قرارك التالي.
وللاطلاع على رؤية أشمل للأرقام المالية التي تستحق المتابعة معًا، اقرأ إدارة الشؤون المالية للشركات الصغيرة بفعالية (بالإنجليزية).
كيف تختبر افتراضات التوقيت في بزنس بلدر
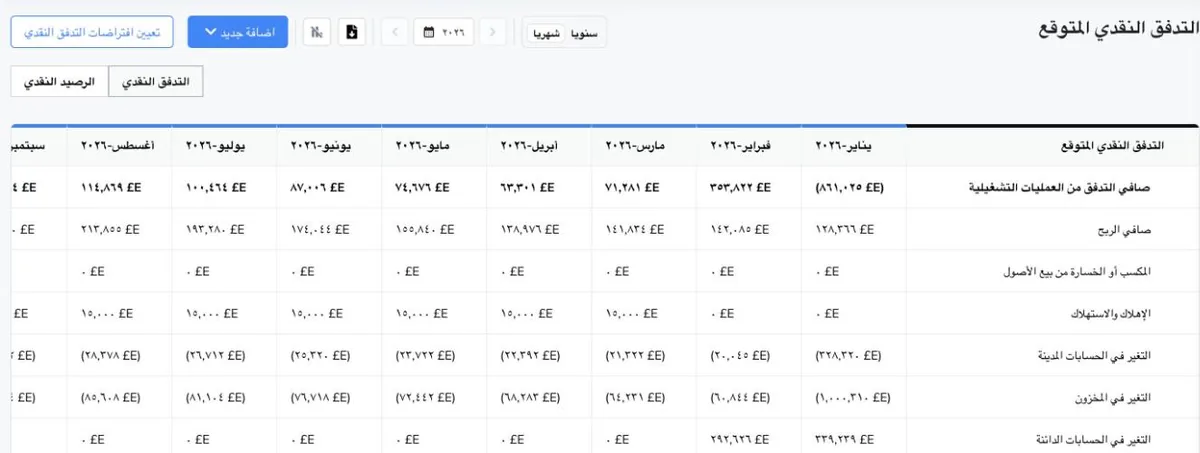
تعرّف على توقعات التدفق النقدي في بزنس بلدر ←
بمجرد أن تعرف الافتراض الذي تحتاج إلى اختباره، يمكنك وضع القرار في توقع مالي.
يبني بزنس بلدر توقعات مالية تشمل قائمة الأرباح والخسائر والميزانية العمومية والتدفق النقدي، ويتيح لك مقارنة افتراضات بديلة من خلال سيناريوهات “ماذا لو”.
ابدأ بالتوقع الذي يعكس افتراضاتك الحالية، ثم أنشئ سيناريو بديلًا حول المشكلة التي شخّصتها، وقارن ما يتغير في الربح والنقد المتوقعين.
يتوفر توقع مالي واحد وسيناريو “ماذا لو” واحد بدءًا من باقة Launch.
يمكنك معرفة المزيد عن التوقعات المالية والسيناريوهات في بزنس بلدر.
إذا كانت مبيعاتك ترتفع بينما ينخفض نقدك، فاختبر سيناريو بديلًا وقارن ما يغيّره في الربح والنقد المتوقعين قبل أن تلتزم بقرارك التالي. ابدأ تجربتك المجانية لمدة 7 أيام مع بزنس بلدر.
المبيعات مجرد بداية التشخيص
ارتفاع المبيعات يخبرك أن الجانب التجاري من عملك قد تغيّر.
لكنه لا يخبرك متى يصل النقد.
لفهم سبب تحرك رصيدك البنكي بشكل مختلف، تتبّع البيع عبر دورة التشغيل كاملة:
متى يدفع العميل؟ وما النقد الذي يخرج قبل ذلك؟ ومتى يُدفع للموردين؟ وماذا يحدث إذا استمر النمط نفسه مع نمو المبيعات؟
عندما تستطيع الإجابة عن هذه الأسئلة، ستعرف أي افتراض يحتاج إلى الاختبار بعد ذلك.
أدلة ذات صلة: خطّط لعامك القادم شهرًا بشهر مع نموذج توقعات التدفق النقدي لمدة 12 شهرًا المجاني، وحدّد أدنى نقطة لنقدك بالأداة المجانية في دليل إدارة التدفق النقدي، واعرف كم شهرًا يكفيك نقدك مع حاسبة المدى النقدي، واحسب المبيعات التي تغطي تكاليفك مع دليل نقطة التعادل.
أسئلة شائعة
هل التدفق النقدي هو نفسه الربح؟
لا. الربح هو الإيرادات ناقص تكاليف تحقيقها خلال الفترة، أما التدفق النقدي فهو المال الذي يتحرك فعلًا داخل حسابك البنكي وخارجه. البيع الآجل يُحتسب في الربح عند إتمامه، وفي النقد فقط عندما يدفع العميل.
هل يمكن أن تكون الشركة رابحة وتدفقها النقدي سالب؟
نعم. إذا دفع العملاء بعد أسابيع من سدادك للمورّدين والموظفين وثمن البضاعة، قد تُظهر الشركة ربحًا وتعاني نقصًا في السيولة. ويتكرر ذلك عندما تنمو المبيعات بسرعة.
هل أحتاج إلى قائمة التدفقات النقدية إذا كان مشروعي رابحًا؟
نعم. الربح لا يضمن وجود نقد في البنك، والقائمة تكشف أين ذهب النقد: إلى العملاء أو المخزون أو الأصول أو سداد القروض. اقرأ شرح قائمة التدفقات النقدية بمثال محلول، ولتتوقع الأشهر القادمة بدلًا من مراجعة الماضي، استخدم نموذج توقعات التدفق النقدي لمدة 12 شهرًا.
ما الفرق بين قائمة التدفقات النقدية وقائمة الدخل؟
قائمة الدخل تقيس الربح وفق أساس الاستحقاق، وقائمة التدفقات النقدية تقيس النقد الذي دخل وخرج فعلًا موزّعًا على الأنشطة التشغيلية والاستثمارية والتمويلية.
لماذا ينخفض النقد عندما ترتفع المبيعات؟
لأن النقد يخرج قبل أن يعود: تدفع للتنفيذ والمخزون والمورّدين قبل أن يدفع العميل، فيحتاج كل بيع إضافي إلى نقد مقدّم. قارن شروط سداد العملاء بشروط المورّدين، واسقط النمط على الأشهر القادمة.
كيف أحسّن التدفق النقدي دون خفض المبيعات؟
راجع توقيت التحصيل، والعرابين أو الدفعات المرحلية، وشروط المورّدين، وحجم المخزون، ثم اختبر كل تغيير في توقعات التدفق النقدي لترى أيّها يسدّ الفجوة بأقل تكلفة.
اعرف متى سينقص النقد لديك
اكتشف فجوات النقد قبل أن تحدث بأشهر.
- الأرباح والخسائر
- التدفق النقدي
- السيناريوهات