نقطة التعادل: كيف تحسبها لشركتك الصغيرة (القانون ومثال محلول)
نقطة التعادل هي مستوى المبيعات الذي تغطي عنده إيراداتك التكاليف الثابتة والمتغيرة، فيكون الربح التشغيلي صفرًا. قانون نقطة التعادل بالوحدات هو: التكاليف الثابتة ÷ (سعر بيع الوحدة − التكلفة المتغيرة للوحدة). مثال: 180,000 جنيه تكاليف ثابتة شهرية ÷ (50,000 جنيه سعر − 20,000 جنيه تكلفة متغيرة) = 6 مبيعات شهريًا، أي إيرادات قدرها 300,000 جنيه. جرّب أرقامك في حاسبة نقطة التعادل المجانية أدناه.
احسب نقطة التعادل لأرقامك الآن ↓
أهم النقاط
- وحدات التعادل = التكاليف الثابتة ÷ (سعر البيع − التكلفة المتغيرة للوحدة).
- إيرادات التعادل (نقطة التعادل بالقيمة) = التكاليف الثابتة ÷ نسبة هامش المساهمة.
- قرّب وحدات التعادل للأعلى دائمًا، وأعد الحساب كلما تغيّر السعر أو التكاليف.
- الوصول إلى نقطة التعادل في الربح لا يعني أن لديك نقدًا كافيًا، فتوقيت تحصيل مستحقاتك من العملاء قد يترك فجوة.
قانون نقطة التعادل (المعادلة)
تحتاج إلى ثلاثة أرقام للفترة نفسها: التكاليف الثابتة، وسعر بيع الوحدة، والتكلفة المتغيرة للوحدة. والوحدة قد تكون منتجًا أو طلبًا أو مشروعًا أو عميلًا. وهذه هي المعادلات نفسها التي تستخدمها إدارة المشروعات الصغيرة الأمريكية (SBA):
| ما تريد حسابه | المعادلة | مثال |
|---|---|---|
| هامش المساهمة للوحدة | سعر البيع − التكلفة المتغيرة للوحدة | 50,000 جنيه − 20,000 جنيه = 30,000 جنيه |
| نسبة هامش المساهمة | هامش المساهمة ÷ سعر البيع | 30,000 جنيه ÷ 50,000 جنيه = 60% |
| نقطة التعادل بالوحدات (بالكمية) | التكاليف الثابتة ÷ هامش المساهمة للوحدة | 180,000 جنيه ÷ 30,000 جنيه = 6 وحدات |
| نقطة التعادل بالقيمة (بالإيرادات) | التكاليف الثابتة ÷ نسبة هامش المساهمة | 180,000 جنيه ÷ 60% = 300,000 جنيه |
| الوحدات لتحقيق ربح مستهدف | (التكاليف الثابتة + الربح المستهدف) ÷ هامش المساهمة للوحدة | (180,000 جنيه + 60,000 جنيه) ÷ 30,000 جنيه = 8 وحدات |
| هامش الأمان | (المبيعات المتوقعة − مبيعات التعادل) ÷ المبيعات المتوقعة | (400,000 جنيه − 300,000 جنيه) ÷ 400,000 جنيه = 25% |
هذه الحسابات مفيدة، لكنها تجيب عن سؤال واحد فقط: كم أحتاج أن أبيع لأغطي التكاليف في هذا النموذج؟
ولا تجيب عن سؤال آخر لا يقل أهمية للمؤسس: هل سيكون لديّ نقد كافٍ في الوقت المناسب لمواصلة العمل؟
ولهذا مكان نقطة التعادل داخل التوقعات المالية، لا بمعزل عنها.
حاسبة نقطة التعادل المجانية
أدخل أرقامك لفترة واحدة (شهر مثلًا). تبدأ الحاسبة بأرقام المثال في هذا المقال.
تحتاج إلى 6 مبيعات شهريًا لتصل إلى نقطة التعادل. اعرف في أي شهر ستصل إليها، وهل يكفيك النقد حتى ذلك الحين.
ابدأ مجانًا لمدة 7 أيام · بدون بطاقة ائتماننقطة التعادل تغطي التكاليف في النموذج، لكنها لا تُظهر هل سيكفيك النقد إذا تأخر العملاء في السداد. يتم الحساب في متصفحك، ولا يُرسل أو يُحفظ أي شيء تُدخله.
1. ابدأ بالفصل بين التكاليف الثابتة والمتغيرة
لا تنجح المعادلة إلا إذا كانت المدخلات منطقية.
نقطة التعادل في المحاسبة
في المحاسبة الإدارية، نقطة التعادل هي حجم المبيعات الذي يتساوى عنده إجمالي الإيرادات مع إجمالي التكاليف الثابتة والمتغيرة، فلا ربح ولا خسارة. وهي جزء من تحليل «التكلفة – الحجم – الربح»، لذلك تبدأ دائمًا بتصنيف كل تكلفة إلى ثابتة أو متغيرة كما يلي.
التكاليف الثابتة هي التكاليف التي لا تتغير مباشرةً مع كل وحدة إضافية تبيعها خلال الفترة التي تحاكيها، مثل الإيجار والمستوى الأساسي للرواتب والتأمين واشتراكات البرمجيات.
التكاليف المتغيرة ترتفع مع ارتفاع المبيعات أو الإنتاج. وبحسب طبيعة العمل، قد تشمل المواد والتغليف والتوصيل ورسوم المعاملات ووقت المقاولين من الباطن أو أي تكلفة أخرى ترتبط مباشرةً بكل عملية بيع.
بعض التكاليف مختلطة. ففاتورة المرافق مثلًا قد تتضمن رسمًا شهريًا أدنى إضافةً إلى جزء مرتبط بالاستهلاك. وحيثما أمكن، افصل الجزأين الثابت والمتغير بدلًا من وضع التكلفة كلها في خانة واحدة.
والفترة مهمة أيضًا. إذا كنت تحسب نقطة التعادل الشهرية، فاستخدم تكاليف ثابتة شهرية واقتصاديات وحدة تخص الفترة نفسها. وإذا كنت ما زلت تقدّر تكاليف الافتتاح، فابدأ بدليل تقدير تكاليف بدء العمل.
إذا كان سعر البيع لديك لا يزال قابلًا للتغيير، فابدأ بفهم علاقة السعر بالتكلفة وبالقيمة لدى العميل. ويُعدّ دليل بزنس بلدر حول تسعير المنتجات والخدمات رفيقًا مفيدًا لهذا الحساب.
2. احسب هامش المساهمة
يخبرك هامش المساهمة بالمبلغ المتبقي من كل عملية بيع بعد خصم التكلفة المتغيرة لتقديمها.
تخيّل شركة خدمات صغيرة تعمل مع الشركات (B2B). يُباع كل مشروع مكتمل بمبلغ 50,000 جنيه، وتبلغ تكاليف التنفيذ المتغيرة لكل مشروع 20,000 جنيه.
مثال توضيحي:
- سعر البيع لكل مشروع: 50,000 جنيه
- التكلفة المتغيرة لكل مشروع: 20,000 جنيه
- هامش المساهمة لكل مشروع: 30,000 جنيه
إذن:
50,000 جنيه − 20,000 جنيه = 30,000 جنيه هامش مساهمة لكل مشروع
ونسبة هامش المساهمة هي:
30,000 جنيه ÷ 50,000 جنيه = 60%
هذه الـ 60% هي الحصة المتبقية من كل جنيه مبيعات لتغطية التكاليف الثابتة، ثم تتحول إلى ربح بعد تغطيتها.
3. احسب نقطة التعادل بالوحدات وبالقيمة
لنفترض الآن أن الشركة نفسها لديها 180,000 جنيه تكاليف تشغيل ثابتة شهريًا.
وحدات التعادل هي:
180,000 جنيه ÷ 30,000 جنيه = 6 مشروعات شهريًا
وإيرادات التعادل هي:
180,000 جنيه ÷ 60% = 300,000 جنيه شهريًا
الإجابتان تحكيان القصة نفسها من زاويتين مختلفتين: ستة مشروعات بسعر 50,000 جنيه لكل منها تحقق إيرادات قدرها 300,000 جنيه.
عند هذا المستوى:
| عند 6 مشروعات شهريًا | المبلغ |
|---|---|
| الإيرادات (6 × 50,000 جنيه) | 300,000 جنيه |
| التكاليف المتغيرة (6 × 20,000 جنيه) | −120,000 جنيه |
| هامش المساهمة | 180,000 جنيه |
| التكاليف الثابتة | −180,000 جنيه |
| الربح التشغيلي في النموذج | 0 جنيه |
إذا كانت «الوحدة» لديك يجب أن تكون عددًا صحيحًا، كمنتج أو طلب أو مشروع أو عميل، فقرّب النتيجة النظرية للأعلى لا للأسفل. فالمعادلة التي تعطي 6.2 مشروع لا تعني أن ستة مشروعات تكفي.
مثال محلول: نقطة التعادل لمطعم صغير
مطعم صغير في القاهرة متوسط الفاتورة فيه 750 جنيهًا. تكلفة المكونات والتغليف وعمولة تطبيق التوصيل 250 جنيهًا لكل فاتورة، فيبقى من كل فاتورة 500 جنيه هامش مساهمة (نسبة 66.7%). أما الإيجار والرواتب والمرافق فتبلغ 150,000 جنيه شهريًا.
- نقطة التعادل بالكمية: 150,000 ÷ 500 = 300 فاتورة شهريًا، أي نحو 10 فواتير يوميًا على مدار 30 يومًا.
- نقطة التعادل بالقيمة: 150,000 ÷ 66.7% = 225,000 جنيه شهريًا.
وإذا رفع تطبيق التوصيل عمولته 50 جنيهًا لكل فاتورة، ينخفض الهامش إلى 450 جنيهًا وترتفع نقطة التعادل إلى 334 فاتورة. تغييرات صغيرة في التكلفة تحرّك الهدف أكثر مما يتوقع معظم أصحاب المطاعم.
حمّل المثال المحلول: ملف Excel بالمعادلات جاهز (غيّر الخانات الصفراء وتتحدّث النتائج: نقطة التعادل بالكمية وبالقيمة، وهامش الأمان، وأثر زيادة العمولة)، ونسخة PDF من صفحة واحدة للطباعة.
حمّل ملف Excel (.xlsx)حمّل نسخة PDFمجاني · بدون بريد إلكتروني · يعمل في Excel وGoogle Sheets
4. ما الذي تخبرك به نقطة التعادل فعلًا
نقطة التعادل حدّ فاصل، وليست حكمًا على العمل بأكمله.
وفق افتراضاتك:
- تحت نقطة التعادل: لا يكفي هامش المساهمة لتغطية التكاليف الثابتة في النموذج؛
- عند نقطة التعادل: تُغطّى هذه التكاليف ويكون الربح التشغيلي صفرًا؛
- فوق نقطة التعادل: تساهم كل وحدة إضافية في الربح التشغيلي، بشرط ثبات هيكل السعر والتكلفة.
هذا مفيد في التسعير وتخطيط الطاقة الاستيعابية وأهداف المبيعات. ومفيد أيضًا عندما تفكر في تعيين موظف جديد أو فتح موقع أو خط منتجات جديد أو أي تكلفة أخرى تغيّر قاعدة التكاليف الثابتة.
لكن نقطة التعادل تظل سؤالًا في الاقتصاديات المحاسبية، ولا تخبرك تلقائيًا بحجم النقد الموجود في البنك.
هامش الأمان: إلى أي حد يمكن أن تنخفض مبيعاتك؟
يقيس هامش الأمان المسافة بين مبيعاتك المتوقعة ونقطة التعادل:
هامش الأمان = المبيعات المتوقعة − مبيعات التعادل
نسبة هامش الأمان = هامش الأمان ÷ المبيعات المتوقعة
إذا توقعت الشركة في مثالنا 8 مشروعات شهريًا (400,000 جنيه) وتتعادل عند 6 مشروعات (300,000 جنيه)، فهامش الأمان مشروعان، أي 100,000 جنيه، وهو 25% من المبيعات المتوقعة. يمكن أن تنخفض المبيعات بمقدار الربع قبل أن تتوقف الشركة عن تغطية تكاليفها في النموذج. وهامش الأمان الضيق إشارة إلى اختبار سيناريو سلبي قبل إضافة أي تكاليف ثابتة جديدة.
نقطة التعادل لأكثر من منتج
(اضغط للعرض)
معظم الشركات الصغيرة تبيع أكثر من منتج أو خدمة. استخدم متوسطًا مرجحًا لهامش المساهمة حسب مزيج مبيعاتك. لنفترض أن 70% من الوحدات المبيعة مشروعات (هامش 30,000 جنيه لكل منها) و30% اشتراكات شهرية سعرها 25,000 جنيه وتكلفتها المتغيرة 15,000 جنيه (هامش 10,000 جنيه):
- متوسط هامش المساهمة المرجح = (70% × 30,000 جنيه) + (30% × 10,000 جنيه) = 24,000 جنيه للوحدة
- وحدات التعادل = 180,000 جنيه ÷ 24,000 جنيه = 7.5 وحدة من هذا المزيج: نحو 5.3 مشروع و2.3 اشتراك، فقرّب كلًا منهما للأعلى.
وإذا تحوّل المزيج نحو المنتج الأقل هامشًا، ترتفع نقطة التعادل، لذلك أعد حسابها كلما تغيّر مزيج مبيعاتك.
5. لماذا قد تصل إلى نقطة التعادل ويظل النقد غير كافٍ؟
لنفترض أن شركة الخدمات في مثالنا أنجزت ستة مشروعات خلال شهر. في النموذج التشغيلي، هذه هي نقطة التعادل تمامًا.
أضف الآن افتراضًا واحدًا عن توقيت النقد: يدفع العملاء 30% في شهر إنجاز العمل و70% في الشهر التالي.
بالنسبة للمشروعات الستة، يبدو الشهر نفسه مختلفًا تمامًا بمنظور الربح وبمنظور النقد:
| الشهر نفسه، 6 مشروعات | بمنظور الربح | بمنظور النقد |
|---|---|---|
| الداخل | 300,000 جنيه إيرادات | 90,000 جنيه محصّلة (30%) |
| الخارج | −300,000 جنيه تكاليف | −300,000 جنيه مدفوعة (120,000 جنيه متغيرة + 180,000 جنيه ثابتة) |
| النتيجة | 0 جنيه (تعادل) | عجز −210,000 جنيه |
قبل احتساب النقد الافتتاحي أو المستحقات القديمة أو ائتمان الموردين أو التمويل أو أي حركات نقدية أخرى، يواجه ذلك الشهر عجزًا في التوقيت قدره 210,000 جنيه.
لذلك يمكن أن تكون الشركة عند نقطة التعادل في نموذج الربح، وتظل بحاجة إلى نقد لسد الفجوة بين تنفيذ العمل وسداد الفواتير وتحصيل مستحقاتها.
وهذا هو السبب نفسه الذي يجعل شركة رابحة تشعر بنقص النقد عندما تنمو المستحقات، أو يُشترى المخزون قبل بيعه، أو تستحق مدفوعات كبيرة قبل وصول نقد العملاء. إذا كان هذا الفرق هو المشكلة التي تواجهها، فاقرأ المبيعات ترتفع… فلماذا ينخفض النقد؟، وإذا كان المخزون جزءًا من الفجوة فاقرأ كيف يؤثر المخزون في التدفق النقدي.
يجب أن تتضمن التوقعات النقدية الحقيقية الصورة كاملة: النقد الافتتاحي، والمستحقات والالتزامات القائمة، والضرائب، والإنفاق الرأسمالي، وحركات القروض، وأي تدفقات نقدية أخرى ذات صلة. ورقم 210,000 جنيه أعلاه مبسّط عمدًا لإظهار أثر التوقيت، وليس توقعًا نقديًا كاملًا للشركة.
لترى هذه الفجوة في شركتك شهرًا بشهر، استخدم توقعات التدفق النقدي في بزنس بلدر: تضع نقطة التعادل داخل توقعات تشمل توقيت التحصيل والدفع، فتعرف أدنى رصيد نقدي قبل أن تصل إليه.
6. تتغير نقطة التعادل عندما تتغير محركات العمل
نقطة التعادل لديك ليست ثابتة إلى الأبد. غيّر السعر أو التكلفة المباشرة أو التكلفة الثابتة وستتغير الإجابة. وإذا كنت تفكر في رفع أسعارك تحديدًا، فاحسب أثر الزيادة على ربحك وأقصى انخفاض في المبيعات تتحمله مع حاسبة أثر رفع الأسعار على الربح والكاش.
إليك ما يحدث للشركة التوضيحية نفسها:
| السيناريو | السعر / المشروع | التكلفة المتغيرة / المشروع | هامش المساهمة | وحدات التعادل | إيرادات التعادل |
|---|---|---|---|---|---|
| الأساسي | 50,000 جنيه | 20,000 جنيه | 30,000 جنيه | 6 مشروعات | 300,000 جنيه |
| سعر أقل بنسبة 10% | 45,000 جنيه | 20,000 جنيه | 25,000 جنيه | 7.2 ← 8 مشروعات كاملة | 324,000 جنيه |
| ارتفاع التكلفة المتغيرة | 50,000 جنيه | 24,000 جنيه | 26,000 جنيه | 6.92 ← 7 مشروعات كاملة | ≈ 346,154 جنيه |
هنا تتحول نقطة التعادل إلى أداة لاتخاذ القرار بدلًا من حساب يُجرى مرة واحدة.
إذا خفّضت سعرك للفوز بالأعمال، فكم مشروعًا إضافيًا يجب أن تنفّذ؟ وإذا ارتفعت تكاليف الموردين أو المقاولين من الباطن، فإلى أي مدى يتحرك حدّ المبيعات؟ وإذا أضفت 60,000 جنيه أخرى من التكاليف الثابتة الشهرية، فما حجم المبيعات الذي يغطيها الآن؟
هذه أسئلة عن محركات العمل. والنموذج القوي يتيح لك تغيير الافتراضات ورؤية النتيجة، بدلًا من التعامل مع رقم تعادل واحد كأنه دائم.
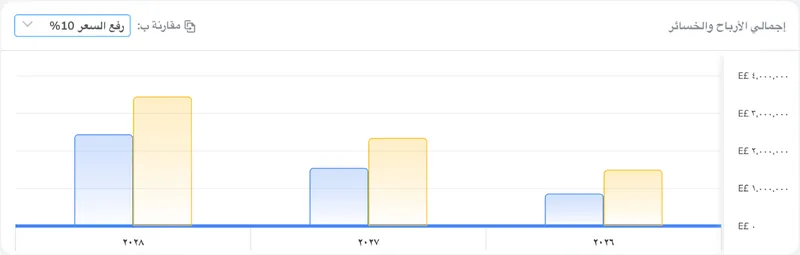
جرّب هذه السيناريوهات على أرقامك في بزنس بلدر، مجانًا لمدة 7 أيام وبدون بطاقة ائتمان.
7. ضع نقطة التعادل داخل التوقعات المالية
حساب نقطة التعادل لقطة ثابتة، أما التوقعات فتضيف عنصر الزمن.
وهذا مهم لأن المؤسسين نادرًا ما ينتقلون من «تحت نقطة التعادل» إلى «فوقها بارتياح» في قفزة واحدة نظيفة. فالمبيعات تتصاعد تدريجيًا، والأسعار تتغير، والتكاليف ترتفع على مراحل، والعملاء يتأخرون في السداد، وقد تُدفع المعدات أو العرابين قبل وصول الإيرادات الإضافية.
متى تصل إلى نقطة التعادل؟
احسبها شهرًا بشهر باستخدام توقعات المبيعات الشهرية. إذا باعت الشركة في مثالنا مشروعين في الشهر الأول وأضافت مشروعًا كل شهر، فستصل إلى نقطة التعادل في الشهر الخامس:
| الشهر | المشروعات | هامش المساهمة | التكاليف الثابتة | الربح | الإجمالي التراكمي |
|---|---|---|---|---|---|
| الشهر 1 | 2 | 60,000 جنيه | −180,000 جنيه | −120,000 جنيه | −120,000 جنيه |
| الشهر 2 | 3 | 90,000 جنيه | −180,000 جنيه | −90,000 جنيه | −210,000 جنيه |
| الشهر 3 | 4 | 120,000 جنيه | −180,000 جنيه | −60,000 جنيه | −270,000 جنيه |
| الشهر 4 | 5 | 150,000 جنيه | −180,000 جنيه | −30,000 جنيه | −300,000 جنيه |
| الشهر 5 | 6 | 180,000 جنيه | −180,000 جنيه | 0 جنيه | −300,000 جنيه |
أي أن الشركة تحتاج إلى تمويل لا يقل عن 300,000 جنيه لتغطية خسائرها قبل الوصول إلى التعادل، وأكثر من ذلك عند إضافة تأخر تحصيل العملاء. هذا الرقم، لا نقطة التعادل وحدها، هو ما يحدد هل تستطيع تحمّل الخطة.
بمجرد أن تعرف نقطة التعادل، أدرجها في توقعات شهرية، وهي جزء من الخطة المالية في خطوات كتابة خطة عمل لمشروع صغير:
- توقّع عدد الوحدات أو المشروعات أو العملاء الذي تتوقعه بواقعية كل شهر.
- طبّق افتراضات سعر البيع والتكلفة المتغيرة.
- أضف التكاليف الثابتة التي تبدأ في كل شهر.
- حاكِ موعد سداد العملاء فعليًا وموعد خروج مدفوعات الموردين والرواتب وغيرها من البنك.
- راقب الربح ورصيد النقد في نهاية كل شهر معًا.
- شغّل سيناريو سلبيًا بمبيعات أقل أو سعر أقل أو تكلفة أعلى أو تحصيل أبطأ.
إذا لم يكن لديك نموذج استشرافي بعد، فابدأ بدليل بزنس بلدر حول إعداد أول توقعات مالية، ثم حوّلها إلى نقد شهريًا مع توقعات التدفق النقدي لـ 12 شهرًا، وتحقق من عدد الأشهر التي يكفيك فيها النقد حتى تصل إلى التعادل مع دليل المدى النقدي: كيف تحسبه.
8. قائمة تحقق المؤسس لنقطة التعادل
قبل أن تستخدم النتيجة في اتخاذ قرار، تحقّق من البنود العشرة كلها:
اعرض القائمة (10 بنود)
- الفترة: هل التكاليف الثابتة شهرية أم ربع سنوية أم سنوية؟
- التكاليف الثابتة: هل أدرجت التكاليف التي تبقى حتى لو كانت المبيعات صفرًا؟
- الوحدة: هل وحدتك ذات معنى: منتج أو طلب أو مشروع أو ساعة أو عميل؟
- السعر: هل سعر البيع واقعي بعد الخصومات؟
- التكلفة المتغيرة: هل تشمل التكاليف التي ترتفع فعلًا مع كل وحدة؟
- هامش المساهمة: هل حسبت المبلغ لكل وحدة والنسبة معًا؟
- التعادل: هل حسبت الوحدات والإيرادات؟
- الوحدات الكاملة: إذا كانت الوحدات غير قابلة للتجزئة، هل قرّبت للأعلى؟
- السيناريوهات: هل اختبرت ما يحدث عند تغيّر السعر أو الحجم أو التكلفة؟
- النقد: هل توقعت توقيت التحصيلات والمدفوعات وتحققت من أدنى رصيد نقدي؟
إذا لم تستطع الإجابة عن البند العاشر، فأنت تعرف حدّ الربح، لكنك لا تعرف بعد ما إذا كان الطريق إليه في متناولك ماليًا.
9. حاكِ الافتراضات في بزنس بلدر
بزنس بلدر برنامج ذكاء اصطناعي لتخطيط الأعمال والتوقعات المالية للشركات الصغيرة والمتوسطة.
يمكنك إعداد توقعات مالية حول إيراداتك وتكاليفك المباشرة وموظفيك ومصروفاتك ومحركات عملك الأخرى، ثم استخدام سيناريوهات «ماذا لو» لاختبار افتراضات مختلفة. يتيح لك ذلك النظر إلى ما هو أبعد من رقم تعادل واحد، ورؤية أثر أي تغيير على التوقعات الأوسع، بما في ذلك الربح والتدفق النقدي.
لا حاجة لاعتبار نقطة التعادل ميزة خاصة كي تستفيد من الحساب: احسب الاقتصاديات، وضع الافتراضات في التوقعات، ثم اختبر القرارات التي قد تغيّرها.
تعرّف على المزيد حول التوقعات المالية والسيناريوهات.
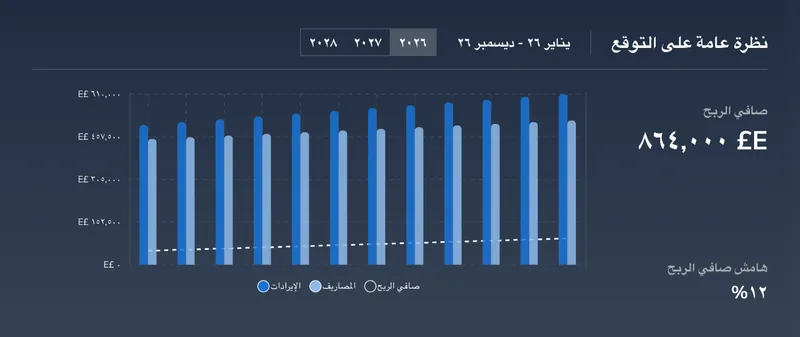
اعرف شهر التعادل لشركتك
وشاهد متى تغطي المبيعات كل التكاليف.
- الأرباح والخسائر
- التدفق النقدي
- السيناريوهات
القرار أكبر من المعادلة
تجيب نقطة التعادل عن سؤال محدد: ما مستوى المبيعات الذي يغطي تكاليف التشغيل في هذا النموذج؟
أما توقعات التدفق النقدي فتجيب عن سؤال مختلف: هل تستطيع الشركة تمويل توقيت هذه المبيعات والتكاليف دون أن ينفد نقدها؟
والمؤسس الذي يتخذ قرارًا حقيقيًا يحتاج إلى الإجابتين معًا.
أسئلة شائعة عن نقطة التعادل
إزاي أحسب نقطة التعادل لمشروعي الصغير؟
اجمع تكاليفك الثابتة الشهرية (إيجار ورواتب واشتراكات)، ثم احسب كم يتبقى لك من كل عملية بيع بعد تكلفتها المتغيرة. اقسم الأولى على الثانية: التكاليف الثابتة ÷ (سعر البيع − التكلفة المتغيرة) = عدد المبيعات التي تغطي تكاليفك. مثال: 180,000 جنيه ÷ (50,000 جنيه − 20,000 جنيه) = 6 مبيعات شهريًا. جرّب أرقامك في الحاسبة المجانية أعلاه، أو احسبها تلقائيًا مع النظرة الواقعية في بزنس بلدر.
محتاج أبيع كام علشان أغطي مصاريفي؟
هذا هو عدد مبيعات التعادل: التكاليف الثابتة ÷ هامش المساهمة لكل عملية بيع، مع التقريب للأعلى. في المثال، تغطي 6 مبيعات شهريًا (300,000 جنيه إيرادات) كل التكاليف، وكل عملية بيع بعدها تضيف 30,000 جنيه إلى الربح.
إمتى مشروعي هيبدأ يكسب؟
في أول شهر تتجاوز فيه مبيعاتك عدد مبيعات التعادل. ضع رقم التعادل بجانب توقعات مبيعاتك الشهرية لتعرف هذا الشهر. وتذكّر أن الربح قد يسبق النقد إذا تأخر العملاء في السداد، لذلك راجع أيضًا توقعات التدفق النقدي لمدة 12 شهرًا، أو اختبر الحالتين معًا في النظرة الواقعية في بزنس بلدر.
ما هو قانون نقطة التعادل؟
نقطة التعادل بالوحدات = التكاليف الثابتة ÷ (سعر بيع الوحدة − التكلفة المتغيرة للوحدة). ونقطة التعادل بالقيمة = التكاليف الثابتة ÷ نسبة هامش المساهمة، وهي هامش المساهمة للوحدة مقسومًا على سعر البيع.
ما الفرق بين نقطة التعادل وهامش الأمان؟
نقطة التعادل هي مستوى المبيعات الذي يكون عنده الربح صفرًا. أما هامش الأمان فهو المسافة بين مبيعاتك المتوقعة وهذا المستوى، أي مقدار ما يمكن أن تنخفض به المبيعات قبل أن تتوقف عن تغطية تكاليفك.
هل يمكن أن تصل الشركة إلى نقطة التعادل وينفد نقدها؟
نعم. نقطة التعادل تُقاس بالربح لا بالنقد. فإذا دفعت للموردين والموظفين والإيجار قبل أن يسدد العملاء، فقد تكون عند نقطة التعادل وتظل بحاجة إلى نقد لسد الفجوة.