كيف تُعدّ التوقعات المالية لمشروع جديد دون بيانات تاريخية: 4 خطوات
التوقعات المالية لمشروع جديد دون بيانات سابقة: ابنِ أرقامك من عوامل تستطيع تقديرها بدل النتائج الماضية، في 4 خطوات: حدّد مصادر الدخل وبنود الإنفاق، وقدّر كل بند من أرقام تستطيع عدّها (عدد من تصل إليهم، ومن يشتري، وكم ينفق)، ثم حوّلها إلى خطة شهرية، واحسب النقد الذي تحتاجه حتى تغطي المبيعات التكاليف. هذه الأرقام هي قلب دراسة الجدوى المالية لأي مشروع صغير.
المعادلة: الإيرادات = عدد من تصل إليهم × نسبة من يزورونك × نسبة من يشترون × متوسط الإنفاق
أهم النقاط
- ابدأ بمحركات تستطيع عدّها واختبارها، لا بنسبة من حجم السوق.
- التوقع الأول لا يحتاج إلى دقة، بل إلى افتراضات واضحة تستطيع تعديلها.
- راقب أدنى رصيد نقدي، لا الربح وحده.
- استبدل كل تقدير ببيانات فعلية بمجرد أن تبدأ العمل.
الخطوات الأربع باختصار
- الخطوة 1: حدّد كيف ستحقّق الدخل وعلى ماذا ستنفق: من 3 إلى 6 بنود للإيرادات ومثلها للمصروفات.
- الخطوة 2: قدّر كل بند من أرقام تستطيع عدّها، لا من حصة متخيَّلة من السوق كله.
- الخطوة 3: حوّل الأرقام إلى خطة شهرية تناسب أهدافك ومواسمك وطبيعة تكاليفك.
- الخطوة 4: حدّد أدنى شهر في رصيدك النقدي وحجم التمويل الذي يغطيه.
هذا الدليل لرواد الأعمال الذين لا يملكون مبيعات سابقة بعد: مشروع جديد أو فرع جديد أو منتج جديد. تستغرق كل خطوة نحو 30 إلى 45 دقيقة، فيمكنك إنجاز خطوة في كل جلسة. والهدف ليس التنبؤ بالمستقبل بدقة، بل جعل الافتراضات التي يقوم عليها مشروعك واضحة بما يكفي لاختبارها وتحديثها.
قبل أن تبدأ:
- اهدف إلى نسخة أولى لا إلى نسخة مثالية، فستعدّلها لاحقًا.
- اكتب كل افتراض بجوار رقمه، لتعرف لاحقًا أي تقدير كان خاطئًا.
- اعرض المسودة على شخص يعرف سوقك واسأله عمّا يبدو متفائلًا أكثر من اللازم.
الخطوة 1: حدّد كيف ستحقّق الدخل وعلى ماذا ستنفق
الهدف: أن تعتاد على وضع تقديرات مدروسة، وأن تعدّ المسودة الأولى لتوقّعات الإيرادات والمصروفات.
قبل البدء في حساب الأرقام، من المهم تحديد فئات الإيرادات والمصروفات، فهي البنود التي ستتوقّعها لاحقًا.
لا تبالغ في تعقيد هذه الخطوة. خصّص بضع دقائق فقط لكتابة مصادر الإيرادات والمصروفات المحتملة. وإذا لم تكن متأكدًا من أين تبدأ، يمكن لأدوات مثل بزنس بلدر أن تقترح أفكارًا وترشدك خلال العملية.
في النهاية، استهدف ما بين 3 و6 فئات للإيرادات، وما بين 3 و6 فئات للمصروفات.
وإذا كان لديك أكثر من ست فئات، ففكّر في دمج الإيرادات والمصروفات المتشابهة. فالعدد الأقل يسهّل إدارة التوقّع وتعديله عند الحاجة.
مثال
لنفترض أنك تخطط لبيع إكسسوارات الهواتف المحمولة بألوان مختلفة: الأزرق والأحمر والأخضر والأرجواني المعدني. بدلًا من إدراج كل لون على حدة في توقّع الإيرادات، اجمعها في فئة واحدة باسم «إكسسوارات الهواتف».
ويسري النهج نفسه على المصروفات. فإذا كانت لديك تكاليف مثل الكهرباء والتأمين وفاتورة المياه، يمكنك تجميعها تحت فئة مثل «المرافق».
الخطوة 2: قدّر كل بند من أرقام تستطيع عدّها
بعد تحديد فئات التوقّع، حان وقت إضافة الأرقام.
ولتسهيل العملية، تجنّب العمل على جميع فئات الإيرادات والمصروفات دفعة واحدة. بدلًا من ذلك:
- ابدأ إما بالإيرادات أو بالمصروفات.
- اختر فئة واحدة وأضف أرقامها.
- انتقل إلى الفئة التالية.
ولا تنتقل إلى الجانب الآخر إلا بعد إكمال جانب واحد من التوقّع، سواء كل فئات الإيرادات أو كل فئات المصروفات. وتذكّر أن هذه تقديرات مدروسة لكل شهر، لا يلزم أن تكون مثالية، ومن المرجّح أن تتغيّر مع تحسين توقّعك.
هل تبدأ بتوقّع الإيرادات أم المصروفات؟
أنصح بالبدء بالإيرادات لأنها غالبًا الجزء الأكثر تحفيزًا، فهي الطريقة التي سيحقّق بها عملك الدخل. وترقّب نمو عملك ماليًا قد يمنحك الدافع لإكمال توقّعك.
ومع ذلك، يقترح بعض الخبراء، ومنهم الفريق الاستشاري في بزنس بلدر، البدء بالمصروفات، إذ يرون أنه «قد يكون من الأسهل معرفة ما تحتاج إلى إنفاقه كل شهر»، مما يمنحك صورة أوضح عن تدفقك النقدي العام.
في النهاية، لا يوجد خيار صحيح وآخر خاطئ؛ ابدأ بالجزء الذي تشعر بالراحة تجاهه أكثر. فستحتاج إلى توقّع الجانبين على أي حال، فلا تتوقّف طويلًا عند هذا القرار.
تقدير الإيرادات (المبيعات)
للمعادلة والخطوات ومثال محلول لمدة 6 أشهر، راجع دليلنا عن التنبؤ بالمبيعات.
تعامل مع توقّع الإيرادات كأنه تحديد لأهداف عملك. وتجنّب خطأ البدء بحجم السوق بأكمله ثم الادعاء بأنك ستستحوذ على نسبة معيّنة منه. فكما يشير خبراؤنا في بزنس بلدر غالبًا: «قد يبدو هذا النوع من التقدير معقولًا، لكنه لا يستند إلى بيانات قابلة للتنفيذ ولا إلى ظروف السوق الحقيقية».
البدء بسوق كبير، كأن تتوقّع الوصول إلى 40,000 شخص ضمن نطاق 15 كيلومترًا من موقع عملك، قد يؤدي إلى توقّعات غير واقعية. بدلًا من ذلك، ابدأ بتقييم قدراتك والإجراءات التي ستتخذها بصفتك صاحب العمل، ثم ابنِ عليها تدريجيًا.
إليك بعض الأسئلة التي ترشدك:
- كم عدد العملاء المحتملين الذين يمكنك الوصول إليهم؟
- كم منهم سيستجيب أو يزورك؟
- كم منهم سيشتري منك فعلًا؟
- ما متوسط المبلغ الذي سينفقه كل منهم؟
مثال:
لنفترض أنك تفتتح مقهى جديدًا في القاهرة الجديدة. بناءً على حركة المارّة وجهودك التسويقية، تتوقّع خلال شهر واحد أن:
- يسمع 10,000 شخص عن مقهاك.
- يزور المقهى 8% منهم (800 شخص).
- يشتري 70% من الزوار (560 شخصًا).
- ينفق كل عميل في المتوسط 100 جنيه.
تقدير المصروفات
في توقّع المصروفات، حدّد المبلغ الذي تتوقّع دفعه لكل فئة وموعد دفعه. وإليك بعض النصائح للبدء:
- لا تعقّد أنواع المصروفات بعد: في هذه المرحلة لا تحتاج إلى تصنيف المصروفات إلى ثابتة ومتغيّرة وتكلفة البضاعة المباعة. أبقِ الأمر بسيطًا الآن.
- أدرج راتبك: حتى لو لم تخطّط لدفع راتب لنفسك فورًا، دوّن متى وكم تتوقّع أن تتقاضى في النهاية.
- توقّع تكاليف الموظفين بشكل منفصل: إذا كنت تخطّط لتوظيف موظفين، فأدرج رواتبهم تحت فئة مثل «الموظفين» أو «الرواتب».
كرّر العملية.
بعد وضع المجموعة الأولى من التقديرات للإيرادات أو المصروفات، كرّر العملية للجانب الذي لم تعمل عليه بعد.
وإذا كنت تعمل على توقّعك منذ أكثر من 30 إلى 45 دقيقة، فمن الأفضل أن تأخذ استراحة وتعود في جلسة أخرى، فذلك يساعدك على الحفاظ على نظرة جديدة ويمنعك من الغرق في التفاصيل.
الخطوة 3: حوّل الأرقام إلى خطة شهرية
الهدف: تعديل إيراداتك ومصروفاتك لتتوافق مع «قصة عملك».
في هذه الخطوة، تعال بذهن منفتح واستعداد لتجربة أرقامك. تذكّر أنك لا تعتمد توقّعك النهائي بعد؛ بل تتحقّق فقط مما إذا كانت تقديراتك الأولية تتوافق مع توقّعاتك.
ولتدخل في الإطار الذهني المناسب، جرّب شرح عملك لشخص ما. تخيّل أنك تتحدّث عنه مع صديق أو أحد أفراد العائلة أو مستثمر محتمل. كيف ستصفه؟
وإذا لم تكن متأكدًا من أين تبدأ، فحاول الإجابة عن الأسئلة التالية:
- ما خططك لهذا الشهر والشهر القادم وهذا العام؟
- ما النتائج التي تتوقّعها؟ وهل هذه التوقّعات واقعية؟
- هل تعكس أرقامك الحالية هذه الرؤية؟
كرّر هذه العملية لكل شهر. وإذا لم تتوافق أرقامك الحالية مع توقّعاتك، ففكّر في تعديل مصادر إيرادات أو مصروفات بعينها. وفي النهاية، ستبدأ أرقامك في التحوّل إلى توقّع عملي يتماشى بشكل أفضل مع أهداف عملك.
نصائح لرواية قصة عملك من خلال توقّعك
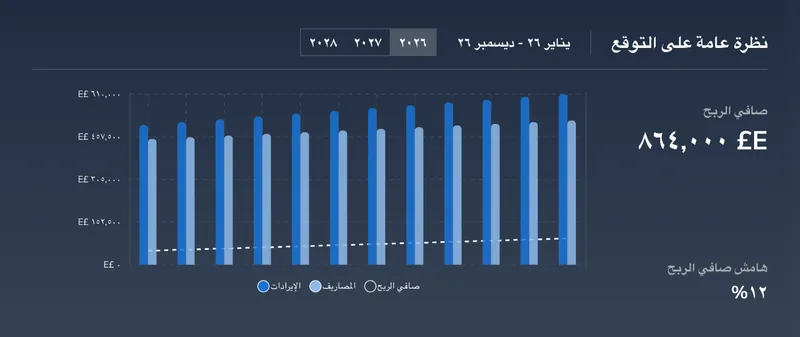
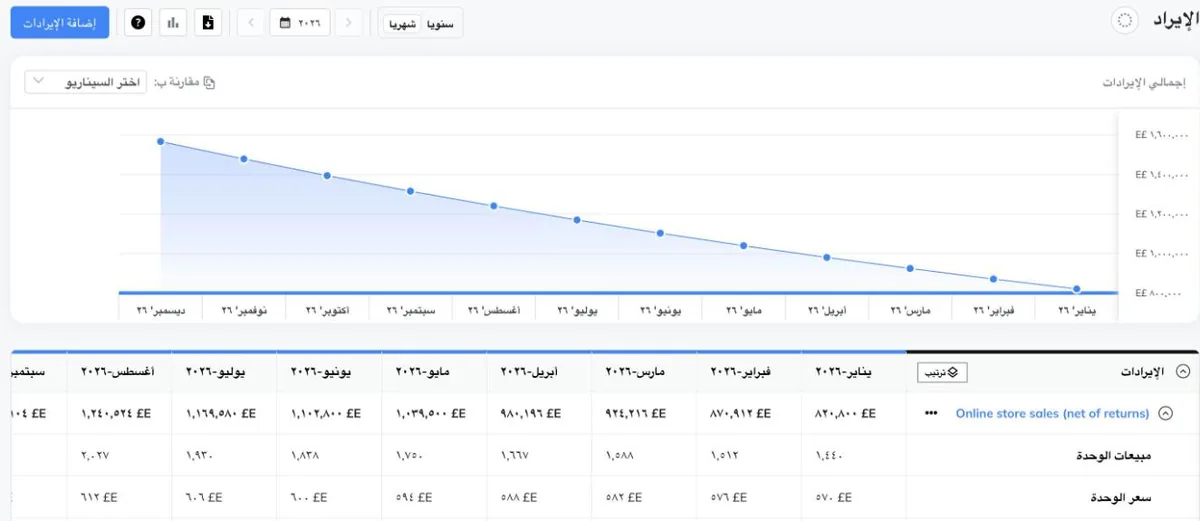
- اربط الأرقام برسم بياني: بدلًا من الغرق في الأرقام، اعرض أثر تعديلاتك في رسم بياني. وإذا كنت تستخدم بزنس بلدر، يمكنك تعديل توقّعاتك مباشرة على الرسم البياني، مما يسهّل متابعة التغييرات بصريًا.
- احذر من الأداء غير الواقعي: إذا بدت مصروفاتك منخفضة جدًا أو بدا نمو مبيعاتك متفائلًا أكثر من اللازم، مثل منحنى النمو الشهير على شكل «عصا الهوكي»، فتوقّف لمراجعة الأرقام وتأكّد من أنها مبنية على الواقع.
- ركّز على الأرباح: من الطبيعي تمامًا أن تتجاوز مصروفاتك مبيعاتك في البداية، لكنك تريد رؤية تحسّن تدريجي مع الوقت. فهذا يُثبت أن نموذج عملك مستدام وفي طريقه إلى الربحية.
رتّب البنود لتناسب القوائم المالية
الهدف: جعل توقّعات الإيرادات والمصروفات متوافقة مع القوائم المالية المعيارية.
أوشكت على الانتهاء! حان الوقت الآن لتنظيم فئات الإيرادات والمصروفات في الأنواع المناسبة حتى تتوافق الأرقام مع قوائمك المالية. وبعد هذه الخطوة، يمكنك إجراء أي تعديلات نهائية.
وإذا كنت تستخدم بزنس بلدر لإعداد توقّعاتك، فستُنشأ قوائمك المالية تلقائيًا أثناء إدخال بياناتك، دون أي جهد إضافي منك.
اعتبارات الإيرادات
عند توقّع الإيرادات، إليك ثلاثة أسئلة أساسية ينبغي طرحها:
- هل تُستخدم المواد والعمالة مباشرة في إنتاج منتجك؟ إذا كانت الإجابة نعم، فعليك احتساب التكاليف المباشرة المعروفة بتكلفة البضاعة المباعة. أما إذا كان عملك قائمًا على الخدمات، فيمكنك على الأرجح تخطّي هذه الخطوة. وفصل هذه التكاليف عن غيرها يساعدك على فهم مدى كفاءة عملك؛ فإذا كنت تنفق الكثير على الإنتاج بما لا يترك مجالًا كافيًا للمصروفات الأخرى، فستواجه صعوبة في تحقيق الربحية. نصيحة: إن أمكن، اجعل تكلفة البضاعة المباعة نسبة مئوية من كل مصدر إيرادات، بحيث تتعدّل تلقائيًا عند تعديل الإيرادات.
- هل سيشتري العملاء بشكل متكرّر؟ هذا مهم إذا كنت تقدّم منتجًا أو خدمة باشتراك، حيث يُحصَّل من العملاء تلقائيًا شهريًا أو ربع سنويًا أو سنويًا. وستحتاج إلى احتساب الإيرادات المتكرّرة، إلى جانب احتمال «تسرّب» العملاء أو إلغائهم اشتراكاتهم. نصيحة: لا تقلق بشأن التنبؤ الدقيق بمعدل التسرّب الآن. اختر نسبة من العملاء تتوقّع خسارتها كل شهر، وعدّلها مع ظهور النتائج الفعلية، واستعن بمصادر مثل دليل Stripe لمعدل تسرّب العملاء لتقديرها.
- هل ستشهد تغيّرات موسمية؟ تشهد كثير من الأعمال تقلّبات في المبيعات حسب وقت السنة. فعلى سبيل المثال، تشهد متاجر مستلزمات المناسبات الموسمية ارتفاعًا كبيرًا قبل موسمها يعقبه انخفاض حاد. وحتى لو لم تكن موسمية عملك بهذا الوضوح، فمن المهم مراعاة الارتفاعات أو الانخفاضات المحتملة في المبيعات على مدار العام. نصيحة: مع نمو عملك سيصبح التنبؤ بالطلب الموسمي أسهل. وفي الأثناء، يمكنك استخدام Google Trends لمعرفة ما إذا كان الاهتمام بقطاعك أو منتجك يتغيّر بين المواسم.
اعتبارات المصروفات
إلى جانب فصل تكلفة البضاعة المباعة، ستحتاج إلى تصنيف مصروفاتك كما يلي:
- التكاليف الثابتة: مصروفات تبقى ثابتة، مثل الإيجار والتأمين.
- التكاليف المتغيّرة: تتغيّر من شهر لآخر، مثل مصروفات التسويق أو المرافق.
- تكاليف الموظفين: سواء كانت ثابتة أو متغيّرة، فإن فصلها يساعدك على متابعة احتياجات التوظيف والعائد من كل موظف.
- الأصول: المشتريات الكبيرة، مثل المركبات أو الآلات، ينبغي تصنيفها أصولًا. فرغم أنها تمثّل إنفاقًا، إلا أنها ليست مصروفات من الناحية المحاسبية؛ وستظهر في الميزانية العمومية وقائمة التدفقات النقدية، لا في قائمة الأرباح والخسائر.
نصيحة: لا تعقّد أنواع المصروفات. وإذا لم تكن متأكدًا، يمكنك دائمًا التعديل لاحقًا أو ترك بعض المصروفات دون تصنيف في الوقت الحالي.
الخطوة 4: احسب النقد الذي تحتاجه
الهدف: معرفة ما إذا كان لديك نقد كافٍ لتغطية المصروفات.
حان وقت التعمّق في تدفقك النقدي. عند مراجعة توقّعك الحالي، قد تلاحظ تدفقًا نقديًا سالبًا، وهذا ليس بالضرورة أمرًا سيئًا؛ بل أشجّعك على توقّعه في هذه المرحلة.
ففي هذه المرحلة من رحلة عملك، قد لا تعرف بالضبط حجم النقد الذي تحتاجه لبدء عملك وتشغيله، ولهذا السبب تحديدًا تُعدّ توقّعًا ماليًا.
استخدم هذه الخطوة لتحديد حجم النقد الذي تحتاجه ومصدره.
1. أدخل النقد الافتتاحي
هذا هو المال الذي تخطّط لاستثماره في عملك، وقد يأتي من مدّخراتك، أو من قرض بنكي، أو من استثمار أولي من الأصدقاء أو العائلة، أو من مزيج من هذه المصادر.
وإذا لم تكن تستخدم أي أموال شخصية ولم تحصل على قرض بعد، فلا تُضِف أي نقد افتتاحي إلى توقّعك.
2. راجع وضعك النقدي ومدة استمرارك
انظر الآن إلى المستقبل واطرح على نفسك بعض الأسئلة المهمة:
- هل يكفي هذا النقد الافتتاحي لتغطية المصروفات حتى تبدأ في تحقيق الإيرادات؟
- كم من النقد تستهلك كل شهر؟
- حتى لو بدأت في تحقيق الإيرادات، هل سينفد نقدك؟ وإذا حدث ذلك، فمتى؟
الهدف هنا هو معرفة ما إذا كان لديك نقد كافٍ لتغطية مصروفاتك حتى يصبح تدفقك النقدي موجبًا، أي عندما يتجاوز النقد الداخل مصروفاتك. وإن لم يكن كذلك، فهذه إشارة إلى أنك تحتاج إلى أموال إضافية لإطالة مدة استمرارك.
3. حدّد ما يلزم لتجنّب العجز النقدي
فكّر في التمويل على أنه «ضمادة نقدية» تسدّ الفجوة في تدفقك النقدي إلى أن يتمكّن عملك من تحقيق إيرادات كافية.
وأبسط طريقة لتحديد احتياجاتك التمويلية هي جمع كل مصروفاتك حتى تصل إلى التدفق النقدي الموجب، ثم إضافة «هامش أمان» نقدي لمواجهة التأخيرات أو المصروفات غير المتوقعة.
4. قرّر ما إذا كان التمويل الإضافي ضروريًا
انظر إلى الرقم الذي حسبته واسأل نفسك: «هل أنا مرتاح لتحمّل دين بهذا الحجم؟»
إذا كانت الإجابة لا، فراجع توقّعات الإيرادات والمصروفات وابحث عن طرق للبدء بنقد إضافي أقل. وإذا كانت الإجابة نعم، فاستكشف خيارات التمويل المتاحة وفكّر في شروط القرض أو تفاصيل التمويل الأخرى التي تناسبك.
إضافة: إذا كنت طموحًا، فانسخ توقّعك الحالي وأنشئ سيناريو ماليًا بديلًا تحصل فيه على التمويل اللازم. كيف تبدو أرقامك الآن؟ وإذا كان التمويل قرضًا، فكيف ستدير سداده؟
مثال محلول: توقعات أول 3 أشهر لمقهى جديد
مثال توضيحي فقط. جميع الأرقام افتراضات خيالية، وليست معايير للمقاهي في مصر أو أي مكان آخر.
إليك كيف يحوّل المقهى الذي تحدثنا عنه في الخطوة 2 تقديراته إلى توقع يمكن اختباره. يدفع العملاء عند الشراء، لذلك تتحول المبيعات إلى نقد في الشهر نفسه.
الافتراضات
- عدد من يسمعون عن المقهى في القاهرة الجديدة: 10,000 في الشهر الأول، ثم 12,000 و14,000 مع نمو التسويق.
- يزور 8% منهم المقهى، ويشتري 70% من الزوار، ومتوسط الإنفاق 100 جنيه.
- التكاليف المباشرة (القهوة والحليب والطعام والتغليف): 35% من الإيرادات.
- مصروفات التشغيل: الإيجار 15,000 جنيه، وموظفان 18,000 جنيه، والمرافق 3,000 جنيه، والتسويق 5,000 جنيه = 41,000 جنيه شهريًا. لا يتقاضى المؤسس راتبًا بعد.
- النقد الافتتاحي 250,000 جنيه، والمعدات والتجهيز 150,000 جنيه تُدفع في الشهر الأول.
| السيناريو الأساسي (جنيه) | الشهر 1 | الشهر 2 | الشهر 3 |
|---|---|---|---|
| العملاء الذين يشترون | 560 | 672 | 784 |
| الإيرادات | 56,000 | 67,200 | 78,400 |
| التكاليف المباشرة (35%) | 19,600 | 23,520 | 27,440 |
| مصروفات التشغيل | 41,000 | 41,000 | 41,000 |
| ربح التشغيل | −4,600 | 2,680 | 9,960 |
| المعدات (نقد خارج) | 150,000 | 0 | 0 |
| النقد آخر الشهر | 95,400 | 98,080 | 108,040 |
يحقق السيناريو الأساسي ربحًا صغيرًا في الشهر الثاني، ويكون النقد في أدنى مستوى له في نهاية الشهر الأول (95,400 جنيه)، مباشرة بعد دفع المعدات.
السيناريو السلبي: يشتري نصف عدد الزوار فقط (35% بدلًا من 70%). تنخفض الإيرادات إلى 28,000 جنيه و33,600 جنيه و39,200 جنيه، وتبلغ خسائر التشغيل 22,800 جنيه و19,160 جنيه و15,520 جنيه، وينخفض النقد في نهاية الشهر إلى 77,200 جنيه و58,040 جنيه و42,520 جنيه. إذا أراد المؤسس الاحتفاظ بما لا يقل عن 50,000 جنيه في البنك، فإن السيناريو السلبي يكسر هذا الحد في الشهر الثالث.
هذه المقارنة وحدها تخبر المؤسس بما يجب أن يعمل عليه قبل الافتتاح: هامش نقدي أو خط ائتمان يغطي العجز، أو تكاليف ثابتة أقل، أو طريقة لرفع نسبة الشراء. كما تُظهر أهم افتراض هنا: نسبة الزوار الذين يشترون، وهو أول رقم يجب استبداله ببيانات فعلية بعد الافتتاح.
تعرّف على التوقعات المالية في بزنس بلدر ←
هل تفكر في مقهى فعلًا؟ راجع دراسة جدوى مشروع كوفي صغير لترى التكلفة والأرباح المتوقعة بأرقام السوق.
من التوقعات إلى دراسة جدوى مشروع صغير
التوقعات التي أعددتها في الخطوات السابقة هي القلب المالي لأي دراسة جدوى: المبيعات المتوقعة والتكاليف وأدنى رصيد نقدي. انقلها إلى نموذج دراسة الجدوى المجاني لتضيف إليها دراسة السوق والتشغيل والتمويل.
وللخطوات الكاملة، من دراسة السوق إلى قرار التنفيذ، راجع دليل كيفية عمل دراسة جدوى لمشروع صغير: 7 خطوات بمثال.
وقبل أن تعرض الأرقام على شريك أو ممول، راجعها من ثلاث زوايا:
- متى تغطي المبيعات التكاليف؟ احسبها مع دليل نقطة التعادل.
- كم شهرًا يكفيك النقد المتاح؟ استخدم حاسبة المدى النقدي.
- ما أدنى رصيد نقدي خلال العام؟ تتبّعه شهرًا بشهر مع نموذج توقعات التدفق النقدي لمدة 12 شهرًا.
وتذكّر أن البيع لا يعني نقدًا فوريًا؛ فإذا كان عملاؤك يدفعون بالآجل فاقرأ لماذا ترتفع المبيعات وينخفض النقد.
ابنِ توقعاتك المالية ودراسة الجدوى في مكان واحد مع بزنس بلدر. ابدأ تجربتك المجانية لمدة 7 أيام.
أنت الآن أفضل في التوقّع المالي
وفقًا لاستطلاع حديث لأصحاب الأعمال الصغيرة، تكون الشركات التي تعدّ توقّعات مالية أكثر ثقة في توجّهها. ومع ذلك، لا يزال أكثر من 42% من أصحاب الأعمال لا يملكون ميزانية أو توقّعًا عمليًا.
وباتخاذك الخطوة الأولى وإعداد أول توقّع مالي لك، فإنك تمهّد الطريق لاتخاذ قرارات مدروسة وواثقة لعملك.
تذكّر أن لا أحد يعرف عملك أفضل منك، فأنت الشخص الأنسب لهذه المهمة. وكلما توقّعت وراجعت وعدّلت توقّعاتك، أصبح التوقّع المالي أسهل.
ويمكنك أيضًا استخدام أداة للتوقّع المالي مثل بزنس بلدر لتبسيط بناء توقّعك وإعداد تقاريره وتحديثه. فمع بزنس بلدر يمكنك الربط ببرامج المحاسبة، واستكشاف سيناريوهات مالية مختلفة، بل والحصول على تحليل شهري للأداء مدعوم بالذكاء الاصطناعي.
وإذا لم تكن مستعدًا بعد للاستثمار في أداة، لكنك تريد معرفة المزيد عن التوقّع المالي لعملك، فاطّلع على هذه الموارد:
- أدِر عملك بشكل أفضل بتوقّع حيّ: تعلّم كيف تُبقي توقّعاتك محدّثة من خلال المقارنة المنتظمة بين المخطط والفعلي.
- إدارة التدفق النقدي والتنبؤ به: مثال عملي يوضح كيف تتابع نقدك شهرًا بشهر وتحدد أدنى نقطة يصل إليها.
- التنبؤ بالمبيعات: دليل خطوة بخطوة لتقدير مبيعاتك الشهرية قبل أن تبني بقية التوقعات.
أدلة ذات صلة: خطّط لعامك القادم شهرًا بشهر مع نموذج توقعات التدفق النقدي لمدة 12 شهرًا المجاني، وحدّد أدنى نقطة لنقدك بالأداة المجانية في دليل إدارة التدفق النقدي، واعرف كم شهرًا يكفيك نقدك مع حاسبة المدى النقدي، واحسب المبيعات التي تغطي تكاليفك مع دليل نقطة التعادل.
أسئلة شائعة
كيف أتنبأ بالمبيعات دون بيانات تاريخية؟
ابنِ التوقع من الأسفل إلى الأعلى: عدد من تصل إليهم، ونسبة من سيزورونك أو يتواصلون معك، ونسبة من سيشترون، ومتوسط الإنفاق. اضربها لكل شهر، ثم استبدل كل تقدير بالنتائج الفعلية.
هل أستطيع التنبؤ باستخدام بيانات غير مالية مثل عدد الوحدات؟
نعم. عدد الوحدات والزيارات والطلبات ونِسب التحويل نقطة بداية أفضل غالبًا من المبالغ، لأنك تستطيع عدّها واختبارها. اضرب الوحدات في السعر لتحصل على الإيرادات، وفي تكلفة الوحدة لتحصل على التكاليف المباشرة.
ما الفرق بين التنبؤ من أعلى إلى أسفل ومن أسفل إلى أعلى؟
الأول يبدأ من حجم السوق ويفترض حصة منه، والثاني يبدأ من طاقتك ونشاطك البيعي. للمشروع الجديد، الثاني أكثر واقعية لأنه يعتمد على أفعال تتحكم فيها.
ما مدى دقة توقع بلا بيانات تاريخية؟
لن يكون دقيقًا تمامًا، ولا يحتاج إلى ذلك. مهمته أن يُظهر افتراضاتك، ويوضح متى يكون نقدك في أدنى مستوى، وأي افتراض هو الأهم. وتتحسن الدقة مع إضافة النتائج الفعلية.
كم مرة أحدّث توقعات مشروع جديد؟
شهريًا في البداية: قارن النتائج الفعلية بالتوقع، وعدّل الافتراضات الأبعد عن الواقع، ومدّد التوقع ليغطي 12 شهرًا قادمة دائمًا.
كم تمويلًا يحتاج المشروع الجديد؟
استخدم التوقع لتحديد أكبر عجز نقدي تراكمي (أدنى نقطة يصل إليها نقدك)، ثم أضف هامش أمان لمواجهة التأخير أو المبيعات الأبطأ، واختبر سيناريو سلبيًا قبل أن تحدد المبلغ.
ما الفرق بين التوقعات المالية ودراسة الجدوى؟
التوقعات المالية تقدّر مبيعات مشروعك وتكاليفه ونقده شهرًا بشهر. أما دراسة الجدوى فأشمل: تضيف إليها دراسة السوق والجانب الفني والقانوني والتمويل، ثم تجيب عن سؤال واحد: هل يستحق المشروع التنفيذ؟ ابدأ بالتوقعات، ثم انقلها إلى نموذج دراسة الجدوى المجاني.
ابنِ أول توقعات مالية دون بيانات سابقة
ابدأ بالافتراضات وعدّلها مع الوقت.
- الأرباح والخسائر
- التدفق النقدي
- السيناريوهات