قائمة التدفقات النقدية: شرح مبسّط ومثال محلول ونموذج Excel
قائمة التدفقات النقدية هي قائمة مالية توضّح من أين دخلت النقدية إلى مشروعك وأين خرجت خلال فترة معيّنة، مقسّمة إلى ثلاثة أنشطة: التشغيلية والاستثمارية والتمويلية. وتختلف عن قائمة الدخل لأنها تتابع الفلوس الفعلية لا الربح المحاسبي، ولهذا تكشف إن كان المشروع قادرًا على دفع الرواتب والموردين والقروض في مواعيدها.
أهم النقاط
- القائمة تبدأ برصيد النقدية أول الفترة وتنتهي برصيدها آخر الفترة، ويجب أن يطابق الرصيد الأخير النقدية في الميزانية.
- القسم التشغيلي هو الأهم: إذا كان سالبًا لفترات متتالية فالمشروع يعيش على القروض أو أموال الشركاء.
- الطريقتان المباشرة وغير المباشرة تختلفان في القسم التشغيلي فقط، والنتيجة النهائية واحدة.
- القائمة تحكي الماضي؛ أما توقعات التدفق النقدي لـ12 شهرًا فتخبرك بما سيحدث في الأشهر القادمة (مع نموذج Excel مجاني).
تذاكر لامتحان؟ انتقل مباشرة إلى المثال المحلول ↓
ما هي قائمة التدفقات النقدية؟
هي إحدى القوائم المالية الأساسية، إلى جانب قائمة الدخل والميزانية (قائمة المركز المالي) وقائمة التغيّر في حقوق الملكية. تبدأ من رصيد النقدية أول الفترة، وتضيف كل ما دخل، وتطرح كل ما خرج، لتصل إلى رصيد آخر الفترة.
ينظّم إعدادها دوليًا معيار المحاسبة الدولي رقم 7 (IAS 7)، المطبّق في السعودية ضمن المعايير الدولية المعتمدة، ويقابله في مصر معيار المحاسبة المصري رقم 4 «قائمة التدفقات النقدية».
والسؤال الذي تجيب عنه القائمة بسيط: لماذا يختلف رصيد البنك عن صافي الربح؟ فقد تربح على الورق ولا تجد سيولة، لأن جزءًا من مبيعاتك لم يُحصَّل بعد، أو لأن نقدك محبوس في المخزون. اقرأ المزيد في الفرق بين الربح والتدفق النقدي.
أقسام قائمة التدفقات النقدية الثلاثة
| القسم | ماذا يشمل | أمثلة |
|---|---|---|
| التدفقات من الأنشطة التشغيلية | النقدية الناتجة عن نشاط المشروع اليومي | تحصيلات العملاء، المدفوع للموردين، الرواتب، الإيجار، الضرائب |
| التدفقات من الأنشطة الاستثمارية | شراء وبيع الأصول طويلة الأجل | شراء معدات أو سيارة، بيع أصل قديم، شراء استثمارات |
| التدفقات من الأنشطة التمويلية | التعامل مع الملّاك والمقرضين | قرض بنكي وسداده، زيادة رأس المال، توزيعات الأرباح، مسحوبات الشركاء |
القسم الأهم لصاحب المشروع هو التشغيلي. إذا كان موجبًا ويغطي ما تشتريه من أصول، فالمشروع يموّل نفسه. وإذا كان سالبًا لفترات متتالية، فالمشروع يعتمد على القروض أو أموال الشركاء حتى لو كان رابحًا على الورق.
شكل قائمة التدفقات النقدية
هذا هو الشكل المختصر بالطريقة غير المباشرة، وهو الأكثر استخدامًا:
| البند | المبلغ |
|---|---|
| أولًا: التدفقات النقدية من الأنشطة التشغيلية | |
| صافي الربح | … |
| + مصروفات غير نقدية (الإهلاك والاستهلاك) | … |
| ± التغيّر في العملاء والمخزون والموردين | … |
| صافي النقدية من الأنشطة التشغيلية | (أ) |
| ثانيًا: التدفقات النقدية من الأنشطة الاستثمارية | (ب) |
| ثالثًا: التدفقات النقدية من الأنشطة التمويلية | (ج) |
| صافي التغيّر في النقدية = أ + ب + ج | … |
| + رصيد النقدية أول الفترة | … |
| رصيد النقدية آخر الفترة | … |
الطريقة المباشرة والطريقة غير المباشرة
الفرق بين الطريقتين في القسم التشغيلي فقط، أما القسمان الاستثماري والتمويلي فيُعرضان بالطريقة نفسها، والنتيجة النهائية واحدة.
| الطريقة المباشرة | الطريقة غير المباشرة | |
|---|---|---|
| نقطة البداية | المقبوضات والمدفوعات النقدية الفعلية | صافي الربح من قائمة الدخل |
| كيف تُحسب | تحصيلات العملاء − المدفوع للموردين والمصروفات | صافي الربح + الإهلاك ± التغيّر في رأس المال العامل |
| سهولة الإعداد | أصعب، تحتاج تفاصيل كل حركة نقدية | أسهل، تُبنى من القوائم الجاهزة |
| ماذا تُظهر لصاحب المشروع | من أين جاءت الفلوس وأين ذهبت | لماذا يختلف الربح عن النقدية |
أغلب الشركات تستخدم الطريقة غير المباشرة لأنها تُبنى من قائمة الدخل والميزانية مباشرة. والمعيار يشجّع الطريقة المباشرة ويقبل الاثنتين.
مثال محلول بالطريقة غير المباشرة
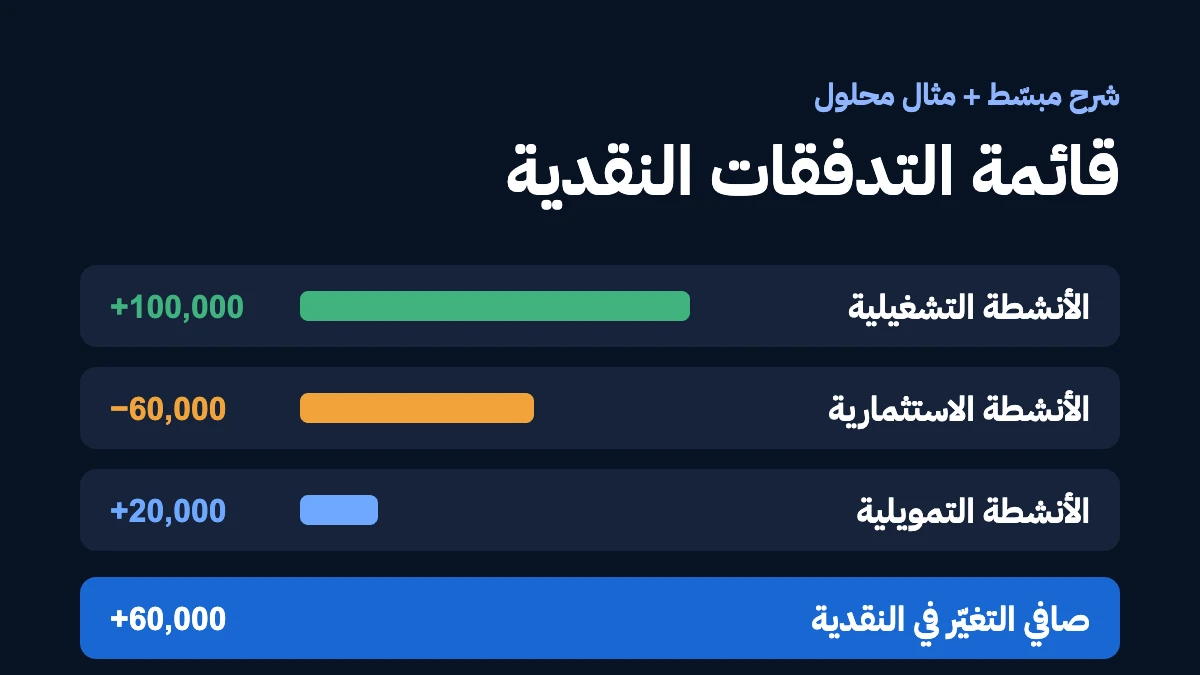
محل تجاري صغير حقّق صافي ربح 120,000 جنيه خلال السنة. بلغ الإهلاك 20,000 جنيه. زادت أرصدة العملاء بمقدار 30,000 جنيه، وزاد المخزون بمقدار 25,000 جنيه، وزادت أرصدة الموردين بمقدار 15,000 جنيه. اشترى المحل معدات بـ60,000 جنيه، وحصل على قرض 40,000 جنيه، ووزّع على الشركاء 20,000 جنيه. وكان رصيد النقدية أول السنة 35,000 جنيه.
| البند | المبلغ بالجنيه المصري |
|---|---|
| صافي الربح | 120,000 |
| + الإهلاك (مصروف غير نقدي) | 20,000 |
| − الزيادة في العملاء (مبيعات لم تُحصَّل بعد) | (30,000) |
| − الزيادة في المخزون (نقد محبوس في البضاعة) | (25,000) |
| + الزيادة في الموردين (مشتريات لم تُدفع بعد) | 15,000 |
| صافي النقدية من الأنشطة التشغيلية | 100,000 |
| شراء معدات | (60,000) |
| صافي النقدية من الأنشطة الاستثمارية | (60,000) |
| قرض بنكي | 40,000 |
| توزيعات على الشركاء | (20,000) |
| صافي النقدية من الأنشطة التمويلية | 20,000 |
| صافي التغيّر في النقدية | 60,000 |
| + رصيد النقدية أول السنة | 35,000 |
| رصيد النقدية آخر السنة | 95,000 |
لاحظ أن الربح 120,000 جنيه لكن النقدية من التشغيل 100,000 جنيه فقط، لأن جزءًا من الربح ما زال عند العملاء، وجزءًا آخر محبوس في المخزون. ولمعرفة أثر المخزون بالتفصيل، اقرأ كيف يؤثر المخزون في التدفق النقدي.
كيف تقرأ القائمة كصاحب مشروع؟
- التشغيلي موجب ويغطي الاستثمار: المشروع يموّل نموّه من نشاطه.
- ربح موجب وتشغيلي سالب: انظر إلى العملاء والمخزون، فالنقد محبوس هناك.
- التمويلي موجب كل سنة: المشروع يعتمد على القروض أو الشركاء؛ اسأل إلى متى.
- رصيد آخر الفترة أقل من مصروفات شهرين: هامش الأمان ضعيف، وأي تأخير في التحصيل قد يربكك.
الفرق بين قائمة التدفقات النقدية وتوقعات التدفق النقدي
قائمة التدفقات النقدية تحكي ما حدث في الماضي، ويُعدّها المحاسب بعد إغلاق الفترة. أما توقعات التدفق النقدي فتنظر إلى الأمام: كم ستحصّل وكم ستدفع في كل شهر من الأشهر القادمة، ومتى قد ينخفض رصيدك. والبنوك والمستثمرون يطلبون الاثنين عادة.
ابدأ بـنموذج توقعات التدفق النقدي لـ12 شهرًا (Excel مجاني). أو ابنِ خطتك في بزنس بلدر: حدّد بعد كم يومًا يدفع عملاؤك، وبعد كم يومًا تدفع لمورديك، وكم شهرًا من المخزون تحتفظ به، وسيبني لك توقعات التدفق النقدي لكل شهر بالطريقة غير المباشرة نفسها التي شرحناها هنا. وفي باقتي Build وDecide تُدخل أرقامك الفعلية كل شهر، فتقارنها لوحة المتابعة بالتوقعات بندًا بندًا.
وإذا كنت تجهّز شركتك للبيع، فقائمة التدفقات النقدية لآخر 3 سنوات من أول ما سيطلبه المشتري. اقرأ خطوات بيع شركتك بنجاح لتعرف بقية المستندات وكيف تُقيَّم شركتك قبل البيع.
أخطاء شائعة
- اعتبار الربح مساويًا للنقدية.
- وضع شراء الأصول في القسم التشغيلي بدل الاستثماري.
- نسيان إضافة الإهلاك في الطريقة غير المباشرة.
- عكس إشارة التغيّر في العملاء أو المخزون: الزيادة تُطرح، والنقص يُضاف.
- عدم مطابقة رصيد آخر الفترة مع رصيد النقدية في الميزانية.
أسئلة شائعة
ما هي قائمة التدفقات النقدية باختصار؟
قائمة توضّح حركة النقدية الداخلة والخارجة خلال فترة، مقسّمة إلى أنشطة تشغيلية واستثمارية وتمويلية، وتنتهي برصيد النقدية آخر الفترة.
ما الفرق بين قائمة الدخل وقائمة التدفقات النقدية؟
قائمة الدخل تقيس الربح عند تحقّق الإيراد والمصروف، أما قائمة التدفقات النقدية فتقيس الفلوس عند دخولها وخروجها فعلًا.
أيهما أفضل: الطريقة المباشرة أم غير المباشرة؟
النتيجة واحدة. المباشرة أوضح في عرض المقبوضات والمدفوعات، وغير المباشرة أسهل في الإعداد وتشرح الفرق بين الربح والنقدية.
لماذا يُضاف الإهلاك في الطريقة غير المباشرة؟
لأنه مصروف خُصم من الربح دون أن تخرج نقدية مقابله في هذه الفترة، فيُعاد إضافته للوصول إلى النقدية الفعلية.
في أي قسم يُسجّل سداد القرض؟
أصل القرض في الأنشطة التمويلية. أما الفوائد المدفوعة فقد تُعرض في التشغيلية أو التمويلية حسب السياسة المحاسبية للمنشأة، بشرط الثبات عليها.
ما المعيار المحاسبي الذي ينظّم قائمة التدفقات النقدية؟
معيار المحاسبة الدولي رقم 7 (IAS 7)، ويقابله في مصر معيار المحاسبة المصري رقم 4 «قائمة التدفقات النقدية».
هل يوجد نموذج Excel جاهز؟
نعم، يمكنك تحميل نموذج توقعات التدفق النقدي لـ12 شهرًا مجانًا من بزنس بلدر، وهو يحسب التدفق النقدي المتوقع لكل شهر.
أنشئ قائمة التدفقات النقدية تلقائيًا
من أرقامك، مع الدخل والميزانية.
- الأرباح والخسائر
- التدفق النقدي
- الميزانية