كيف تُعدّ توقعات التدفق النقدي لمدة 12 شهرًا
لتعمل توقعات التدفق النقدي لمشروعك لمدة 12 شهرًا، ابدأ بالنقد الموجود لديك اليوم، ثم اكتب لكل شهر ما ستحصّله فعلًا من العملاء وما ستدفعه، في الشهر الذي يتحرك فيه المال لا شهر الفاتورة. في كل شهر: النقد الافتتاحي + النقد الداخل − النقد الخارج = الرصيد الختامي، ويصبح هذا الرصيد هو النقد الافتتاحي للشهر التالي. الرقم الذي يجب مراقبته هو أدنى شهر، لا ديسمبر. حمّل نموذج Excel المجاني أدناه، أو أعدّ التوقعات تلقائيًا في بزنس بلدر.
أهم النقاط
- ضع المبلغ في الشهر الذي يدخل فيه النقد أو يخرج فعلًا، لا في شهر البيع أو الفاتورة.
- حدّد أدنى رصيد ختامي. هذا الشهر يقيّد قراراتك أكثر من رقم نهاية العام.
- اختبر تأخر دفعة واحدة. التوقيت وحده قد يخفض أدنى نقطة دون أن تتغير إيرادات العام.
تبني هذه التوقعات للأشهر القادمة. أما ما حدث فعلًا في الماضي فتعرضه قائمة التدفقات النقدية.
تجيب توقعات التدفق النقدي لمدة 12 شهرًا عن سؤال أكثر فائدة من «هل ستكون الشركة رابحة؟»
فهي تسأل:
كم سيكون لدينا من نقد فعلًا، شهرًا بشهر، بعد دخول الأموال وخروج الفواتير؟
هذا الفرق مهم لأن المبيعات والأرباح والنقد لا تتحرك في الوقت نفسه.
قد يشتري منك عميل في مارس ويدفع في مايو، وقد تحتاج إلى الدفع لمورد في أبريل، بينما تخرج الرواتب من البنك في موعدها.
التوقعات النقدية المفيدة تضع هذه الحركات على خط زمني واحد.
الحساب الأساسي لكل شهر هو:
النقد الافتتاحي + التدفقات النقدية الداخلة − التدفقات النقدية الخارجة = النقد الختامي
ثم يصبح النقد الختامي لشهر ما هو النقد الافتتاحي للشهر التالي.
الحساب بسيط، والجزء الصعب هو ضبط افتراضات التوقيت.
نموذج Excel مجاني لتوقعات التدفق النقدي لمدة 12 شهرًا
أدخل نقدك الافتتاحي وما تتوقع أن تحصّله وتدفعه كل شهر. ينقل النموذج الرصيد الختامي لكل شهر إلى الشهر التالي، ويحدّد أدنى شهر، ويُبرز أي شهر يقل فيه رصيدك عن حد الأمان الذي تختاره.
| توقعات التدفق النقدي لمدة 12 شهرًارمز العملة والشهر الأول وحد الأمان: تحددها في الأعلى | ||||
| يناير | فبراير | مارس | أبريل | |
| النقد الافتتاحي | نقدك | =السابق | =السابق | =السابق |
| النقد الداخل | ||||
| مبيعات نقدية | ||||
| تحصيل الفواتير | ||||
| … بندان آخران | ||||
| إجمالي النقد الداخل | =مجموع | =مجموع | =مجموع | =مجموع |
| النقد الخارج | ||||
| الموردون / المخزون | ||||
| الرواتب والأجور | ||||
| … 5 بنود أخرى | ||||
| إجمالي النقد الخارج | =مجموع | =مجموع | =مجموع | =مجموع |
| صافي التدفق النقدي | =داخل−خارج | =داخل−خارج | =داخل−خارج | =داخل−خارج |
| الرصيد الختامي | =افتتاحي+صافي | =افتتاحي+صافي | =افتتاحي+صافي | =افتتاحي+صافي |
| أدنى شهر · أشهر تحت حد الأمان | تلقائي | |||
- ورقة التوقعات: 4 بنود للنقد الداخل و7 بنود للنقد الخارج (يمكنك إضافة بنودك)، مع حساب الإجماليات وصافي التدفق والرصيد الختامي تلقائيًا.
- فحص أدنى نقطة: أدنى رصيد ختامي وشهره، وعدد الأشهر التي تقل عن حد الأمان.
- ورقة المثال: السيناريو الأساسي واختبار تأخر الدفعة من هذا الدليل، جاهزان.
- عملتك: اكتب رمز العملة في الأعلى. المبالغ أرقام فقط، لذا يناسب النموذج أي سوق.
ما هو التدفق النقدي ولماذا تتوقعه شهريًا؟
التدفق النقدي هو حركة المال الفعلية داخل حساب شركتك وخارجه: ما تحصّله من العملاء وما تدفعه للموردين والرواتب والإيجار والأقساط. يختلف عن الربح لأن الربح يُسجَّل عند البيع، بينما النقد يتحرك عند الدفع، وقد يفصل بينهما أسابيع أو أشهر.
لذلك تتوقعه شهرًا بشهر: الإجمالي السنوي قد يبدو جيدًا، بينما يقع شهر واحد تحت الصفر بسبب توقيت تحصيل أو دفعة كبيرة.
ماذا يجب أن تتضمن توقعات التدفق النقدي لمدة 12 شهرًا؟
ابنِ ستة أعمدة على الأقل:
- الشهر
- النقد الافتتاحي
- التدفقات الداخلة
- التدفقات الخارجة
- صافي التدفق النقدي
- النقد الختامي
وخلف هذه الإجماليات، احتفظ بالافتراضات الفردية التي تنتجها.
بالنسبة للنقد الداخل، قد يشمل ذلك:
- مدفوعات العملاء؛
- المبيعات النقدية؛
- العقود المتكررة؛
- المقبوضات التشغيلية الأخرى؛
- التمويل المؤكد أو تمويل المالك، عند الاقتضاء.
وبالنسبة للنقد الخارج، قد يشمل:
- مدفوعات الموردين؛
- الرواتب والأجور؛
- الإيجار؛
- المصروفات التشغيلية؛
- أقساط القروض؛
- الضرائب في موعد استحقاقها الفعلي؛
- شراء المعدات؛
- الالتزامات النقدية المخططة الأخرى.
الكلمة المهمة هنا هي النقد.
لا تُدخل مبيعات مارس تلقائيًا كنقد في مارس.
أدخل المال في الشهر الذي تتوقع بواقعية أن يدفع فيه العميل.
هذا ما يحوّل خطة المبيعات إلى توقعات تدفق نقدي.
الخطوة 1: ابدأ بالنقد الموجود لديك فعلًا
يجب أن يكون الرصيد الافتتاحي الأول هو النقد المتاح للشركة في بداية فترة التوقعات.
بالنسبة لشركة قائمة، طابِق هذا الرقم مع أرصدة البنوك ذات الصلة وأي نقد متاح فورًا تنوي إدراجه.
لا تبدأ بالأرباح المحتجزة أو الإيرادات أو الذمم المدينة.
فهذه أرقام مختلفة.
إذا كان نقدك الافتتاحي 350,000 جنيه، فإن السطر الأول في التوقعات يبدأ بـ:
النقد الافتتاحي في يناير: 350,000 جنيه
وكل ما يلي ذلك ينبع من الافتراضات التي تحته.
الخطوة 2: توقّع موعد وصول نقد العملاء
ابدأ بالمبيعات والفواتير التي تتوقعها، ثم حوّلها إلى توقيت تحصيل. وإن لم يكن لديك رقم مبيعات شهري بعد، فابدأ بدليلنا عن التنبؤ بالمبيعات.
لنفترض أنك تتوقع مبيعات بقيمة 500,000 جنيه في أبريل.
إذا كان 150,000 جنيه منها يُحصّل عادةً في مايو، فلا يجب أن تفترض توقعات أبريل أن مبلغ 500,000 جنيه كله تصل في أبريل.
بالنسبة للشركات القائمة، من الأدلة المفيدة:
- الذمم المدينة الحالية؛
- سجل سداد العملاء؛
- العقود الموقّعة؛
- الطلبات المتكررة؛
- شروط السداد المعروفة؛
- الأنماط الموسمية.
أما الشركة الجديدة التي لا تملك أرقامًا تاريخية، فستحتاج إلى افتراضات صريحة بدلًا من دقة زائفة. ويشرح دليلنا حول إعداد أول توقعات مالية دون بيانات تاريخية هذه العملية الأوسع.
والمبدأ واحد في الحالتين:
توقّع تاريخ التحصيل، لا تاريخ البيع فقط.
الخطوة 3: ضع كل تدفق نقدي خارج في الشهر الذي يُدفع فيه
الآن ارسم الجانب الآخر.
تصبح التوقعات مضللة عندما تُوزَّع المصروفات في متوسطات شهرية مرتبة رغم أن المدفوعات الحقيقية غير منتظمة.
إذا كان التأمين السنوي يُدفع في مارس، فضع التدفق الخارج في مارس.
وإذا اشتريت معدات في يونيو، فضعها في يونيو.
وإذا منحك المورد مهلة 30 يومًا للسداد، فاعكس شهر الدفع الفعلي بدلًا من ربط التكلفة بالبيع تلقائيًا.
هنا يبدأ توقيت رأس المال العامل في الظهور.
قد تحقق شركتك هامشًا جيدًا من مشروع، ومع ذلك تضطر إلى تمويل الرواتب والموردين قبل أن يدفع العميل بأسابيع.
وهذه الفجوة في التوقيت أحد أسباب أن المبيعات قد ترتفع بينما ينخفض النقد.
الخطوة 4: احسب الرصيد الختامي شهرًا بشهر
بعد تحديد توقيت التدفقات الداخلة والخارجة، احسب كل شهر.
مثال توضيحي لمدة 12 شهرًا
مثال توضيحي فقط. جميع الأرقام افتراضية لأغراض تعليمية، وليست بيانات عملاء أو معايير سوقية أو ادعاءات عن أي سوق. ولا تكون الإجماليات الشهرية مفيدة إلا إذا استندت إلى مواعيد تحصيل وشروط موردين وتوقيت رواتب وافتراضات سداد واقعية للشركة المعنية.
تخيّل شركة تبيع للشركات في مصر (افتراضية) تبدأ يناير بـ 350,000 جنيه نقدًا.
جميع الأرقام أدناه بالجنيه المصري.
| الشهر | الافتتاحي | النقد الداخل | النقد الخارج | صافي التدفق النقدي | الختامي |
|---|---|---|---|---|---|
| يناير | 350,000 | 420,000 | 460,000 | −40,000 | 310,000 |
| فبراير | 310,000 | 450,000 | 470,000 | −20,000 | 290,000 |
| مارس | 290,000 | 500,000 | 510,000 | −10,000 | 280,000 |
| أبريل | 280,000 | 520,000 | 560,000 | −40,000 | 240,000 |
| مايو | 240,000 | 480,000 | 540,000 | −60,000 | 180,000 |
| يونيو | 180,000 | 550,000 | 570,000 | −20,000 | 160,000 |
| يوليو | 160,000 | 600,000 | 590,000 | +10,000 | 170,000 |
| أغسطس | 170,000 | 620,000 | 620,000 | 0 | 170,000 |
| سبتمبر | 170,000 | 650,000 | 640,000 | +10,000 | 180,000 |
| أكتوبر | 180,000 | 690,000 | 660,000 | +30,000 | 210,000 |
| نوفمبر | 210,000 | 720,000 | 700,000 | +20,000 | 230,000 |
| ديسمبر | 230,000 | 760,000 | 710,000 | +50,000 | 280,000 |
لا ينفد نقد الشركة أبدًا في هذه التوقعات الأساسية.
لكن هذا ليس الاستنتاج الأكثر فائدة.
الرقم المفيد هو:
أدنى رصيد نقدي متوقع: 160,000 جنيه في يونيو.
هذه هي النقطة التي يكون فيها لدى الشركة أقل هامش لأي افتراض قد يخطئ.
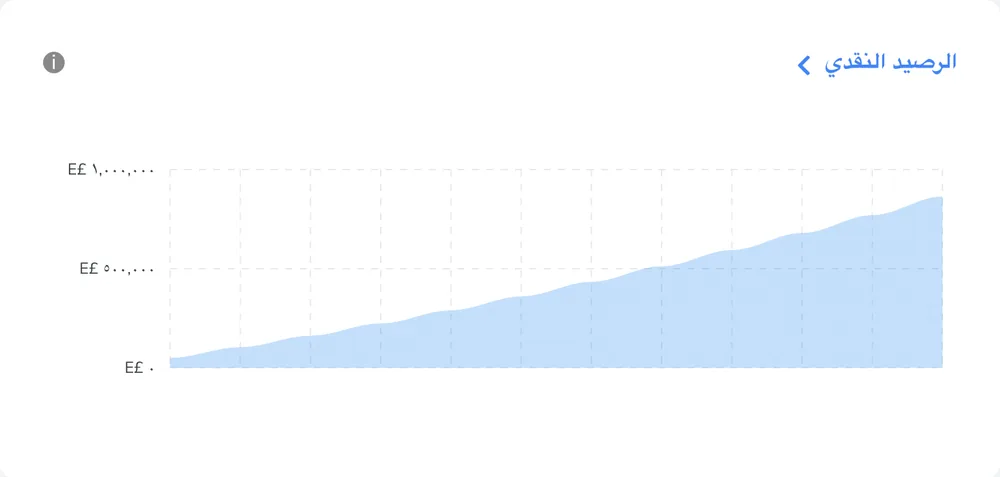
الخط الأزرق هو السيناريو الأساسي، والخط الأحمر المتقطع هو اختبار تأخر الدفعة في الخطوة 6، حيث ينخفض مايو إلى 60,000 جنيه بينما ينتهي العام عند 280,000 جنيه.
الخطوة 5: حدّد أدنى نقطة نقدية
أدنى نقطة نقدية هي أقل وضع نقدي متوقع في التوقعات.
كثيرًا ما ينظر المؤسسون إلى ديسمبر ويستنتجون أن العام يبدو جيدًا.
في المثال، يُغلق ديسمبر عند 280,000 جنيه.
لكن على الشركة أن تتجاوز يونيو أولًا.
لذلك فإن رصيد يونيو البالغ 160,000 جنيه أكثر صلة بكثير من القرارات مقارنةً برقم نهاية العام.
على سبيل المثال:
- هل تستطيع الشركة الالتزام بمعدات جديدة في مايو؟
- هل تستطيع إضافة التزام شهري آخر في الرواتب؟
- ماذا يحدث إذا تأخر عميل كبير في السداد؟
- هل توجد مساحة كافية لدفعة غير متوقعة لمورد؟
- هل ستزيد خطة النمو حجم رأس المال العامل المطلوب قبل وصول التحصيلات؟
يجب أن تجعل التوقعات هذه الأسئلة واضحة قبل الالتزام.
الخطوة 6: اختبر التوقيت تحت الضغط، لا الإجماليات السنوية فقط
الآن اختبر افتراضًا واحدًا.
في التوقعات الأساسية، تبلغ التدفقات الداخلة في مايو 480,000 جنيه.
لنفترض أن دفعة عميل قدرها 120,000 جنيه كانت متوقعة في مايو تأخرت إلى يونيو.
لم يتغير شيء في إجمالي المبلغ المحصّل خلال الشهرين.
التوقيت وحده تغيّر.
يصبح مايو:
- النقد الافتتاحي: 240,000 جنيه؛
- التدفقات الداخلة: 360,000 جنيه؛
- التدفقات الخارجة: 540,000 جنيه؛
- صافي التدفق النقدي: −180,000 جنيه؛
- النقد الختامي: 60,000 جنيه.
ثم تصل دفعة 120,000 جنيه المتأخرة في يونيو، فتعيد التوقعات اللاحقة إلى مسارها الأصلي تقريبًا.
لم يتغير افتراض الإيرادات السنوية.
لكن أدنى رصيد نقدي متوقع انخفض من 160,000 جنيه إلى 60,000 جنيه.
ولهذا يستحق توقيت رأس المال العامل اختبارًا خاصًا به.
قد تظل الشركة رابحة، وقد تظل الصفقة جيدة، وقد يدفع العميل كامل المبلغ.
لكن لدى الشركة 100,000 جنيه أقل في أضعف نقطة لها.
وهذا قد يغيّر القرار.
الخطوة 7: أنشئ سيناريو أساسيًا وسيناريو سلبيًا
لا تحتاج إلى عشرين سيناريو.
ابدأ باثنين:
السيناريو الأساسي: ما تتوقعه حاليًا.
السيناريو السلبي: يتحرك افتراض أو افتراضان مهمان ضدك.
بحسب طبيعة العمل، اختبر أمورًا مثل:
- وصول تحصيلات العملاء متأخرة؛
- تحصيل مبيعات أقل من المتوقع؛
- حدوث مدفوعات الموردين مبكرًا؛
- زيادة الرواتب؛
- تقديم موعد عملية شراء كبيرة؛
- امتداد التباطؤ الموسمي مدة أطول؛
- تأخر بدء عقد مخطط.
لا تجعل السيناريو السلبي دراماتيكيًا لمجرد أن يبدو حذرًا.
اختبر تغييرات معقولة في الافتراضات المهمة فعلًا لعملك.
ثم قارن أدنى نقطة نقدية في كل سيناريو.
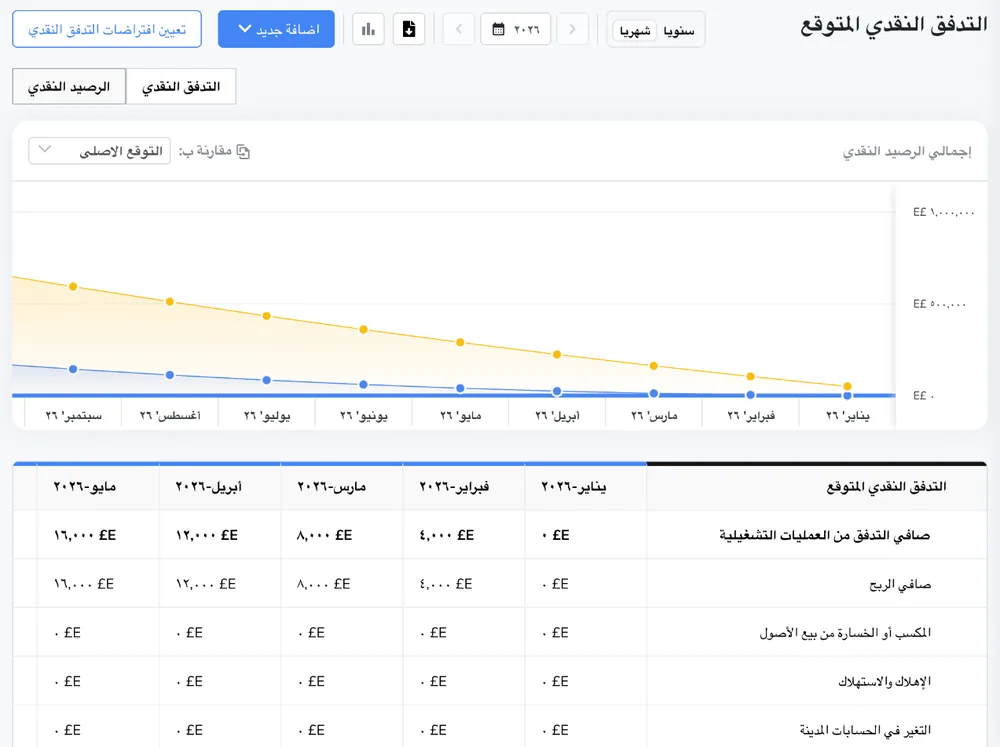
شاهد كيف تعمل توقعات التدفق النقدي في بزنس بلدر ←
اربط توقعات التدفق النقدي لـ12 شهرًا بقائمة الدخل والميزانية. ابدأ تجربتك المجانية لمدة 7 أيام.
الخطوة 8: حوّل التوقعات إلى رؤية متجددة لمدة 12 شهرًا
لا يجب أن تُبنى توقعات الـ 12 شهرًا مرة واحدة ثم تُهمل.
عندما ينتهي يناير:
- استبدل توقعات يناير بما حدث فعلًا؛
- ابحث في أي فرق جوهري؛
- حدّث الافتراضات من فبراير فصاعدًا؛
- أضف شهرًا جديدًا في النهاية ليظل أمامك 12 شهرًا.
هذا يُبقي التوقعات مرتبطة بالعمل الذي تديره فعلًا.
التوقعات التي افترضت أن العميل سيدفع خلال 30 يومًا يجب أن تتغير إذا كان يدفع باستمرار خلال 50 يومًا.
وافتراض التكلفة يجب أن يتغير إذا غيّر المورد سعره.
الهدف ليس الدفاع عن التوقعات الأصلية.
بل تحسين القرار التالي.
أخطاء شائعة في توقعات التدفق النقدي
التعامل مع الفواتير كأنها نقد
الفاتورة ليست نقدًا حتى يدفعها العميل.
أدرج توقيت التحصيل في التوقعات.
نسيان المدفوعات غير المنتظمة
التجديدات السنوية وشراء المعدات والتكاليف الدورية الأخرى قد تُحدث حركات نقدية حادة حتى عندما تبدو المصروفات التشغيلية المعتادة مستقرة.
جعل كل الأشهر متشابهة
نادرًا ما تنتج الموسمية وتوقيت المشروعات وسلوك العملاء اثني عشر شهرًا متطابقة.
النظر إلى صافي التدفق النقدي فقط
الشهر ذو صافي التدفق الموجب قد يأتي بعد رصيد افتتاحي منخفض بشكل خطير.
أبقِ الرصيد الختامي التراكمي ظاهرًا.
النظر إلى نقد نهاية العام فقط
تحتاج الشركة إلى نقد كافٍ في كل شهر، لا في ديسمبر وحده.
ابحث عن أدنى نقطة.
التعامل مع التوقعات كتنبؤ يجب أن يكون دقيقًا
الأفضل أن تُعامل كنموذج لافتراضاتك الحالية.
وعندما يتغير الواقع، غيّر النموذج.
ولرؤية أوسع للأرقام التي يجب أن يبقيها المؤسسون معًا، راجع إدارة الشؤون المالية للشركات الصغيرة: كيف تديرها بفعالية.
جدول بيانات أم برنامج توقعات؟
يكفي جدول البيانات لتطبيق الطريقة الموصوفة في هذا الدليل، والنموذج المجاني أعلاه جاهز لتبدأ به. ولمقارنة الخيارين بالتفصيل، راجع برامج التنبؤ بالتدفق النقدي مقابل إكسل.
الانضباط المهم هو إظهار الافتراضات والحفاظ على ترابط الرصيد النقدي الشهري من فترة إلى أخرى.
ويصبح برنامج التوقعات المتخصص مفيدًا عندما تحتاج التوقعات النقدية إلى البقاء مرتبطة بباقي النموذج المالي.
يُعدّ بزنس بلدر توقعات مالية تشمل قائمة الدخل والميزانية العمومية والتدفق النقدي، ويتيح لك مقارنة افتراضات بديلة باستخدام سيناريوهات «ماذا لو».
تعرّف على المزيد حول التوقعات المالية والسيناريوهات في بزنس بلدر. اعرف كيف يعمل بزنس بلدر في 4 خطوات.
الهدف ليس إنتاج توقعات أكثر إبهارًا.
بل تغيير افتراض ما ورؤية ما إذا كان القرار لا يزال صالحًا عندما يتغير توقيت النقد.
الرقم الذي يجب مراقبته ليس ديسمبر
تفيد توقعات التدفق النقدي لمدة 12 شهرًا لأنها تضع قرارات اثني عشر شهرًا على خط زمني واحد.
ابنِها بهذا الترتيب:
- ابدأ بالنقد الافتتاحي الفعلي؛
- توقّع موعد تحصيل أموال العملاء؛
- توقّع موعد دفع كل التزام نقدي؛
- احسب الرصيد الختامي شهرًا بشهر؛
- حدّد أدنى رصيد نقدي متوقع؛
- اختبر الافتراضات التي قد تحرّك هذه النقطة الدنيا؛
- حدّث التوقعات بالنتائج الفعلية واستمر في تمديدها.
افعل ذلك، وستصبح التوقعات أكثر من مجرد جدول مالي.
ستصبح طريقة لمعرفة القرار الذي يرجَّح أن يضغط على النقد أكثر من غيره قبل أن تلتزم به.
أدلة ذات صلة: حدّد أدنى نقطة لنقدك بالأداة المجانية في دليل إدارة التدفق النقدي، واعرف كم شهرًا يكفيك نقدك مع حاسبة المدى النقدي، واحسب المبيعات التي تغطي تكاليفك مع دليل نقطة التعادل، واعرف كيف يغيّر رفع أسعارك ربحك ونقدك مع حاسبة أثر رفع الأسعار.
الأسئلة الشائعة
إزاي أعمل توقع للتدفق النقدي لمشروعي؟
ابدأ بالنقد الموجود في حسابك اليوم. ثم اكتب لكل شهر من الأشهر الـ12 القادمة ما تتوقع أن تحصّله فعلًا من العملاء، وما ستدفعه للموردين والرواتب والإيجار والأقساط، في الشهر الذي يحدث فيه الدفع لا شهر الفاتورة. احسب: النقد الافتتاحي + الداخل − الخارج = الرصيد الختامي، وانقله إلى الشهر التالي، ثم راقب أدنى شهر. يمكنك البدء بـنموذج Excel المجاني، أو إعداد التوقعات تلقائيًا في بزنس بلدر مع قائمة الدخل والميزانية.
إزاي أعمل جدول تدفق نقدي على Excel؟
اعمل صفًا للنقد الافتتاحي، ثم صفوفًا للنقد الداخل (مبيعات نقدية، تحصيل فواتير) وصفوفًا للنقد الخارج (موردين، رواتب، إيجار، أقساط)، وعمودًا لكل شهر. في كل شهر احسب الإجماليات، ثم الرصيد الختامي = الافتتاحي + الداخل − الخارج، واجعل الافتتاحي للشهر التالي يساوي الختامي للشهر السابق. أو وفّر الوقت وحمّل نموذج Excel المجاني الجاهز بهذه المعادلات، ويعمل أيضًا في Google Sheets.
ما توقعات التدفق النقدي لمدة 12 شهرًا؟
تقدير شهري للنقد الذي ستحصّله شركتك وتدفعه خلال العام المقبل، والرصيد المتبقي في نهاية كل شهر. توضّح هل تستطيع تغطية التزاماتك، وأي شهر هو الأصعب.
ما الفرق بين توقعات التدفق النقدي وقائمة التدفقات النقدية؟
قائمة التدفقات النقدية تعرض النقد الذي تحرّك فعلًا في فترة سابقة. أما التوقعات فتقدّر الأشهر المقبلة لتتصرف قبل حدوث العجز. وعندما ينتهي شهر، استبدل توقعاته بالأرقام الفعلية.
هل أُعدّ التوقعات شهريًا أم أسبوعيًا؟
التوقعات الشهرية تكفي لتخطيط العام. وإذا اقترب أدنى شهر من الصفر، أضف توقعات أسبوعية لمدة 13 أسبوعًا للربع القادم لتعرف أي أسبوع هو المشكلة.
كم مرة يجب أن أحدّث التوقعات؟
كل شهر. استبدل الشهر المنتهي بالأرقام الفعلية، وعدّل الافتراضات التي تغيّرت، وأضف شهرًا جديدًا في النهاية لتبقى رؤيتك 12 شهرًا إلى الأمام.
كم يجب أن يكون حد الأمان النقدي لشركة صغيرة؟
لا توجد قاعدة واحدة. كثير من أصحاب الأعمال يحتفظون بما يغطي التكاليف الثابتة لشهر إلى ثلاثة أشهر. حدّد حد الأمان في النموذج، وخطّط ليبقى أدنى شهر لديك فوقه.
هل النموذج مجاني فعلًا؟
نعم. ملف Excel بدون بريد إلكتروني، ويعمل أيضًا في Google Sheets وNumbers. وإذا أردت ربط التدفق النقدي بقائمة الدخل والميزانية، فبزنس بلدر يقدم تجربة مجانية لمدة 7 أيام.
ابنِ توقعات النقد لـ12 شهرًا
من أرقامك أنت، جاهزة في دقائق.
- الأرباح والخسائر
- التدفق النقدي
- السيناريوهات