الموازنة التقديرية والتوقعات المالية: الفرق بينهما ومثال عملي
الموازنة التقديرية خطة مالية لفترة محددة، غالبًا سنة، تضع فيها أهداف الإيرادات وحدود الإنفاق التي تلتزم بها. أما التوقعات المالية (أو التنبؤ المالي) فهي أفضل تقدير حالي لما سيحدث فعلًا، وتُحدَّث كل شهر أو كل ربع سنة مع ظهور النتائج الفعلية. الموازنة تقول لك أين خطّطت أن تصل، والتوقعات تقول لك إلى أين تتجه، والمقارنة بينهما وبين الأرقام الفعلية تكشف ما يجب تغييره.
أهم النقاط
- الموازنة التقديرية هدف وسقف للإنفاق، والتوقعات المالية تقدير يتغيّر عندما تتغيّر المعطيات.
- تُعَدّ الموازنة عادةً مرة واحدة في السنة، بينما تُحدَّث التوقعات شهريًا أو ربع سنويًا.
- استخدمهما معًا: مقارنة الموازنة بالفعلي تُظهر حجم الانحراف، والتوقعات تُظهر أين ستنتهي السنة.
- في الشركة الصغيرة ابدأ بتوقعات شهرية تشمل الأرباح والنقدية، ثم ضع حدود الموازنة على أساسها.
كثير من أصحاب الشركات يستخدمون كلمتي «الموازنة» و«التوقعات» بمعنى واحد. والخلط بينهما يؤدي إلى مشكلة متكررة: الشركة تقيس أداءها على خطة لم تعد واقعية منذ شهور، بينما يتحرك وضع النقدية في اتجاه آخر دون أن ينتبه أحد.
في هذا الدليل نشرح الفرق ببساطة، ونعرض جدول مقارنة، وخطوات إعداد موازنة تقديرية لشركة صغيرة، ثم مثالًا عمليًا يجمع الموازنة التقديرية والأرقام الفعلية والتوقعات في مراجعة شهرية واحدة.
ويبدأ الاثنان عادةً من المُدخل نفسه: التنبؤ بالمبيعات شهريًا بالوحدات والأسعار.
الفرق بين الموازنة التقديرية والتوقعات المالية
| البند | الموازنة التقديرية | التوقعات المالية |
|---|---|---|
| ما هي | خطة: النتائج التي تستهدفها والمبالغ المسموح بإنفاقها | تنبؤ: النتائج التي تتوقعها الآن بناءً على أحدث المعلومات |
| السؤال الذي تجيب عنه | «ماذا نريد أن نحقق، وكم يمكننا أن ننفق؟» | «أين سننتهي فعلًا؟» |
| الفترة الزمنية | فترة ثابتة، غالبًا سنة مالية واحدة | عادةً 12–18 شهرًا قادمة، تُمدَّد كل شهر أو ربع سنة |
| عدد مرات التعديل | تُعَدّ مرة واحدة ونادرًا ما تتغيّر خلال السنة | تُحدَّث بانتظام مع ظهور النتائج الفعلية |
| مستوى التفصيل | مفصّلة بندًا بندًا، وغالبًا حسب القسم أو مركز التكلفة | تركّز على المحرّكات: حجم المبيعات، السعر، هامش الربح، عدد الموظفين، التحصيل |
| الاستخدام الأساسي | توزيع الموارد، وضبط الإنفاق، ومحاسبة المسؤولين | اتخاذ القرار مبكرًا: التوظيف، المخزون، التسعير، التمويل، تخطيط النقدية |
| عند تغيّر الواقع | تبقى كما هي معيارًا تُقاس عليه النتائج | تتغيّر لتُظهر النتيجة المتوقعة الجديدة |
باختصار: الموازنة التقديرية أداة رقابة، والتوقعات المالية أداة توجيه.
ما هي الموازنة التقديرية؟
الموازنة التقديرية خطة مالية مكتوبة بالأرقام لفترة قادمة محددة. تحدد فيها الإيرادات التي تتوقع تحقيقها، والأهم في الشركات الصغيرة: الحد الأقصى لما يمكن إنفاقه على الرواتب والإيجار والتسويق وشراء البضاعة وغيرها.
قيمتها أنها تحوّل الأهداف إلى أرقام يعمل الجميع على أساسها. إذا كانت موازنة التسويق للربع 300,000 جنيه، يعرف الفريق السقف قبل أن يلتزم بأي مصروف. وفي نهاية كل شهر تقارن الفعلي بالموازنة، فتُظهر الانحرافات أين يجب أن تبحث.
أما نقطة ضعفها فهي أنها ثابتة. الموازنة التي اعتُمدت في ديسمبر لا تعرف أن عميلًا كبيرًا سيتأخر في السداد 60 يومًا في مارس، أو أن موردًا سيرفع أسعاره، أو أن سعر الصرف سيتحرك. تبقى الموازنة معيارًا مفيدًا للقياس، لكنها تتوقف عن كونها صورة دقيقة لما ستنتهي إليه السنة.
أنواع الموازنات التقديرية
- موازنة المبيعات: الكميات والأسعار والإيرادات المستهدفة، وهي نقطة البداية لباقي الموازنات.
- موازنة المصروفات (التشغيلية): الرواتب والإيجار والتسويق والمصروفات الإدارية.
- الموازنة النقدية: المتحصلات والمدفوعات المتوقعة كل شهر ورصيد النقدية في آخره.
- الموازنة الرأسمالية: شراء المعدات والأصول طويلة الأجل وطريقة تمويلها.
كيف تُعدّ موازنة تقديرية لشركة صغيرة: 6 خطوات
- ابدأ بتوقع المبيعات: عدد الطلبات أو العملاء × متوسط السعر لكل شهر، مع مراعاة المواسم مثل رمضان والصيف والعودة إلى المدارس.
- احسب تكلفة المبيعات وهامش الربح الإجمالي: ما الذي يكلّفه كل منتج أو خدمة تبيعها؟
- حدّد المصروفات الثابتة: الإيجار والرواتب والاشتراكات، وهي التي تدفعها مهما كانت المبيعات.
- ضع سقفًا للمصروفات المتغيرة والتسويق: واربطه بالمبيعات المستهدفة.
- حوّل كل ذلك إلى موازنة نقدية شهرية: متى يدفع العملاء فعلًا؟ ومتى تدفع أنت للموردين؟
- راجع النتيجة: هل الربح والنقدية مقبولان؟ إذا لم يكونا كذلك، عدّل الأهداف أو التكاليف قبل اعتماد الموازنة.
قبل أن تضع أهداف المبيعات، اعرف مستوى المبيعات الذي يغطي تكاليفك. يشرح دليل حساب نقطة التعادل طريقة حسابه.
ما هي التوقعات المالية (التنبؤ المالي)؟
التوقعات المالية هي أفضل تقدير للنتائج المستقبلية بناءً على ما تعرفه اليوم: الأرقام الفعلية الأخيرة، والعملاء المحتملين، والأسعار، والتكاليف، وظروف السوق. هي تنبؤ وليست وعدًا، ومن الطبيعي أن تتغيّر.
التوقعات الكاملة تغطي القوائم المالية الثلاث، لأن كل قائمة تجيب عن سؤال مختلف:
- قائمة الأرباح والخسائر: هل سيحقق العمل ربحًا خلال الفترة؟
- قائمة التدفقات النقدية: هل سيكون في البنك نقد كافٍ كل شهر لسداد الالتزامات؟ (الربح والتدفق النقدي ليسا شيئًا واحدًا.)
- الميزانية العمومية: ماذا سيملك العمل وما الذي عليه في نهاية الفترة؟
التوقعات الجيدة تُبنى من المحرّكات لا من أرقام السنة الماضية مضافًا إليها نسبة. مثلًا: الإيرادات = عدد الطلبات × متوسط قيمة الطلب، والرواتب = عدد الموظفين × تكلفة الموظف. عندما يتغيّر محرّك واحد تعدّله مرة واحدة فتتحرك التوقعات كلها معه. وإذا كنت تبدأ من الصفر، اقرأ كيف تُعدّ توقعات مالية دون بيانات تاريخية.
الموازنة التقديرية والفعلية والتوقعات: مثال عملي
الأرقام الثلاثة تجيب عن ثلاثة أسئلة مختلفة:
- الموازنة التقديرية: ماذا خطّطنا؟
- الفعلي: ماذا حدث في الواقع؟
- التوقعات: بعد ما حدث، أين سننتهي؟
مثال: متجر إلكتروني بعد الربع الأول
مثال توضيحي فقط. كل الأرقام افتراضية وليست متوسطات لأي سوق أو قطاع.
متجر إلكتروني في مصر وضع موازنة تقديرية سنوية بإيرادات 6,000,000 جنيه (500,000 جنيه شهريًا)، وهامش ربح إجمالي 55%، وموازنة تسويق 100,000 جنيه شهريًا، ومصروفات ثابتة 150,000 جنيه شهريًا. هذه الموازنة تحقق ربحًا تشغيليًا قدره 300,000 جنيه في السنة.
بعد الربع الأول جاءت المبيعات أقل من الموازنة بنسبة 10%، وجاء الإنفاق على التسويق أعلى منها بنسبة 10%. حدّث صاحب المتجر التوقعات على افتراض إيرادات شهرية 470,000 جنيه لباقي السنة وعودة التسويق إلى حدود الموازنة:
| بالجنيه المصري | الموازنة السنوية | موازنة الربع الأول | الفعلي للربع الأول | الانحراف | توقعات السنة (بعد الربع الأول) |
|---|---|---|---|---|---|
| الإيرادات | 6,000,000 | 1,500,000 | 1,350,000 | −150,000 | 5,580,000 |
| مجمل الربح (55%) | 3,300,000 | 825,000 | 742,500 | −82,500 | 3,069,000 |
| التسويق | 1,200,000 | 300,000 | 330,000 | +30,000 تجاوز | 1,230,000 |
| المصروفات الثابتة | 1,800,000 | 450,000 | 450,000 | 0 | 1,800,000 |
| الربح التشغيلي | 300,000 | 75,000 | −37,500 | −112,500 | 39,000 |
ماذا تقول الأرقام الثلاثة لصاحب المتجر؟
- مقارنة الموازنة بالفعلي تقول إن الربع الأول خسر 112,500 جنيه من الربح التشغيلي المخطط. معلومة مفيدة، لكنها تنظر إلى الوراء فقط.
- التوقعات تقول إن السنة ستنتهي بربح تشغيلي نحو 39,000 جنيه بدلًا من 300,000 جنيه إذا لم يتغيّر شيء. وهذا هو الرقم الذي يجب أن تُبنى عليه القرارات.
- القرار أصبح واضحًا: ابحث عن سبب نقص المبيعات (الزيارات، أو نسبة التحويل، أو متوسط قيمة الطلب)، وتأكد هل يعود التسويق الإضافي بعائد، واختبر البدائل قبل أن تلتزم بإنفاق جديد.
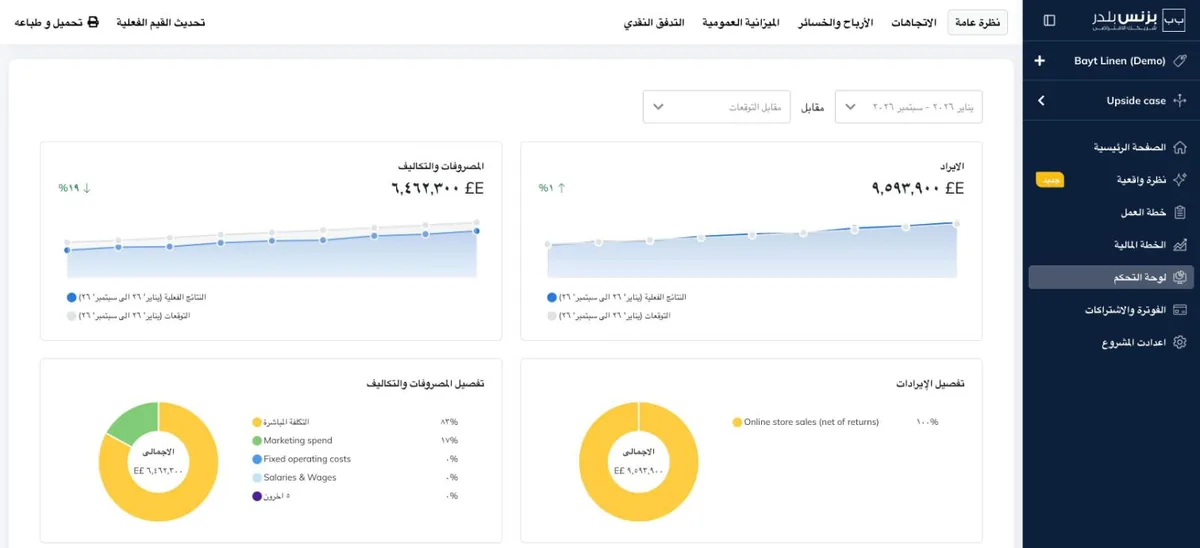
وهذه المقارنة نفسها في بزنس بلدر: لوحة التحكم تعرض النتائج الفعلية بجانب التوقعات لأي فترة تختارها، فتظهر الفجوة بمجرد إغلاق الشهر.
اعرض أرقام شركتك بهذه الطريقة في بزنس بلدر ←
لاحظ أن صاحب المتجر لم يعدّل الموازنة التقديرية؛ بقيت معيارًا للسنة، والذي تغيّر هو التوقعات. ولخطوات تحليل هذه الانحرافات والتصرف بناءً عليها، اقرأ كيف تحلل الفرق بين الخطة والنتائج الفعلية.
التوقعات المتجددة وإعادة التنبؤ
إعادة التنبؤ تعني تحديث التوقعات لباقي الفترة باستخدام النتائج الفعلية حتى الآن، كما في المثال السابق بعد الربع الأول.
أما التوقعات المتجددة (Rolling Forecast) فتذهب خطوة أبعد: كلما أُغلق شهر تضيف شهرًا جديدًا في النهاية، فتنظر دائمًا 12 أو 18 شهرًا إلى الأمام بدلًا من التوقف عند نهاية السنة المالية.
حدّث التوقعات مرة في الشهر على الأقل، وفورًا عند أي تغيير مؤثر، مثل:
- كسب عميل أو عقد كبير أو خسارته؛
- تغيير مورد لأسعاره أو لشروط السداد؛
- تحرك سعر الصرف بما يغيّر تكاليفك أو أسعارك؛
- التخطيط لتعيين موظف أو فتح فرع أو شراء كمية كبيرة من البضاعة؛
- موسم مثل رمضان أو الصيف جاء مختلفًا عما افترضته.
ولأن التوقعات تشمل النقدية، فالتحديث الشهري يخبرك أيضًا كم شهرًا تكفي نقديتك. إذا كان هذا الرقم يقصر، احسب المدى النقدي لشركتك قبل أن يصبح الأمر عاجلًا.
ما الفرق بين الموازنة والميزانية؟
سؤال شائع لأن الكلمتين متقاربتان. الموازنة (Budget) خطة للمستقبل: إيرادات ومصروفات متوقعة لفترة قادمة. أما الميزانية أو الميزانية العمومية (Balance Sheet) فهي قائمة مالية عن الماضي، تُظهر ما تملكه الشركة من أصول وما عليها من التزامات وحقوق الملكية في تاريخ محدد. باختصار: الموازنة تنظر إلى الأمام، والميزانية صورة لوضع الشركة في يوم بعينه. وفي الاستخدام اليومي يقول بعض الناس «ميزانية تقديرية» ويقصدون الموازنة التقديرية.
هل تحتاج شركتك الصغيرة إلى موازنة تقديرية أم توقعات مالية أم الاثنين؟
الاثنين، لكن بهذا الترتيب:
- ابدأ بتوقعات شهرية تغطي محرّكات الإيرادات والتكاليف والأرباح والنقدية لمدة 12 شهرًا. وتوقعات التدفق النقدي لمدة 12 شهرًا هي الجزء الأهم، لأن نفاد النقدية هو ما يوقف الشركة، لا ربع سنة ضعيف على الورق.
- ضع الموازنة التقديرية على أساس التوقعات: بعد أن تعرف ما هو واقعي، حوّله إلى أهداف وحدود إنفاق للسنة.
- راجع كل شهر: قارن الفعلي بالموازنة، وفسّر الانحرافات المؤثرة، ثم حدّث التوقعات للأشهر المتبقية.
- قرّر ثم نفّذ: استخدم التوقعات المحدّثة لقرارات التوظيف والمخزون والتسعير والتمويل قبل أن تظهر الفجوة في رصيد البنك.
أخطاء شائعة تجنّبها:
- اعتبار الموازنة هي التوقعات وعدم تحديثها أبدًا.
- التنبؤ بالأرباح دون النقدية.
- الإفراط في التفاصيل حتى يستغرق التحديث أيامًا فيتوقف.
- تغيير الموازنة كلما جاءت النتائج أقل منها، فلا يبقى معيار ثابت تتعلم منه.
كيف تدير التوقعات والموازنة والأرقام الفعلية في بزنس بلدر
بزنس بلدر برنامج للتخطيط المالي وإعداد التوقعات المالية بالذكاء الاصطناعي للشركات الصغيرة والمتوسطة. يبني توقعاتك بالقوائم الثلاث (الأرباح والخسائر، والتدفقات النقدية، والميزانية العمومية) مرتبطة تلقائيًا، فإذا غيّرت محرّكًا واحدًا تتحدث الأرباح والنقدية معًا.
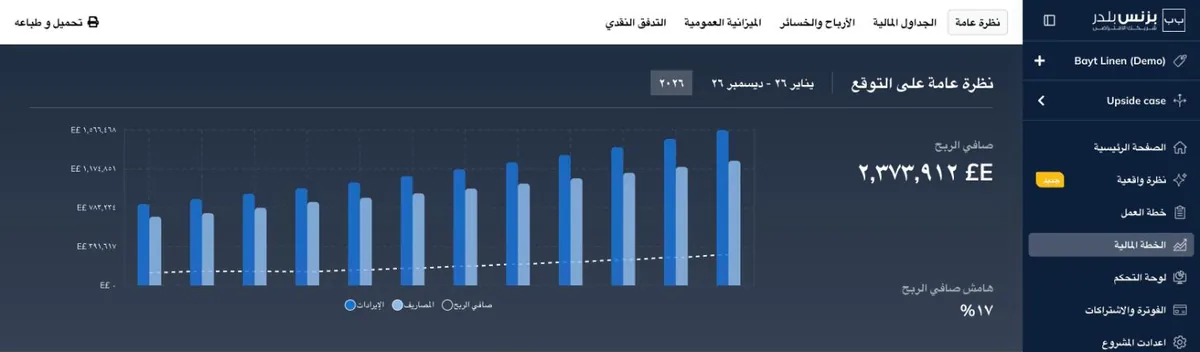
تريد أن تراه قبل التسجيل؟ جرّب الجولة التفاعلية في المنتج.
- اختبر قبل أن تلتزم: أنشئ سيناريوهات «ماذا لو» لمقارنة الافتراضات، مثل انخفاض المبيعات أو تغيير السعر. اطّلع على التوقعات المالية والسيناريوهات.
- قارن الخطة بالفعلي: لوحة الأداء تقارن النتائج المخططة بالفعلية، ويمكن إدخال الأرقام الفعلية يدويًا.
- بلا معادلات إكسل: لا جداول تحتاج إلى صيانة. وإذا كنت تقارن بين الأدوات، اقرأ برامج التنبؤ بالتدفق النقدي مقابل إكسل.
ابنِ أول توقعات مالية لشركتك وقارنها بموازنتك. ابدأ تجربتك المجانية لمدة 7 أيام مع بزنس بلدر، دون الحاجة إلى بطاقة ائتمان.
الأسئلة الشائعة
ما الفرق الأساسي بين الموازنة التقديرية والتوقعات المالية؟
الموازنة التقديرية خطة: أهداف وحدود إنفاق لفترة ثابتة. والتوقعات المالية تنبؤ بما سيحدث فعلًا، وتُحدَّث مع ظهور النتائج والمعلومات الجديدة. الموازنة تبقى ثابتة معيارًا للقياس، والتوقعات تتغيّر.
كيف أعمل موازنة تقديرية لمشروع صغير؟
ابدأ بتوقع المبيعات الشهرية، ثم احسب تكلفة المبيعات والمصروفات الثابتة، وضع سقفًا للتسويق والمصروفات المتغيرة، وحوّل ذلك إلى موازنة نقدية شهرية، ثم راجع الربح والنقدية قبل اعتمادها.
كم مرة يجب تحديث التوقعات المالية؟
مرة في الشهر على الأقل بعد إغلاق أرقام الشهر، وفورًا عند أي تغيير مؤثر، مثل خسارة عميل كبير، أو رفع مورد لأسعاره، أو تحرك كبير في سعر الصرف.
ما المقصود بالموازنة التقديرية والفعلية؟
الموازنة التقديرية هي ما خطّطت له، والفعلية هي ما حدث فعلًا. والفرق بينهما هو الانحراف. أما التوقعات فتُظهر ماذا يعني هذا الانحراف لنتيجة السنة كاملة.
ما الفرق بين الموازنة والميزانية؟
الموازنة خطة مستقبلية للإيرادات والمصروفات لفترة قادمة. والميزانية العمومية قائمة مالية تُظهر أصول الشركة والتزاماتها وحقوق الملكية في تاريخ محدد.
هل يمكن أن تحل التوقعات المالية محل الموازنة التقديرية؟
بعض الشركات تعتمد على التوقعات المتجددة وحدها، لكن معظم الشركات الصغيرة تستفيد من الاثنين: الموازنة تعطيك هدفًا وحدودًا ثابتة للإنفاق، والتوقعات تخبرك مبكرًا هل ستحققها، فتتحرك في الوقت المناسب.